


親の土地に家を建てるには?4つの進め方と、土地代ゼロでも増える費用
更新日:2026年08月31日
親の土地に家を建てる場合、土地の名義は親のまま(使用貸借)にするのが基本です。地代も権利金も払わずに借りる形なら、建てた時点で贈与税はかかりません(国税庁 No.4552)。
名義を子へ移すと、贈与税・登録免許税・不動産取得税が発生します。
ただし住宅ローンを使うか、兄弟姉妹がいるか、土地が宅地か農地かで進め方は変わります。
この記事では4つの進め方を税・ローン・相続の3軸で比較し、土地代がゼロでも増える費用まで整理します。情報の基準日は2026年8月27日です。
この記事で分かること
4つの進め方を比べたときの、税金・ローン・相続の違い
名義を移す場合にかかる税額の目安と計算式
土地代がゼロでも発生する費用と、見積書のどこに載るか
家が建てられない土地の条件と、着工前の確認順序
この記事の情報源と作成方法 税制は国税庁タックスアンサー、法令は自治体の公表資料を一次情報として使い、基準日を本文に記載しています。費用の確認手順は、見積もりバンクが第三者の立場で見積書・資金計画書を確認する際の着眼点をもとにしています。
目次

4つの進め方を、税金・ローン・相続で比べる

親の土地に家を建てる方法は、土地の扱い方で4つに分かれます。まず全体像を示します。
進め方 | 建てるときの贈与税 | 土地の固定資産税 |
使用貸借(名義は親のまま) | かからない | 親が負担 |
賃貸借(地代を払う) | 原則かからない | 親が負担 |
贈与(名義を子へ) | かかる | 子が負担 |
売買(子が買い取る) | かからない | 子が負担 |
同じ4つを、ローンと相続の軸で見ます。
進め方 | 住宅ローンの担保 | 親の相続時の扱い |
使用貸借 | 親の協力が必要 | 土地は相続財産 |
賃貸借 | 親の協力が必要 | 土地は相続財産 |
贈与 | 子の土地として設定 | 精算課税なら相続財産に加算 |
売買 | 子の土地として設定 | 相続財産ではない |
(出典:国税庁「No.4552 親の土地に子供が家を建てたとき」ほか。いずれも令和7年4月1日現在の法令等にもとづく。確認日:2026年8月27日)
表の読み取り方は2点です。
第一に、建てる時点の税負担が最も小さいのは使用貸借です。
第二に、名義を動かす2つ(贈与・売買)は、その時点で費用が発生する代わりに、相続時の扱いが単純になります。
どれが有利かは、相続する人が何人いるか、住宅ローンを使うか、親が土地を他の借入の担保に入れているかで変わります。以降の章で条件を分けて説明します。
使用貸借なら、建てた時点で贈与税はかからない

使用貸借とは、地代や権利金を払わずに土地を借りることです。親子間ではこの形が一般的です。
国税庁は、使用貸借による土地の使用権の価額をゼロとして扱うとしています。そのため借地権相当額の贈与を受けたとはみなされず、贈与税は課税されません(出典:国税庁「No.4552」、令和7年4月1日現在法令等、確認日:2026年8月27日)。
ただし条件が2つあります。
相続時の評価:この土地は相続税の課税対象になります。他人へ貸している貸宅地ではなく、自用地としての評価額で計算されます。
地代を払う場合:権利金や地代のやり取りが発生すると、扱いが変わります。固定資産税相当額の負担にとどまるかどうかで判断が分かれるため、金額を決める前に税務署または税理士へ確認してください。
「土地を無償で借りているのだから、相続でも安く評価される」という理解は成り立ちません。ここが計画で見落とされやすい点です。
名義を親から子へ移す場合にかかる税金
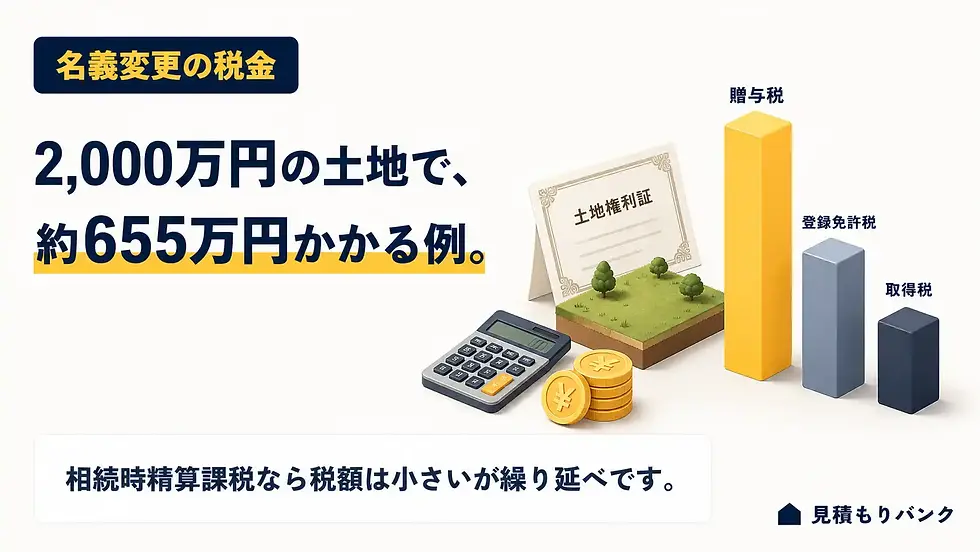
名義を移すと、3つの税金が発生します。順に見ます。
1. 贈与税
暦年課税と相続時精算課税のどちらを選ぶかで、税額が大きく変わります。土地の相続税評価額別に計算しました。
土地の評価額 | 暦年課税 | 相続時精算課税 |
1,000万円 | 約177万円 | 0円 |
2,000万円 | 約585万円 | 0円 |
3,000万円 | 約1,035万円 | 約78万円 |
4,000万円 | 約1,530万円 | 約278万円 |
※以下は一般的な条件をもとにした試算例であり、実際の金額を示すものではありません。18歳以上の子が親から贈与を受ける前提(特例税率)。暦年課税は基礎控除110万円、相続時精算課税は基礎控除110万円と特別控除2,500万円を適用し、超過分に20%を乗じています。他の贈与がある場合は結果が変わります。
計算式は次のとおりです。
暦年課税:(評価額 − 110万円)× 特例税率 − 控除額
相続時精算課税:(評価額 − 110万円 − 2,500万円)× 20%
(出典:国税庁「No.4408 贈与税の計算と税率」、国税庁「No.4103 相続時精算課税の選択」、いずれも令和7年4月1日現在法令等、確認日:2026年8月27日)
相続時精算課税は税額が小さく見えますが、贈与した土地は相続時に相続財産へ加算されます。税金の免除ではなく、支払う時期の繰り延べです。贈与者は原則60歳以上、受贈者は18歳以上の直系卑属という要件があり、選択には期限内の届出が必要です。
2. 登録免許税と不動産取得税
名義変更の登記と取得にも税金がかかります。
税目 | 贈与の場合 | 相続の場合 |
登録免許税 | 評価額×2.0% | 評価額×0.4% |
不動産取得税 | 課税される | 課税されない |
(出典:国税庁「No.7191 登録免許税の税額表」令和8年4月1日現在、東京都主税局「不動産取得税」、確認日:2026年8月27日)
不動産取得税は、宅地なら課税標準が評価額の2分の1になります。土地の税率は3%です(いずれも令和9年3月31日までの取得)。評価額2,000万円の宅地なら、2,000万円×1/2×3%で約30万円です。
登録免許税と合わせると、評価額2,000万円の土地を贈与で移すだけで約70万円かかります。贈与税とは別にかかる金額です。
誤解しやすい点:住宅資金の贈与非課税は「土地の贈与」には使えない
直系尊属から住宅取得等資金の贈与を受けた場合の非課税制度は、金銭の贈与が対象です。非課税限度額は省エネ等住宅で1,000万円、その他の住宅で500万円です。
敷地の取得資金も対象に含まれますが、土地そのものを贈与で受け取る場合には使えません。適用期限は令和8年12月31日までの贈与です。
(出典:国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」、令和7年4月1日現在法令等、確認日:2026年8月27日)
相続で効く小規模宅地等の特例は、住み方で結論が変わる
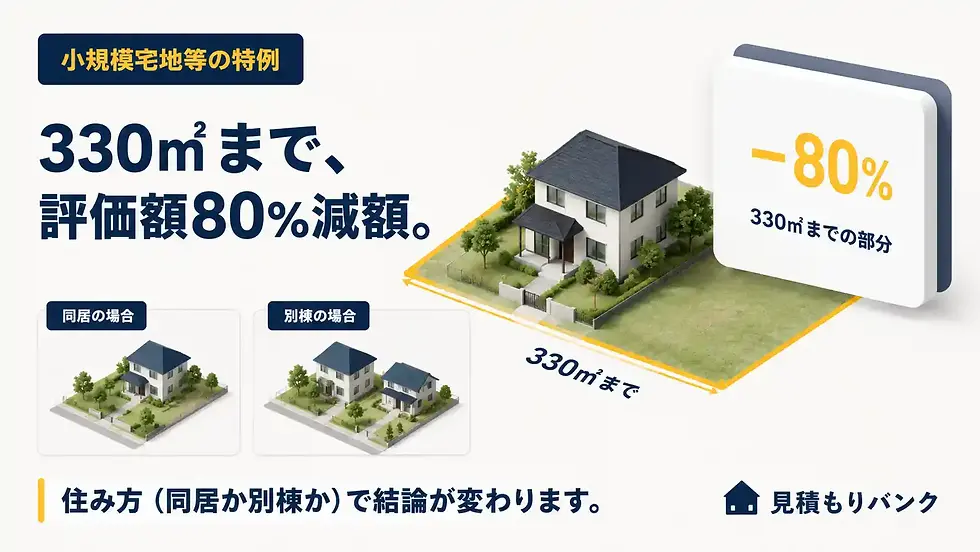
親の土地をそのままにしておく場合、相続時に使える可能性があるのが小規模宅地等の特例です。特定居住用宅地等に該当すれば、330㎡までの部分について評価額が80%減額されます。
取得する人によって要件が違います。
取得する人 | 主な要件 |
配偶者 | 取得者ごとの要件なし |
同居していた親族 | 申告期限まで居住と保有を継続 |
別居の親族 | 被相続人に配偶者・同居相続人がいないなど6要件 |
(出典:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例」、令和7年4月1日現在法令等、確認日:2026年8月27日)
ここで判断が分かれます。同じ敷地に別棟を建てて住む場合、「同居」に当たるかどうかは建物の構造や実態で判断が変わります。二世帯住宅を1棟で建てるのか、別棟にするのかは、この特例の適用に影響する可能性があります。
対象になるのは親が住んでいた宅地の部分です。子が建てた家の敷地部分がそのまま対象になるとは限りません。設計を確定する前に、税理士または税務署へ具体的な間取りと敷地の使い方を示して確認してください。
土地代がゼロでも増える費用

「土地代がかからない」は正しい一方、親の土地だからこそ発生する費用があります。
見積書のどこに載るかとあわせて整理しました。
費目 | 発生する条件 | 見積書での場所 |
既存建物の解体 | 古家がある | 別途工事費 |
滅失登記 | 解体した | 諸費用 |
造成・擁壁 | 高低差、農地・畑 | 別途工事費 |
地盤改良 | 地盤調査の結果 | 別途工事費(概算のことが多い) |
上下水道の引込 | 引込管がない、口径不足 | 別途工事費 |
分筆・測量 | 土地を分ける、担保設定 | 諸費用または施主手配 |
地目変更登記 | 田・畑・雑種地 | 諸費用 |
農地転用の申請 | 農地 | 施主手配(行政書士) |
境界確定 | 境界標がない | 施主手配(土地家屋調査士) |
このうち金額が読みにくいのが分筆と造成の2つです。
分筆登記は、境界が確定済みなら15万〜30万円程度です。筆界確認書の作成や官民境界の確定が必要になると、数十万円から100万円以上になる例もあります。
登録免許税は分筆後1筆あたり1,000円です(出典:税理士法人レガシィ「土地の分筆登記とは?」、確認日:2026年8月27日。金額は土地の条件により変わります)。
住宅ローンは組めるが、親の協力が必要になる

親名義の土地に子が家を建てる場合でも、住宅ローンは利用できます。ただし条件があります。
土地への抵当権設定が求められるのが一般的です。【フラット35】では、借入対象の住宅とその敷地に、住宅金融支援機構を抵当権者とする第1順位の抵当権を設定するとされています(出典:住宅金融支援機構【フラット35】ご利用条件、確認日:2026年8月27日)。
土地は親の名義なので、親が自分の土地を担保として差し出す形になります。
親の同意と署名が必要です。
確認しておく点は3つあります。
親の土地に既に抵当権が付いていないか:他の借入の担保になっていると、第1順位の設定ができないことがあります
返済が滞った場合の影響:担保に入れた土地は、子の返済不能時に処分の対象になり得ます
完済までの名義変更:抵当権が設定されている間、土地の名義変更には金融機関の承諾が必要です
民間の住宅ローンは金融機関ごとに取扱いが異なります。親の同意書の様式、必要書類、担保評価の考え方も違います。
土地の登記事項証明書を持って、事前審査の段階で確認してください。 審査の可否をここで判断することはできません。
建てられない土地の条件を、設計より先に確認する

親の土地でも、そのままでは家を建てられない場合があります。着工の可否に関わるため、間取りの検討より先に確認してください。
接道義務
建築物の敷地は、建築基準法上の道路に2m以上接している必要があります(建築基準法第43条)。土地を分けた結果、片方が道路に2m接しなくなると建築確認が下りません(出典:川崎市「接道義務について」、確認日:2026年8月27日)。
農地かどうか
地目が田・畑の場合、農地転用の許可または届出が必要です。市街化区域内は農業委員会への届出、市街化区域外は都道府県知事等の許可となり、手続きの重さが変わります(出典:愛知県「農地転用の許可について(農地法第4条・5条)」、確認日:2026年8月27日)。
市街化調整区域かどうか
原則として建築が制限される区域です。分家住宅などの例外要件に当てはまるかを、自治体の都市計画課で確認する必要があります。
既存建物の建ぺい率・容積率 親の家がすでに建っている敷地に増やして建てる場合、敷地全体で建ぺい率と容積率を満たす必要があります。土地を分けると、既存の親の家が制限を超えることがあります。
この4点は、住宅会社ではなく自治体の窓口で確認できる事実です。土地の登記事項証明書と公図を持参してください。
兄弟姉妹がいる場合に、先に決めておくこと
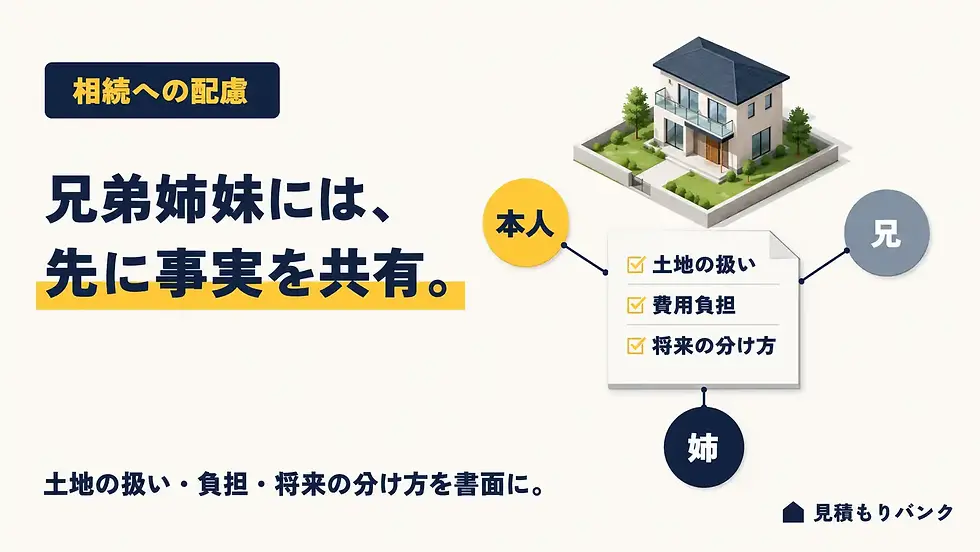
親の土地に一人の子が家を建てると、将来の相続で認識のズレが生じやすくなります。金額の話より、事実の共有が先です。
先に書面にしておきたいのは次の4点です。
土地の扱い:使用貸借のままか、贈与か、売買か。決めた内容と時期
建築費の負担:親が資金を出す場合、贈与なのか貸付なのか
他の相続人への説明:いつ、誰に、何を伝えたか
将来の土地の分け方:建物が建っている部分をどう扱うか
親が資金を出す場合は、贈与か貸付かで税務の扱いが変わります。貸付とするなら、借用書と返済実績が必要です。
相続の分け方そのものは法的な判断を含みます。遺言や生前贈与を検討する場合は、司法書士・税理士・弁護士など、扱う内容に応じた専門家へ相談してください。
進め方の順番

確認の順序を誤ると、設計をやり直すことになります。この順で進めてください。
登記事項証明書と公図を取得(法務局)。地目、面積、抵当権の有無を確認
自治体で用途地域・接道・調整区域を確認(都市計画課・建築指導課)
農地なら農業委員会へ相談。転用の可否と期間を確認
土地の扱いを親と決める(使用貸借/贈与/売買)
税務の確認(税理士・税務署)。相続時精算課税や小規模宅地等の特例の見込み
金融機関の事前審査。親の同意と担保設定の条件を確認
住宅会社へ現地調査を依頼。解体・造成・引込の見積もりを取る
分筆が必要なら土地家屋調査士へ依頼。境界確定の期間を工程に織り込む
1から3までは、住宅会社に相談する前に自分で確認できます。ここが済んでいると、見積もりの精度が上がります。
親・住宅会社・金融機関への質問

そのまま使える形にしています。回答は書面で残してください。
親へ
この土地に、他の借入の担保が付いていますか。登記事項証明書を一緒に確認させてください。 記憶ではなく登記で確認します。抵当権が残っていると、住宅ローンの担保設定に影響します。
住宅会社へ
この敷地で、解体・造成・地盤改良・上下水道引込にいくらかかりますか。現時点で概算の項目はどれですか。 「調査後に出します」という回答なら、提示時期を確認してください。契約前に確定していない項目は、総額が動く余地として残ります。
住宅会社へ
土地を分ける必要はありますか。ある場合、分けたあとの各敷地は接道と建ぺい率を満たしますか。 「大丈夫です」だけの回答では判断できません。分割後の配置図で確認してください。
金融機関へ
土地が親名義の場合、必要な書類と親の関与はどこまでですか。 同意書の様式、印鑑証明の要否、親が保証人になる必要があるかを、事前審査の前に確認します。
よくある質問

Q. 親に地代を払ったほうがよいですか。
固定資産税相当額を超える地代を払うと、税務上の扱いが使用貸借から変わる可能性があります。金額を決める前に税務署または税理士へ確認してください。使用貸借のままなら、建てた時点で贈与税はかかりません。
Q. 土地の名義を先に変えてから建てたほうがローンは通りやすいですか。
名義変更で贈与税・登録免許税・不動産取得税が発生します。担保設定は親名義のままでも可能なため、税負担と手続きの手間を比べて判断してください。審査の可否は金融機関が判断します。
Q. 建物の名義を親と子の共有にしてもよいですか。
出資割合と登記の持分がずれると、差額が贈与とみなされる場合があります。誰がいくら出したかを記録し、持分をその割合に合わせてください。
Q. 二世帯住宅にすると相続で有利になりますか。
小規模宅地等の特例の適用は、建物の構造や居住の実態で判断が変わります。1棟の二世帯住宅と別棟では扱いが異なる可能性があるため、設計を確定する前に税理士へ確認してください。
Q. 親が土地を売ってくれる場合、価格はいくらにすべきですか。
著しく低い価格で売買すると、時価との差額が贈与とみなされることがあります。相続税評価額や近隣の取引価格を根拠として残し、金額の設定について税理士へ確認してください。
まとめ

最も重要な結論は、土地は親名義のまま(使用貸借)にするのが、建てる時点の税負担が最も小さいということです。名義を移すと、評価額2,000万円の宅地でも登録免許税と不動産取得税だけで約70万円、暦年課税の贈与税を含めると約655万円かかる計算になります。
確認すべき項目は3つ
①登記事項証明書で地目と抵当権
②自治体で接道・用途地域・調整区域
③見積書で解体・造成・上下水道引込の3行
次に取る行動は、法務局で登記事項証明書と公図を取ることです。土地の状態が分かると、住宅会社への相談も金融機関への確認も具体的になります。税務と相続の判断は、この事実を持って専門家へ相談してください。
親の土地の案件では、解体・造成・引込といった別途工事費が総額を左右します。見積書を見ても概算・別途・未計上の範囲を判断しにくい場合は、住宅会社とは別の第三者へ確認を依頼する方法もあります。見積もりバンクでは、契約前の見積書と資金計画書を確認し、金額だけでなく、含まれる項目と追加確認が必要な項目を整理しています。
この記事の執筆者
見積もりバンク 運営者
注文住宅の見積書・資金計画書を、住宅会社とは別の第三者の立場から確認しています。金額の高低だけでなく、費用の抜け漏れ、概算項目、別途工事、二重計上などを整理し、契約前の判断材料を提供しています。
対応内容:契約前見積もり診断/追加変更見積もり診断
※本記事は一般的な情報提供を目的としています。個別の契約、融資、税務、法的判断については、公的機関の最新情報や各分野の専門家へご確認ください。税制・手続きは改正により変わります。
参考情報・出典
すべて確認日:2026年8月27日


