住宅ローン金利は10年後どうなる?変動は年1.2〜2.6%が中心シナリオ
更新日:9月6日
更新日:2026年08月25日

住宅ローンの変動金利は、10年後に年1.2%〜2.6%程度になるのが中心的なシナリオです。日本銀行が推計する中立金利(名目1.1〜2.5%)まで政策金利が上がる前提で、現在の適用金利1.08%前後(2026年8月時点)に0.1〜1.5%を上乗せした水準にあたります。
市場が織り込む水準はさらに高く、2%台後半〜3%台という試算も出ています。
この記事で分かること
10年後の変動金利の中心シナリオと上振れシナリオ(数字と根拠)
その数字が「政策金利+α」で計算できる理由
日銀が示した中立金利1.1〜2.5%という上限の意味
市場が織り込む2.3〜3.8%という試算をどう読むか
金利が上がったとき、自分が何%まで耐えられるかの計算手順
この記事の独自ポイント
予想値を並べるのではなく、変動金利を「政策金利+α」に分解して自分で計算できる形にします。そのうえで、予想が外れても判断が揺れない基準(限界金利)を4ステップで出します。
※本記事の金利情報は2026年8月時点のものです。金利は毎月変動するため、実際の判断は最新の公表値でご確認ください。将来の金利水準を予測・保証するものではありません。
目次

答え|10年後の変動金利は年1.2〜2.6%が中心、上振れなら3%台

政策金利がどこまで上がるかで、10年後の変動金利は次のように分かれます。
借入3,000万円・返済期間35年・元利均等返済で試算しました。
シナリオ | 10年後の政策金利 | 変動金利(適用) | 月々の返済額 |
現在(2026年8月) | 1.0%程度 | 約1.08% | 85,837円 |
低位 中立金利の下限で止まる | 1.1%程度 | 約1.2% | 87,511円 |
中位 中立金利のほぼ中央 | 1.75%程度 | 約1.8% | 96,782円 |
高位 中立金利の上限まで上がる | 2.5%程度 | 約2.6% | 108,539円 |
上振れ 市場の織り込みどおり | 3.4%程度 | 約3.5% | 123,987円 |
※借入3,000万円・35年・元利均等・ボーナス返済なしで、その金利が全期間続いた場合の試算です(2026年8月時点の計算)。金利水準の重さを比べるための数字であり、実際は段階的に動くため総返済額はこの通りにはなりません。
この表から見るべきなのは、中心シナリオでも月々1万円前後、高位で2万円台の増加になるという点です。
低位から高位まで、月々の差は約2万1千円。上振れまで見ると約3万8千円です。ここまでの幅を「自分の家計が飲み込めるか」が判断の分かれ目になります。
次の章から、この数字の出し方を分解します。
この数字の出し方|変動金利は「今の適用金利+政策金利の上昇分」で概算できる

変動金利の適用金利は、次の式で決まります。
適用金利 = 基準金利 − 優遇幅(引き下げ幅)
この3つの要素は、決める主体も、契約後に動くかどうかも違います。
変数 | 誰が決めるか | 契約後に動くか |
① 政策金利 | 日本銀行 | 動く |
② 基準金利 (短期プライムレートに連動) | 各金融機関 | 動く(政策金利にほぼ連動) |
③ 優遇幅 | 契約時に決定 | 原則として動かない |
③が固定されるため、政策金利が1.0%上がれば、適用金利もおおむね1.0%上がると考えられます。
つまり10年後の変動金利は、次の簡単な足し算で概算できます。
10年後の適用金利 ≒ 今の適用金利 +(10年後の政策金利 − 今の政策金利)
現在の適用金利1.08%、政策金利1.0%を当てはめると、政策金利が2.5%になった場合の適用金利は「1.08% + 1.5% = 約2.58%」となります。冒頭の表はこの計算で出しています。
⚠️ ここは注意
短期プライムレートは政策金利に連動しますが、常に同じ幅・同じタイミングで動くとは限りません。過去には反映が遅れた局面もあります。上の式は目安であり、正確な連動を保証するものではありません。
上限の根拠|日銀が推計する中立金利は名目1.1〜2.5%

中立金利とは、景気を熱くも冷やしもしない金利水準のことです。利上げがどこまで進むかを考えるときの、事実上の上限の目安になります。
日本銀行は2026年3月27日、2025年10〜12月期の名目中立金利をプラス1.1〜2.5%と再推計したと公表しました。前回推計(1.0〜2.5%)から、下限が0.1ポイント引き上げられています。
冒頭のシナリオ表は、この推計値を土台にしています。
シナリオ | 置いた前提 |
低位 | 政策金利が中立金利の下限1.1%で止まる |
中位 | 中立金利レンジのほぼ中央、1.75%程度まで上がる |
高位 | 中立金利の上限2.5%まで上がる |
ただし、日銀自身が推計の扱いに注意を促しています。内田副総裁は2026年6月の会見で、中立金利の推計は幅が広く、政策判断にそのまま使えるものではないという趣旨の発言をしています。
よくある勘違い
中立金利が上限だから、それ以上には上がらない。 中立金利はあくまで推計値であり、物価や為替の状況によっては一時的に上回る局面もありえます。この誤解が生まれるのは、「中立」という言葉が到達点のように聞こえるためです。
市場はもっと高い水準を織り込んでいる|2.3〜3.8%という試算の読み方

検索すると、10年後の変動金利を2%台〜3%台とする試算が出てきます。中立金利の上限(2.5%)より高い数字です。この差には理由があります。
ダイヤモンド不動産研究所は、12銀行が現在提示している期間別の固定金利から将来の金利を逆算し、10年以内に変動金利が2.322%〜3.847%になる計算だと試算しています(2026年2月時点の試算)。
ここで押さえるべきなのは、この数字が「予測」ではなく「今の価格」だという点です。
10年後の金利予想には、出所の異なる3種類があります。
種類 | 何から計算しているか | 性質 |
① 市場の織り込み | 銀行が今出している期間別固定金利から逆算 | 市場が現時点で織り込んでいる水準。銀行のリスクプレミアムも含む |
② 中立金利からの推定 | 日銀の推計値を上限として置く | 政策の到達点から考える。本記事の中心シナリオ |
③ エコノミストの見通し | 経済・物価分析から利上げ回数を予測 | 多くは1〜2年先まで。10年先を出す例はまれ |
①が②より高くなるのは、銀行が固定金利を決める際に、将来の不確実性に対する上乗せ(リスクプレミアム)を含めているためです。①をそのまま「10年後の予想」として読むと、実勢より高めに見積もることになります。
なお③の例として、野村證券は2026年に2回、2027年に1回の追加利上げをメインシナリオとする見方を示しています(2026年時点の見通し)。これは1〜2年先の話であり、10年後の水準を示すものではありません。
全期間固定の金利は10年後どうなるか|今借りる人には関係がない

全期間固定金利(フラット35など)を今から借りる人にとって、10年後の金利水準は自分の返済額に影響しません。 完済まで金利が確定するためです。
参考までに、現在の水準を確認します。
商品 | 2026年8月時点 |
フラット35(借入期間21年以上35年以下) | 最頻金利 年3.290% |
フラット35(借入期間20年以下) | 最頻金利 年2.970% |
※出典:住宅金融支援機構の公表値(2026年8月時点)。フラット35は毎月金利が変わり、適用されるのは申込時ではなく資金受取時の金利です。
この数字から見るべきなのは、全期間固定3.290%が、冒頭の「上振れシナリオ」とほぼ同じ水準にあるという点です。
言い換えると、今フラット35を選ぶことは、変動金利が10年後に3.3%前後まで上がるケースに、今の時点で備えるという選択になります。市場の織り込み(2.3〜3.8%)とも重なる水準です。
10年後の金利が気になるのは、変動で借りている人と、これから金利タイプを選ぶ人です。
金利が0.5%刻みで上がると、返済はいくら増えるか
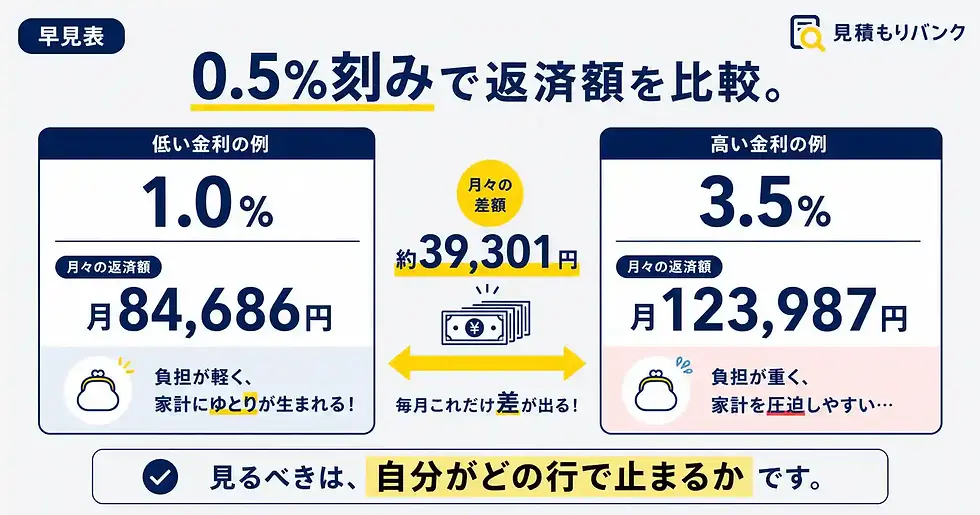
シナリオ表より細かく見たい場合の早見表です。
借入3,000万円・35年・元利均等返済で計算しています。
金利 | 月々の返済額 | 0.5%時点との差 | 総返済額 |
0.5% | 77,876円 | ― | 約3,271万円 |
1.0% | 84,686円 | +6,810円 | 約3,557万円 |
1.5% | 91,855円 | +13,980円 | 約3,858万円 |
2.0% | 99,379円 | +21,503円 | 約4,174万円 |
2.5% | 107,249円 | +29,373円 | 約4,504万円 |
3.0% | 115,455円 | +37,579円 | 約4,849万円 |
3.5% | 123,987円 | +46,112円 | 約5,207万円 |
4.0% | 132,832円 | +54,957円 | 約5,579万円 |
※借入3,000万円・返済期間35年・元利均等返済・ボーナス返済なしで、全期間その金利が続いた場合の試算です(2026年8月時点の計算)。
この表から見るべきなのは、金額の大きさではなく「自分がどの行で止まるか」です。
「月々あと2万円までなら払える」という人なら、止まる行は2.0%です。3%や4%の予想を見て不安になるより、自分の止まる行を知るほうが判断に効きます。
💡 プロ視点
資金計画書を見ていると、金利上昇のシミュレーションが「+1%」までしか付いていないことがあります。1%だけでは限界が見えません。自分が止まる行に届くまで、0.5%刻みで出してもらってください。断られる理由のない依頼です。
【チェックリスト】自分の限界金利を出す4ステップ

限界金利とは、その金利まで上がっても返済を続けられる上限のことです。予想値ではなく、自分の家計から出てくる数字になります。
□ ステップ1|今の返済額を確認する
これから借りる人は、提示されている月々の返済額。すでに借りている人は、返済予定表の現在の返済額。
□ ステップ2|上乗せできる金額の上限を決める
毎月あといくらまでなら払えるか。教育費のピークや、収入が減る時期を含めて考えます。
□ ステップ3|合計額になる金利を逆算する
ステップ1+ステップ2の金額になる金利を、シミュレーターで探します。0.5%刻みで動かせば数分で見つかります。
□ ステップ4|返済比率で答え合わせをする
出てきた返済額が、年収に対して何%になるかを計算します。
基準 | 数値 |
フラット35の申込基準(年収400万円未満) | 返済負担率30%以下 |
フラット35の申込基準(年収400万円以上) | 返済負担率35%以下 |
無理のない目安として金融機関が示す水準 | 20〜25%程度(手取り基準) |
※出典:住宅金融支援機構「フラット35」の申込基準および、みずほ銀行の解説(2026年8月時点)。上2行は申込の上限であり、推奨値ではありません。
✅ 契約前に確認
限界金利が冒頭の「中位シナリオ(約1.8%)」に届かない場合、中心的な見通しの範囲内で家計が苦しくなります。借入額を下げる、期間を見直す、固定の比率を上げるなど、金利以外の変数で調整できないか検討してください。判断に迷うときは、ファイナンシャルプランナーなど貸し手とは別の立場の専門家に相談する方法もあります。
5年ルール・125%ルールは「負担が増えない」という意味ではない

変動金利には返済額の急変を抑える仕組みがありますが、抑えられるのは返済額であって、利息そのものではありません。
三菱UFJ銀行の公式説明では、変動金利かつ元利均等返済の場合、次のように運用されます。
5年ルール:返済額は5年ごとに見直され、その間は金利が動いても返済額が変わらない。ただし元金と利息の内訳は変わる
125%ルール:見直し後の返済額は、前回までの返済額の125%を超えない
元金均等返済を選んだ場合、これらのルールは適用されない
ここで実際に起きることを整理します。
何が起きるか | 内容 |
返済額は変わらない | 月々の支払いは5年間そのまま |
内訳が変わる | 利息の割合が増え、元金の減りが遅くなる |
未払利息が生じることがある | 返済額を利息が上回ると、払いきれない利息が残る |
最後にまとめて残る | 減らなかった元金や未払利息は、返済期間の終盤で精算される |
よくある勘違い
5年間返済額が変わらないから、5年間は影響を受けない。 影響は返済額ではなく残高に出ます。金利が上がった期間は元金の減りが遅くなり、その分が後ろに回ります。この誤解が生まれるのは、ルールの説明が「返済額」の話で終わることが多いためです。
これらのルールを採用していない金融機関もあります。契約先がどちらかを確認してください。
状況別の結論|今どの立場かで打ち手が変わる

10年後の見通しに対する打ち手は、置かれた状況で変わります。
今の状況 | 優先してやること |
これから借りる | 限界金利を先に計算し、借入額の上限を決める。金利タイプはその後 |
変動で借りていて余裕がある | 繰上返済用の資金を確保。金利が上がった局面で元金を減らせる状態にする |
変動で借りていて余裕が少ない | 残高・残期間・優遇幅を確認し、固定への切り替えや借り換えの試算を取る |
固定で借りている | 完済までの金額が確定している。10年後の予想を追う必要は薄い |
これから土地・建物を決める | 金利より先に総額を確定させる。借入額そのものが最大の変数 |
判断が割れやすいのは3行目です。固定に切り替えると返済額はその時点で上がります。 上がった返済額と、変動のまま中位シナリオ(約1.8%)まで上昇した場合の返済額を、同じ表で並べて比べてください。片方だけの試算では決められません。
銀行に聞く5つの質問

金利タイプを検討している人が、そのまま使える質問です。
💬 金融機関に聞いてみよう
「この契約の優遇幅は完済まで固定ですか。変わる条件はありますか」
「金利が1.8%、2.6%、3.5%に上がった場合の返済額を、それぞれ出してもらえますか」
「5年ルールと125%ルールは適用されますか。未払利息が出た場合、いつどう精算されますか」
「変動から固定へ切り替える場合、手数料と手続きの条件を教えてください」
「繰上返済の手数料と、最低金額はいくらですか」
この答えが返ってきたら要注意
「今は低金利なので大丈夫です」と、上昇時の数字を出さない
優遇幅が固定かどうかを即答できない
未払利息の扱いを説明できない
将来の金利を当てられる担当者はいません。見るべきは、上がった場合の数字を出せるかどうかです。
この記事の要点(Q&A)

Q. 住宅ローンの金利は10年後どうなりますか?
A. 変動金利は年1.2%〜2.6%程度になるのが中心シナリオです。日銀が推計する中立金利(名目1.1〜2.5%)まで政策金利が上がる前提で、現在の適用金利1.08%前後(2026年8月時点)に0.1〜1.5%を上乗せした水準にあたります。
Q. もっと高くなる可能性はありますか?
A. あります。銀行の期間別固定金利から逆算した試算では、10年以内に2.322%〜3.847%になる計算も示されています。ただしこれは市場が織り込んでいる水準であり、銀行のリスクプレミアムを含むため実勢より高めに出ます。
Q. 変動金利はどう計算すれば予想できますか?
A. 「今の適用金利+(将来の政策金利−今の政策金利)」で概算できます。優遇幅は契約時に固定されるため、政策金利の上昇分がそのまま適用金利に乗るという考え方です。
Q. 金利が中位シナリオまで上がると返済額はいくら増えますか?
A. 借入3,000万円・35年・元利均等返済の場合、金利1.08%で月85,837円、1.83%で月96,782円と、約1万1千円の差が出ます(全期間その金利が続いた場合の試算)。
Q. 5年ルールがあれば金利が上がっても安心ですか?
A. 返済額は5年間変わりませんが、利息の割合が増えて元金の減りが遅くなります。返済額を利息が上回ると未払利息が生じ、返済期間の終盤で精算されます。
よくある質問

Q. 今から固定に変えるべきですか。
一律の答えはありません。切り替えると返済額はその時点で上がるため、上がった返済額と、変動のまま上昇した場合の返済額を同じ条件で並べて比べる必要があります。判断材料は残高・残期間・家計の余裕で変わります。
Q. 借り換えれば優遇幅も新しくなりますか。
借り換えは新規の契約になるため、そのときの条件が適用されます。今の優遇幅が引き継がれるわけではなく、審査も改めて行われます。
Q. 変動金利が上がるのはいつ分かりますか。
多くの金融機関は年2回(4月・10月など)基準金利を見直し、その後の返済分から反映します。見直し時期と反映時期は金融機関ごとに異なるため、契約先の規定を確認してください。
Q. 10年後に金利が下がる可能性はありませんか。
景気後退や物価下落が起きれば、利下げの局面もありえます。ただし現在の政策金利1.0%は中立金利の下限(1.1%)を下回っており、日銀は金融環境を緩和的と評価しています。下振れシナリオを織り込む場合も、当面は上昇方向のほうが確度が高いという前提で備えるほうが安全側の判断になります。
Q. 金利より先に見直すべきものはありますか。
借入額そのものです。金利1%の差より、借入額を数百万円下げるほうが返済額への影響が大きい場合があります。建物と土地の総額が確定しているかを先に確認してください。
まとめ|中心シナリオは1.2〜2.6%、備えるのは上振れの3%台

10年後の見通しと、確認すべきことを整理します。
項目 | 内容 |
中心シナリオ | 変動金利 年1.2%〜2.6%(中立金利1.1〜2.5%が根拠) |
上振れシナリオ | 年3%台(市場の織り込み2.3〜3.8%) |
計算方法 | 今の適用金利+(将来の政策金利−今の政策金利) |
自分の基準 | 限界金利(何%まで払い続けられるか) |
契約前の確認 | 優遇幅が完済まで固定か/5年ルールの適用有無 |
分かれ目は、中心シナリオではなく上振れシナリオに耐えられるかどうかです。 中位の1.8%で家計が苦しくなる借り方は、金利以外の変数で調整する余地があります。
その最大の変数が借入額です。建物の見積もりが確定した金額なのか、まだ動く概算なのかで、借入額は数百万円変わります。判断しづらいときは、金額と内訳だけを第三者の目で確認する方法もあります。見積もりバンクの契約前見積もり診断では、住宅会社とは別の立場で見積書と資金計画書を検証しています。

※本記事は一般的な情報提供を目的としたものであり、個別の融資・返済計画・金利タイプの選択についての助言ではありません。本記事のシナリオは公表された推計値と現在の金利水準をもとにした試算であり、将来の金利水準を予測・保証するものではありません。金利・制度・商品内容は変更されるため、最終的な判断は、日本銀行・住宅金融支援機構・各金融機関の最新の公表情報および、ファイナンシャルプランナーなどの専門家への確認のうえで行ってください。
※本記事の金利情報は2026年8月時点のものです。金利は毎月変動します。最新の水準は必ず各金融機関および住宅金融支援機構の公式サイトでご確認ください。
参考情報・出典
一次情報(公的機関)
日本銀行「金融市場調節方針の変更について」2026年6月16日(PDF):無担保コールレート(オーバーナイト物)を1.0%程度で推移するよう促す。賛成7・反対1、6月17日から適用
住宅金融支援機構【フラット35】最新の金利情報:借入期間21年以上35年以下の最頻金利 年3.290%/20年以下 年2.970%(2026年8月時点)
中立金利の推計(日銀公表内容の報道・解説)
日銀が再推計、中立金利は1.1〜2.5%|豊トラスティ証券:2026年3月27日公表、2025年10〜12月期の名目中立金利。前回1.0〜2.5%から下限を0.1pt引き上げ
内田日銀副総裁「中立金利の推計は幅が広く使えない」(2026年6月16日):推計の扱いに対する留保
企業公式(一次情報)
みずほ銀行「住宅ローンの返済比率の目安は?」:フラット35の返済比率上限と無理のない目安
予想・分析(二次情報)
住宅ローンの10年後の変動金利は2.322%〜3.847%まで上昇と予想|ダイヤモンド不動産研究所:12銀行の期間別固定金利から逆算した試算(2026年2月時点)
日銀追加利上げで住宅ローンはいつ上がる?|モゲチェック:2026年8月時点の変動金利水準
住宅ローンの金利は10年後にどう変わる?|SBI新生銀行:競合記事の論点確認