世帯年収1200万の住宅ローン、無理なく返せる額は?手取りから逆算
更新日:8月17日
更新日:2026年8月17日

「世帯年収1200万円なら、住宅ローンはいくらまで大丈夫?」——高めの年収があるからこそ、思い切った家づくりを考える人は多いはずです。一方で、「借りすぎて後悔したくない」という不安もつきまといます。
先に結論をお伝えします。
世帯年収1200万円で無理なく返せる借入額は、約5,000万〜6,300万円が目安です。金融機関が貸してくれる上限(約9,000万円以上)とは、大きな差があります。「借りられる額」と「返せる額」は別物です。
多くの人が見落とすのが、額面年収ではなく「手取り」で考えることです。年収1200万円でも、手取りは約860万〜930万円ほど。しかも、片働きか共働きかで手取りは変わります。ここを踏まえずに借入額を決めると、返済が想定より重くなります。
この記事では、世帯年収1200万円の住宅ローンを、手取りから逆算して考えます。手取りの実額、無理なく返せる返済額と借入額、片働き・共働きの違い、ペアローンの落とし穴まで、第三者の立場で解説します。読み終えるころには、自分にとっての「安全な借入額」が見えてきます。
※ 本記事は一般的な情報の解説であり、個別の借入や返済に関する助言ではありません。実際の借入可能額や返済額は、金融機関の審査・商品・金利によって異なります。
この記事の結論
無理なく返せる借入額は、約5,000万〜6,300万円が目安
判断は「額面」ではなく、手取り(約860万〜930万円)で行う
手取りは、片働きより共働きの方が多くなる傾向
借入上限(約9,000万円以上)まで借りるのはリスクが高い
返済負担率は、手取りベースで20〜25%以内が安全ライン
共働き前提の借入は、収入減のリスクまで見込む

世帯年収1200万の住宅ローン、無理なく返せるのはいくら?【結論】

世帯年収1200万円で無理なく返せる借入額は、約5,000万〜6,300万円が目安です。これは、返済負担率を手取りの20〜25%以内に抑えた場合の金額です(金利1.3%・35年返済で試算)。
ここで大切なのが、「借りられる額」と「返せる額」は違うという点です。金融機関の審査では、年収1200万円なら9,000万円以上を借りられることもあります。しかし、それをそのまま借りると、返済が家計を圧迫します。
区分 | 金額の目安 | 説明 |
借りられる額(審査上限) | 約9,000万円以上 | 金融機関が貸せる上限 |
無理なく返せる額(適正) | 約5,000万〜6,300万円 | 手取り20〜25%以内 |
この差は、決して小さくありません。上限まで借りるかどうかで、その後の暮らしが大きく変わります。まずは、手取りから逆算する考え方を押さえましょう。
参考に、世帯年収別の「無理なく返せる借入額」の目安も見ておきましょう。年収が上がるほど借入の目安も上がりますが、生活水準や教育費も比例して増えがちです。年収1200万円は、その中で余裕を持った家づくりがしやすい水準といえます。
世帯年収 | 無理なく返せる借入額の目安 |
800万円 | 約3,500万〜4,300万円 |
1,000万円 | 約4,300万〜5,300万円 |
1,200万円 | 約5,000万〜6,300万円 |
1,500万円 | 約6,300万〜7,800万円 |
いずれも手取りの20〜25%を目安にした概算です。同じ年収でも、片働き・共働きや家族構成で適正額は変わります。表は出発点として使い、自分の手取りで調整しましょう。
💡 プロ視点
「いくら借りられるか」と「いくらなら返せるか」は、まったく別の問題です。審査に通る額は、余裕を持って返せる額より、かなり大きく出ます。判断の基準は、審査の上限ではなく、手取りから見た返済負担率に置きましょう。
👇 あわせて読みたい関連記事
手取りから逆算する3ステップ
無理のない借入額は、手取りから3ステップで逆算できます。難しい計算は不要で、順番に当てはめるだけです。この記事全体も、この3ステップに沿って解説します。
ステップは、次の3つです。まず、世帯の手取りを把握します。次に、手取りに対する安全な返済割合(20〜25%)から、年間・月々の返済額を決めます。最後に、その返済額から逆算して、無理のない借入額を求めます。
ステップ | 内容 | 目安 |
① 手取りを知る | 世帯の手取り年収を把握 | 約860万〜930万円 |
② 返済額を決める | 手取りの20〜25%以内 | 年約170万〜230万円 |
③ 借入額を逆算 | 返済額から借入額を計算 | 約5,000万〜6,300万円 |
この3ステップで出した金額が、あなたにとっての「安全圏」です。ここを起点にすれば、住宅会社の提案や物件価格に流されずに判断できます。
家づくりの予算は、住宅ローンの返済額から逆算するのが基本です。総予算が固まらないまま見積もりを取ると、金額の妥当性を判断しづらくなります。返済から決めた予算に、見積もりが収まっているか——不安なときは、住宅会社とは別の第三者に確認してもらう方法もあります。見積もりバンクは、その選択肢のひとつです。
まず手取りを知る|世帯年収1200万の手取りはいくら?
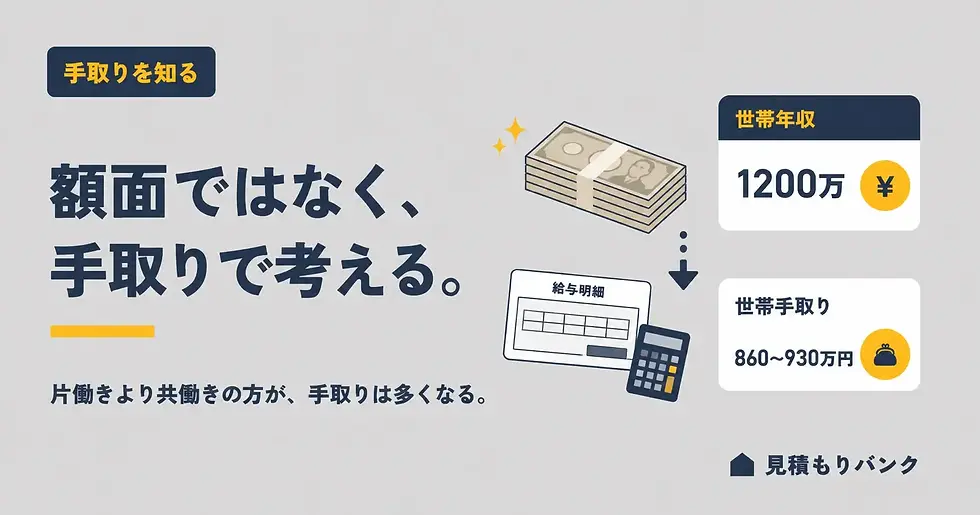
世帯年収1200万円の手取りは、約860万〜930万円です。額面の1200万円がそのまま使えるわけではありません。ここから、所得税・住民税・社会保険料が引かれます。
見落としやすいのが、同じ1200万円でも、片働きか共働きかで手取りが変わることです。共働きの方が、手取りは多くなる傾向があります。ここを理解しておくと、借入額の判断が正確になります。
片働き1200万と共働き600万+600万で手取りが変わる理由
同じ世帯年収1200万円でも、共働き(600万円+600万円)の方が手取りは多くなります。目安として、片働きの手取りは約860万〜870万円、共働きは約930万円ほどです。年間で数十万円の差が出ます。
理由は、日本の所得税が「累進課税」だからです。累進課税では、収入が高いほど税率が上がります。1人で1200万円を稼ぐと高い税率がかかりますが、2人で600万円ずつなら、それぞれに低めの税率が適用されます。
世帯構成 | 手取りの目安 | 特徴 |
片働き(1200万円) | 約860万〜870万円 | 高い税率が1人に集中 |
共働き(600万円+600万円) | 約930万円 | 税率が分散し手取りが多い |
さらに、共働きは各自が社会保険や控除を使えるため、手取りが増えやすくなります。世帯年収が同じでも、稼ぎ方で使えるお金は変わるのです。
額面1200万円から引かれるものを、片働きの場合で大まかに見てみましょう。所得税・住民税で合わせて約200万〜240万円、社会保険料で約130万〜140万円が引かれます。合計で約330万〜340万円が差し引かれ、手取りは約860万〜870万円になる計算です。
引かれるもの | 目安(片働き1200万の場合) |
所得税・住民税 | 約200万〜240万円 |
社会保険料 | 約130万〜140万円 |
手取り(残り) | 約860万〜870万円 |
この内訳は、扶養や各種控除の状況で変わります。あくまで目安ですが、額面の3割弱が税・社会保険で引かれるという感覚を持っておくと、資金計画が立てやすくなります。
💡 プロ視点
住宅ローンを考えるときは、額面ではなく「世帯の手取り」を出発点にしましょう。手取りは、片働きか共働きかで数十万円変わります。まずは源泉徴収票や給与明細で、実際の手取りを確認するのが第一歩です。
手取りをさらに減らす要素にも注意
手取りは、税金や社会保険以外の要素でも変わります。世帯年収1200万円の層では、一部の支援制度の対象外になることもあります。制度は改正が多いため、最新情報の確認が欠かせません。
たとえば、高校の授業料支援などの制度には、世帯年収による線引きが設けられている場合があります。こうした制度は、拡充や見直しが頻繁に行われています。「対象かどうか」は、その年の制度で確認する必要があります。
大切なのは、手取りや使えるお金は、額面の年収だけでは決まらないという視点です。教育費の支援が受けられるかどうかも、家計に影響します。住宅ローンの返済額は、こうした前提も踏まえて決めるのが安全です。
⚠️ ここは注意
児童手当や教育無償化などの制度は、所得による線引きや改正が頻繁にあります。「今の制度でどうか」は、必ずその時点の公式情報で確認しましょう。本記事の内容は一般的な傾向で、個別の適用を保証するものではありません。
手取りから逆算|無理なく返せる返済額と借入額

無理なく返せる返済額は、手取りの20〜25%以内が目安です。世帯手取りを900万円とすると、年間の返済額は約180万〜225万円、月々では約15万〜19万円が安全ラインになります。
この返済額から逆算すると、無理のない借入額が見えてきます。返済負担率という考え方を軸に、順に計算していきましょう。
返済負担率は手取りベースで20〜25%が安全ライン
返済負担率とは、年収に占める年間返済額の割合です。無理なく返済を続けられる目安は、手取りベースで20〜25%以内とされています。これを超えると、家計に余裕がなくなりやすくなります。
注意したいのは、金融機関の審査で使う返済負担率は「額面年収」ベースで、35%程度まで認められることです。しかし、実際に使えるのは手取りです。手取りベースで見ると、審査上限はかなり重いことが分かります。
返済負担率(手取りベース) | 状態の目安 |
20%以下 | 余裕がある・貯蓄もしやすい |
20〜25% | 無理のない一般的な目安 |
25〜30% | やや重い・支出管理が必要 |
30%超 | 家計が圧迫されやすい |
世帯手取り900万円なら、20%で年180万円、25%で年225万円が返済の目安です。ボーナス払いに頼りすぎず、月々の返済で無理がないかを確認しましょう。
借入額別の月々返済額|金利で変わる負担
月々の返済額は、借入額と金利で決まります。
同じ借入額でも、金利が上がると返済額は増えます。ここでは、返済期間35年での目安を、金利別に見てみましょう。
借入額 | 金利0.7% | 金利1.3% | 金利1.8% |
5,000万円 | 約13.4万円 | 約14.8万円 | 約16.1万円 |
6,000万円 | 約16.1万円 | 約17.8万円 | 約19.3万円 |
6,500万円 | 約17.5万円 | 約19.3万円 | 約20.9万円 |
7,000万円 | 約18.8万円 | 約20.8万円 | 約22.5万円 |
8,000万円 | 約21.5万円 | 約23.7万円 | 約25.7万円 |
世帯手取り900万円で、月々の安全ラインを約15万〜19万円とすると、無理のない借入は6,000万〜6,500万円あたりまでが目安になります。金利が上がると、この上限は下がります。
⚠️ ここは注意
変動金利は、当初の返済額が低く見えますが、将来上がる可能性があります。金利が1%上がるだけで、月々の返済は数万円増えることもあります。「今の低い金利」だけでなく、上昇した場合まで想定しておきましょう。
適正な借入額の早見|片働き・共働き別
無理のない借入額は、手取りと返済割合から逆算できます。片働き(手取り約870万円)と共働き(手取り約930万円)で、目安を出してみましょう。金利1.3%・35年返済での試算です。
世帯構成 | 手取り20%(堅実) | 手取り25%(上限目安) |
片働き(手取り約870万円) | 約4,900万円 | 約6,100万円 |
共働き(手取り約930万円) | 約5,200万円 | 約6,500万円 |
つまり、世帯年収1200万円で無理なく返せる借入額は、おおむね5,000万〜6,300万円に収まります。堅実に組むなら5,000万円前後、上限まで攻めても6,500万円程度が目安です。
💡 プロ視点
借入額は、「20%で堅実」「25%で上限」と幅で捉えるのがおすすめです。20%に抑えれば、教育費や急な支出があっても対応しやすくなります。25%を超える借入は、共働きの継続や昇給を前提にしがちで、注意が必要です。
考え方を整理すると、借入額は「堅実・標準・挑戦」の3パターンで捉えられます。どれを選ぶかは、家族構成や将来設計、リスクの取り方で変わります。すべての人に同じ正解はありません。
タイプ | 返済負担率(手取り) | 借入の目安 | 向いている人 |
堅実 | 20%前後 | 約5,000万円 | 教育費や貯蓄に余裕を持ちたい |
標準 | 22〜23% | 約5,500万〜6,000万円 | バランス重視 |
挑戦 | 25%前後 | 約6,000万〜6,500万円 | 収入安定・共働き継続の見込み |
なお、借入額は「年収倍率」でも語られます。無理のない目安は年収の5〜7倍程度とされ、世帯年収1200万円なら6,000万〜8,400万円が計算上の幅です。ただし、倍率は上限に近づくほど負担が重くなります。倍率よりも、手取りベースの返済負担率で判断する方が安全です。
借りられる額に注意|約9,000万でも借りていい?

金融機関の審査では、世帯年収1200万円なら9,000万円以上を借りられることもあります。しかし、借りられるからといって、借りていいわけではありません。ここが、住宅ローンで最も後悔しやすいポイントです。
審査上限と適正額の差は、3,000万円以上にもなります。この差を埋めているのは、「将来にわたって返し続けられるか」という視点です。
審査に通る額と、無理なく返せる額のギャップ
審査に通る額が大きいのは、金融機関が額面年収ベースで、返済負担率35%程度まで見るからです。世帯年収1200万円なら、年420万円もの返済まで計算上は可能とされます。
しかし、手取りは約900万円です。年420万円の返済は、手取りの約47%にあたります。これでは、生活費や教育費、貯蓄に回すお金がほとんど残りません。審査の上限は、あくまで「貸せる額」で、「無理なく返せる額」ではないのです。
基準 | 返済負担率 | 年間返済額 | 借入の目安 |
審査上限(額面35%) | 35% | 約420万円 | 約9,000万円超 |
無理のない返済(手取り25%) | 手取り25% | 約225万円 | 約6,300万円 |
この2つの差が、そのまま「借りすぎリスク」の大きさです。上限に近づくほど、暮らしの余裕は削られます。
フルで借りるリスクと、余裕を持つメリット
上限いっぱいで借りると、予期せぬ変化に弱くなります。収入減、金利上昇、教育費の増加などが重なると、返済が一気に苦しくなります。余裕を持った借入には、こうしたリスクへの耐性があります。
世帯年収が高いほど、生活水準も上がりがちです。住居費を上限まで使うと、そのぶん他の支出を削るのが難しくなります。「高年収だから大丈夫」ではなく、高年収でも余裕を残すのが、安全な考え方です。
✅ 契約前に確認
借入額を決める前に、次の3点を自問しましょう。
① この返済額を、収入が減っても続けられるか
② 教育費のピークと、返済が重なっても大丈夫か
③ 金利が上がっても、家計は耐えられるか
共働きの落とし穴|収入合算・ペアローンの注意点

共働きで世帯年収1200万円の場合、収入合算やペアローンで借入額を増やせます。ただし、これには落とし穴があります。借入額が増える分、リスクも大きくなるためです。
特に注意したいのが、「今の2人分の収入」を前提に借りすぎることです。ライフステージの変化で収入が減ると、返済が重くのしかかります。
ペアローン・収入合算のメリットとデメリット
ペアローンとは、夫婦それぞれが住宅ローンを組む方法です。収入合算は、1本のローンに2人の収入を合わせて審査を受ける方法です。どちらも借入額を増やせますが、メリットとデメリットがあります。
項目 | メリット | デメリット |
借入額 | 2人分で増やせる | 借りすぎのリスク |
住宅ローン控除 | 夫婦それぞれ使える | ― |
団体信用生命保険 | 各自が加入できる | ― |
諸費用 | ― | ローンが2本で費用も2倍 |
離婚・売却時 | ― | 手続きが複雑になりやすい |
ペアローンは、住宅ローン控除や団信を2人分使えるのが強みです。一方で、諸費用が2倍になり、片方に万一のことがあった場合の扱いも複雑です。メリットだけでなく、デメリットまで理解して選ぶことが大切です。
なお、共働きでも「1本のローンを片方の名義で組む(単独ローン)」という選択もあります。借入額は抑えめになりますが、名義や持分がシンプルで、収入減や離婚時のリスクも小さくなります。借入額を増やすことだけが正解ではないという視点も持っておきましょう。
組み方 | 借入額 | リスク・手続き |
ペアローン | 増やせる | 諸費用2倍・手続き複雑 |
収入合算(連帯保証・連帯債務) | 増やせる | 組み方で責任範囲が変わる |
単独ローン | 抑えめ | シンプル・リスク小 |
👇 あわせて読みたい関連記事
収入減リスク|時短・産休で負担率が跳ね上がる
共働き前提の借入で怖いのが、収入が減ったときの負担率の上昇です。出産、育児での時短勤務、転職などで、世帯収入は変わり得ます。ここを見込まずに借りると、家計が一気に苦しくなります。
たとえば、月25万円の返済を2人の収入で組んでいたとします。片方の年収が600万円から300万円に減ると、返済負担率は約31%から約38%へ跳ね上がります。同じ返済額でも、収入が減れば負担は重くなります。
状況 | 世帯収入 | 返済負担率(月25万円の場合) |
共働き継続 | 1,200万円 | 約31% |
片方が時短(600→300万円) | 900万円 | 約38% |
💡 プロ視点
共働き前提の借入は、「収入が減る可能性」まで織り込んで決めましょう。出産・育児・介護などで、働き方が変わることは珍しくありません。「片方の収入だけでも、当面は返せるか」を一つの目安にすると安心です。
返済額を左右する3要素|金利・返済期間・頭金
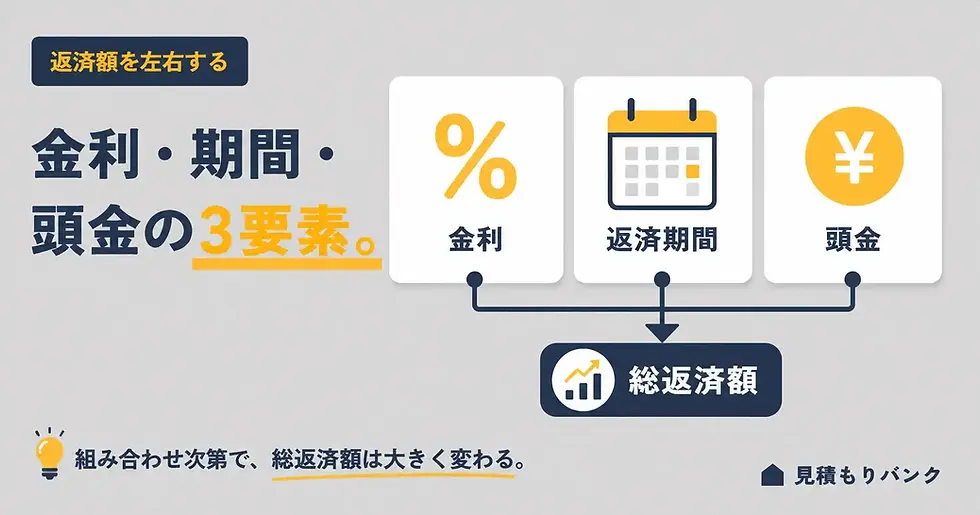
住宅ローンの返済額は、金利・返済期間・頭金の3つで大きく変わります。同じ借入額でも、この3つの組み合わせで、月々の負担も総返済額も変わります。ここを理解すると、無理のない計画を立てやすくなります。
金利タイプ|変動と固定の違い
金利には、大きく変動金利と固定金利があります。変動は当初の金利が低い代わりに将来上がる可能性があり、固定は金利が変わらない安心があります。どちらが良いかは、リスクの取り方で変わります。
変動金利は、当初の返済額を抑えられます。ただし、金利が上がれば返済額も増えます。固定金利は、返済額が最後まで変わらないため、将来の見通しが立てやすいのが特徴です。
金利タイプ | メリット | デメリット |
変動金利 | 当初の返済額が低い | 将来上がる可能性 |
固定金利 | 返済額が変わらず安心 | 当初の金利は高め |
世帯年収1200万円でも、変動で上限まで借りると、金利上昇時のリスクは大きくなります。金利が上がっても返せるかを、あらかじめ確認しておきましょう。
返済期間と頭金|総返済額への影響
返済期間と頭金も、返済額と総返済額を左右します。期間を長くすれば月々は下がりますが、総返済額は増えます。頭金を入れれば、借入額が減り、返済も軽くなります。
期間は、長いほど月々の負担が軽くなる一方、利息の総額は増えます。完済時の年齢も考えて決めましょう。頭金は、多く入れるほど借入が減りますが、手元の現金を残すこととのバランスが大切です。
要素 | 月々返済 | 総返済額 | 注意点 |
返済期間を長く | 下がる | 増える | 完済時年齢に注意 |
頭金を増やす | 下がる | 減る | 手元資金とのバランス |
✅ 契約前に確認
頭金は「入れられるだけ入れる」のが正解とは限りません。手元に、生活防衛資金(生活費の半年分程度)は残しておきましょう。教育費や急な出費に備える現金を確保したうえで、頭金を決めます。
住宅ローン控除を活かす|世帯年収1200万での考え方
住宅ローン控除は、年末のローン残高の0.7%を、最大13年間、税金から差し引ける制度です。世帯年収1200万円の層でも、条件を満たせば活用できます。返済の実質的な負担を軽くする、大きな仕組みです。
注意したいのが、所得の要件です。住宅ローン控除は、合計所得金額が一定以下であることが条件とされています。共働きで1人あたりの所得を抑えられる場合や、ペアローンで各自が控除を使う場合は、有利に働くことがあります。
控除で戻る額は、借入残高や納めている税額によって変わります。年収が高く納税額が多い世帯ほど、控除を活かしやすい面もあります。ただし、制度の内容や借入限度額は改正されることが多いため、その年の要件を必ず確認しましょう。
⚠️ ここは注意
住宅ローン控除の借入限度額や要件は、住宅の性能や年度で変わります。省エネ基準を満たすかどうかで、控除の対象額が変わることもあります。適用の可否や金額は、最新の公式情報や専門家を通じて確認してください。
👇 あわせて読みたい関連記事
世帯年収1200万でも油断できない支出|教育費と生活水準

世帯年収1200万円は高めの収入ですが、油断できない支出もあります。特に教育費と、上がりやすい生活水準です。ここを見込まずに借入額を決めると、返済が重く感じられます。
教育費のピークと住宅ローンの重なり
教育費は、子どもの成長とともに増え、進学期にピークを迎えます。この時期に住宅ローンの返済が重なると、家計が一気に厳しくなります。借入額は、教育費のピークまで見込んで決めましょう。
特に、私立や大学進学の時期は、まとまった費用がかかります。子どもが複数いれば、負担はさらに大きくなります。返済のピークと教育費のピークが重ならないかを、シミュレーションしておくと安心です。
教育費の目安も押さえておきましょう。文部科学省などの調査をもとにした一般的な目安では、子ども1人あたり、幼稚園から高校まですべて公立でも約570万円、大学まで含めると1,000万円を超えることも珍しくありません。私立が増えれば、さらに大きくなります。
進路の目安 | 子ども1人あたりの教育費(目安) |
高校まで公立 | 約570万円 |
大学(国公立)まで | 約1,000万円前後 |
私立中心 | さらに増える傾向 |
これらは目安ですが、教育費は住宅ローンと並ぶ大きな支出です。借入額を決めるときは、教育費まで含めた長期の家計で考えることが欠かせません。
💡 プロ視点
住宅ローンは、目先の返済だけでなく、10〜20年先まで見て組みましょう。子どもの進学期に返済が重なると、想定以上に家計が圧迫されます。教育費がかかる時期は、返済に余裕がある状態にしておくのが理想です。
生活水準を上げすぎない|高年収世帯の落とし穴
高年収世帯ほど、生活水準が上がりやすいという落とし穴があります。収入に合わせて支出も増えると、住宅ローンの返済が重く感じられます。年収が高くても、貯蓄ができていない世帯は珍しくありません。
住居費を上限まで使うと、他の支出を削る余地がなくなります。車、旅行、外食などの支出も、収入とともに膨らみがちです。「稼いでいるから大丈夫」ではなく、支出をコントロールする視点が欠かせません。
高年収世帯が陥りやすい点 | 対策 |
収入に合わせて支出が増える | 支出の上限を決めておく |
住居費を上限まで使う | 返済を手取り20〜25%以内に |
貯蓄が後回しになる | 先取り貯蓄を仕組み化する |
高年収世帯には、「あえて借入を抑え、手元資金を厚くする」という戦略も向いています。借入を少なめにしておき、余裕資金で繰り上げ返済や運用を選ぶ方法です。金利が低いうちは無理に繰り上げず、手元資金を残す判断もあります。
大切なのは、返済・貯蓄・教育費・老後資金のバランスです。住宅ローンだけに資金を集中させず、家計全体で配分を考えましょう。年収が高いからこそ、計画的に配分すれば、余裕のある家計を築きやすくなります。
モデルケース|世帯年収1200万・共働き夫婦の借入判断

具体的な例で、借入額の決め方を見てみましょう。
モデルケース|共働き夫婦が6,000万円で迷ったケース
30代の共働き夫婦。夫600万円・妻600万円で、世帯年収は1200万円です。子どもは1人で、今後もう1人を考えています。住宅会社からは「8,000万円まで借りられます」と言われ、6,000万〜8,000万円の家で迷っていました。
夫婦はまず、手取りを確認します。共働きの手取りは約930万円でした。安全ラインの手取り25%は年約230万円、月約19万円です。8,000万円を借りると月々約24万円となり、この目安を超えてしまいます。
さらに、妻が第2子出産で一時的に収入が減る可能性も踏まえました。妻の年収が下がれば、返済負担率は跳ね上がります。話し合いの結果、借入は6,000万円台前半に抑えることにします。
検討項目 | 内容 |
世帯年収 | 1,200万円(600万+600万) |
世帯手取り | 約930万円 |
借りられる額 | 約8,000万円 |
無理なく返せる額 | 約6,000万〜6,500万円 |
決めた借入額 | 6,200万円(月々約20万円) |
夫婦は、審査上限ではなく、手取りと将来の収入変化を基準に決めました。総予算が固まったことで、その範囲での見積もり比較にも進めます。
💬 営業担当者に聞いてみよう
「この総額は、外構や地盤改良、諸費用まで含んでいますか?」「引き渡しまでに、増える可能性がある費用を教えてください」
このケースから分かること
借りられる額ではなく手取りで決める
手取りの20〜25%を返済の目安にする
共働きは収入減の可能性まで見込む
教育費のピークを想定しておく
借入額が決まれば総予算も固まる
よくある質問(FAQ)
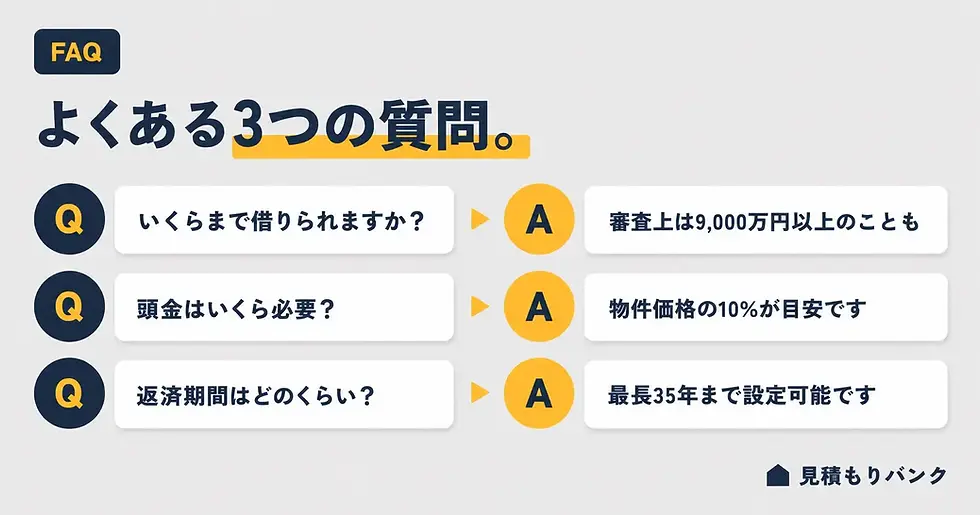
Q. 世帯年収1200万円で住宅ローンはいくらまで借りられますか?
A. 審査上では9,000万円以上のこともあります。ただし無理なく返せるのは約5,000万〜6,300万円が目安です。借りられる額と返せる額は別物です。
Q. 世帯年収1200万円の手取りはいくらですか?
A. 約860万〜930万円が目安です。片働きより共働き(600万+600万)の方が、累進課税の関係で手取りが多くなる傾向があります。
Q. 返済額は手取りの何割が安全ですか?
A. 手取りベースで20〜25%以内が安全ラインです。世帯手取り900万円なら、年約180万〜225万円、月約15万〜19万円が目安です。
Q. 8,000万円を借りても大丈夫ですか?
A. 月々の返済は35年・金利1.3%で約24万円になり、手取り25%の目安を超えます。共働きの継続や昇給が前提になりやすく、慎重な判断が必要です。
Q. ペアローンは使うべきですか?
A. 借入額を増やせ、控除や団信を2人分使えます。一方で諸費用が2倍になり、収入減や離婚時のリスクもあります。メリットとデメリットの両面で判断しましょう。
Q. 変動金利と固定金利、どちらがいいですか?
A. リスクの取り方で変わります。変動は当初の返済が低く、固定は返済額が変わらない安心があります。上限近くまで借りるなら、金利上昇への備えが重要です。
Q. 頭金はいくら入れるべきですか?
A. 入れるほど借入は減りますが、手元資金とのバランスが大切です。生活防衛資金や教育費を残したうえで、頭金の額を決めましょう。
Q. 世帯年収1200万円で7,000万円の家は無理がありますか?
A. 借入7,000万円は月々約20万〜22万円(35年)で、共働きなら手取り25%前後です。頭金や自己資金があれば射程ですが、片働きや収入減リスクがある場合は慎重に判断しましょう。
Q. 繰り上げ返済はした方がいいですか?
A. 金利が低いうちは、無理に繰り上げず手元資金を残す選択もあります。教育費や急な出費に備えつつ、余裕資金の範囲で行うのが基本です。
Q. 予算に見積もりが収まっているか不安です。
A. 住宅の総額は本体価格の1.2〜1.3倍になります。付帯や諸費用まで含めて総額で確認し、必要なら第三者にチェックしてもらう方法もあります。
まとめ|借りられる額ではなく「返せる額」で決める

世帯年収1200万円で無理なく返せる住宅ローンは、約5,000万〜6,300万円が目安です。金融機関が貸してくれる上限(約9,000万円以上)とは、大きな差があります。大切なのは、借りられる額ではなく「返せる額」で決めることです。
判断の基準は、額面ではなく手取り(約860万〜930万円)です。手取りは、片働きより共働きの方が多くなる傾向があります。その手取りの20〜25%以内に返済を抑えるのが、無理のない借入の目安です。
特に共働きは、収入が減るリスクまで見込みましょう。出産や時短勤務で世帯収入が下がると、返済負担率は跳ね上がります。教育費のピークや、生活水準の上がりやすさも踏まえて、余裕を持った借入にすることが大切です。
無理のない借入額が決まったら、その予算に住宅の総額が収まるかを確認します。
見積もりに必要な費用がすべて入っているか、不安なときは、住宅会社とは別の第三者に確認してもらう方法もあります。見積もりバンクは、その選択肢のひとつです。返せる額から逆算し、安心できる家づくりを進めてください。
参考文献・出典
本記事は、以下の情報および一般的な住宅・家計の知見をもとに、第三者視点で整理・再構成しています。
※ 手取り・返済額・借入額は、いずれも一般的な条件での目安です。実際の金額は、家族構成・控除・金融機関・商品・金利によって異なります。 ※ 税制・支援制度・金利は改正や変動があります。最新の情報は、公式情報や金融機関・専門家を通じて必ず確認してください。 ※ 本記事は一般的な情報提供であり、個別の借入・投資・税務に関する助言ではありません。