


住宅ローンはみんないくら払ってる?月々の現実と無理しない判断軸
更新日:9月10日
【PR】更新日:2026年08月27日

住宅ローンを考え始めたとき、多くの人が真っ先に検索するのが「住宅ローン みんないくら払ってる?」 という疑問です。
周りを見ると、同じ年代でも普通に新築を建て、子育てや旅行もしているように見える。「自分だけ不安になりすぎ?」と感じるのも無理はありません。
ただし、住宅ローンは他人と比較できないお金であり、平均を知っても正解は見えてこないテーマです。
この記事では、
実際に多い月々返済額のリアル
なぜ人によって支払額が大きく違うのか
「払えているように見える」錯覚の正体
無理しない住宅ローン額の考え方
を、営業トークや表面的な平均論ではなく、家計と生活実態ベースで解説します。
「みんな基準」ではなく、あなたにとって無理のない判断軸を見つけたい方は、ぜひ最後まで読んでみてください。
目次
住宅ローン「みんないくら払ってる?」が気になる理由
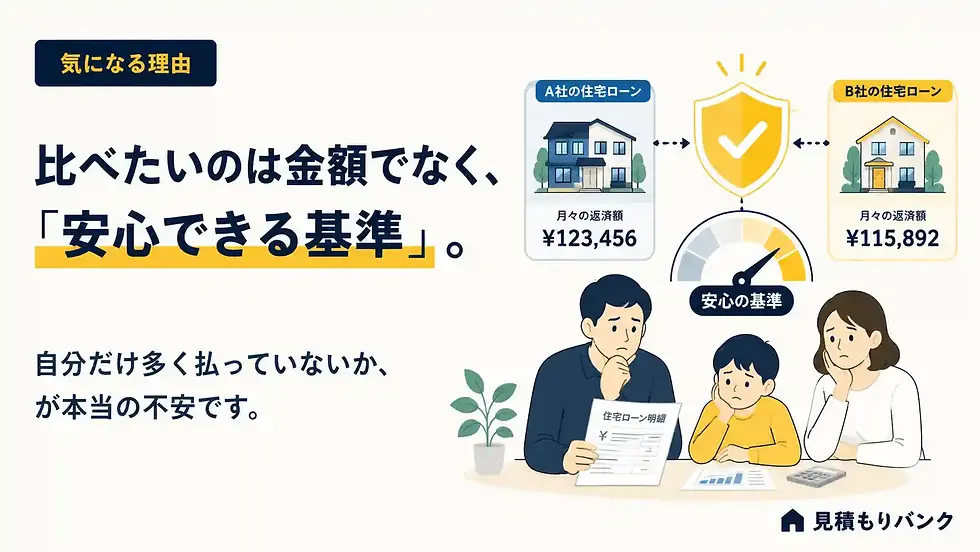
「住宅ローンって、みんないくら払ってるんだろう?」
家づくりを考え始めた多くの人が、ほぼ必ずこの疑問にたどり着きます。それは決して“お金に卑しい”からでも、“比較したい性格”だからでもありません。
住宅ローンは、人生で最も大きく、かつ長期間にわたる固定支出だからです。
相談の入り口はほぼ例外なく、次の一言から始まります。
「正直、みんながどれくらい払ってるのか分からなくて不安で…」
ここではまず、なぜここまで「住宅ローン みんないくら払ってる」という検索が増え続けているのか、その背景を紐解いていきます。
周りと比べられないお金の話
住宅ローンの話がやっかいなのは、比較したくても比較できない点にあります。
なぜ住宅ローンは「聞きにくい」のか
友人や同僚とこんな会話をすることは、ほとんどありません。
「毎月の住宅ローン、いくら払ってる?」
「ボーナス払い、いくら組んだ?」
「正直、家計きつくない?」
聞けない理由はシンプルで、住宅ローン=家計のリアルそのものだからです。
年収、貯蓄、家族構成、価値観。すべてが透けて見えてしまう話題なので、自然と“タブー”になります。
それでも「みんないくら?」が気になる心理
一方で、SNSや街中ではこんな光景が目に入ります。
同年代で新築を建てている
子ども2人いても余裕そうに見える
旅行や外食も普通にしている
すると、頭の中でこんな疑問が浮かびます。
「あの人たち、住宅ローンどうなってるんだろう?」「自分だけ不安になりすぎ?」
この“答えのない比較”こそが、「住宅ローン みんないくら払ってる」という検索を生み続けている最大の理由です。
【プロ視点のひとこと】
住宅ローン相談で一番多い失敗は「他人と比べられない不安を、数字で埋めようとすること」です。比較の軸を間違えると、安心したつもりで無理なローンを組んでしまいます。
営業やネット情報がバラバラな理由
「営業マンに聞いても、ネットで調べても、答えが違う」
これも、住宅ローン相談では非常によく出てくる悩みです。
営業担当が言う「大丈夫」の正体
住宅会社の営業担当から、こんな説明を受けた経験はありませんか?
「この年収なら全然問題ありません」
「みなさん同じくらいの返済額ですよ」
「今は低金利なので安心です」
ここで注意したいのは、営業担当の“大丈夫”は、生活の大丈夫ではないという点です。
多くの場合、その基準は次のどちらかです。
銀行審査が通るかどうか
過去に同じ条件で契約した人がいるか
つまり、「返せるか」ではなく「借りられるか」を基準にした話になっているケースがほとんどです。
ネット情報が混乱を招く理由
一方、ネット検索ではこんな情報が並びます。
「住宅ローンの平均返済額は月◯万円」
「年収◯万円なら◯万円までOK」
「返済負担率は25%以内が目安」
どれも間違いではありません。ただし、前提条件がすべて違うのです。
いつのデータか
新築か中古か
都市部か地方か
共働きか単独収入か
これらを無視して数字だけを見ると、「結局、みんないくらなの?」という混乱が深まります。
【実体験ベースの注意点】
同じ「月10万円返済」でも・ボーナス払いあり・35年ローン・変動金利・貯蓄ゼロという条件が重なると、将来の苦しさはまったく別物になります。
正解が分かりにくいテーマ
住宅ローンの厄介さは、「正解が一つではない」ところにあります。
なぜ平均値が役に立たないのか
よくある誤解がこれです。
「平均が分かれば、自分もそれくらいにすれば安心」
しかし住宅ローンでは、平均値はほとんど参考になりません。
理由は明確で、
住宅価格が地域で大きく違う
世帯年収・働き方が多様
子育て・老後の考え方もバラバラ
同じ日本でも、前提条件が違いすぎるのです。
「払えている」と「耐えている」は違う
もう一つ、あまり語られない事実があります。
住宅ローンは「払えている人」と「耐えている人」が混在している
表面上は問題なさそうでも、
貯金がほぼできていない
ボーナスが出ないと赤字
将来の教育費を考えていない
こうしたケースは、決して珍しくありません。
それでも多くの人は、苦しさを表に出さないため「うまくいっているように見える」のです。
【プロ視点のアドバイス】
「みんないくら払ってるか」を知ること自体は悪くありません。ただし本当に知るべきなのは、「その人たちが、どんな前提で払っているか」です。
【第1章まとめ】
住宅ローンは他人と比較しにくいお金の話
営業やネット情報は前提条件が違うため混乱しやすい
「みんないくら」という問いに単純な答えは存在しない
表に見える安心感と、実際の家計負担は別物
実際に多い住宅ローンの月々返済額

「住宅ローンはみんないくら払ってるのか?」
この疑問に対して、ここからは感覚ではなく、実際の数字ベースで整理していきます。ただし最初に強調しておきたいのは、ここで紹介する金額は“正解”ではなく“分布”だという点です。
平均・目安を知ることは安心材料になりますが、それをそのまま自分に当てはめるのは危険です。
全国平均で見る月々の支払額
まずは、もっとも多く検索されている切り口である「全国的に見て、住宅ローンは月いくら払っている人が多いのか」から見ていきます。
全国データから見える“ボリュームゾーン”
複数の住宅ローン利用者調査(住宅金融関連統計・金融機関公開データ)を横断すると、持ち家取得世帯の月々返済額は、次のゾーンに集中しています。
月々の住宅ローン返済額 | 割合イメージ |
〜7万円 | 少数派 |
8〜10万円 | やや多い |
10〜12万円 | 最多ゾーン |
13〜15万円 | やや多い |
16万円以上 | 都市部中心 |
つまり、「住宅ローンはみんないくら払ってる?」
→ 全国的には月10〜12万円前後が最も多いというのが、ひとつの事実です。
ここで注意すべき前提条件
この数字だけを見ると、こう思う方も多いはずです。
「じゃあ、うちも10〜12万円くらいなら大丈夫かな?」
ただし、この平均ゾーンには次のような条件が混ざっています。
ボーナス払いあり/なしが混在
共働き前提の世帯を含む
地方と都市部が混在
35年ローンが多数派
つまり、同じ10万円でも“中身”はまったく違うのです。
【プロ視点の注意】
平均返済額は「安心材料」にはなりますが「安全ライン」ではありません。安全かどうかは、必ず家計全体で判断する必要があります。
世帯年収別の目安
次に、「住宅ローン みんないくら払ってる」を世帯年収別に分解して見ていきます。
ここは非常に重要なポイントです。
世帯年収別|月々返済額の現実的ゾーン
以下は、実務でよく見かける“無理が表面化しにくい返済ゾーン”を整理したものです。
世帯年収 | 月々返済額の目安 | 備考 |
400万円 | 7〜8万円 | 貯蓄との両立が鍵 |
500万円 | 8〜9万円 | 教育費次第で差 |
600万円 | 9〜10万円 | 最も相談が多い層 |
700万円 | 10〜12万円 | 都市部では一般的 |
800万円 | 12〜14万円 | 共働き前提が多い |
※ボーナス払いなし・変動〜固定ミックスを想定
「借りられる額」と「払えている額」のズレ
ここで必ず出てくるのが、この疑問です。
「年収600万円なら、もっと借りられるって言われました」その通りです。
銀行審査上は、年収600万円なら月12〜13万円返済でも通ることは珍しくありません。
しかし現場で見てきた感覚では、
10万円以内 → 家計が回りやすい
11〜12万円 → 余裕が減る
13万円超 → どこかを削る生活
という分かれ目が、かなりはっきりしています。
【実体験コメント】
年収ベースで見ると「大丈夫」に見えても、実際は・保険・車・スマホ・教育費が重なった瞬間、一気に苦しくなる家庭が多いです。
新築・中古での違い
最後に、新築と中古で「みんないくら払ってるか」がどう違うのかを整理します。
新築住宅の場合
新築(注文住宅・分譲住宅)では、月々返済額はやや高めになる傾向があります。
区分 | 月々返済額の多いゾーン |
新築注文住宅 | 10〜13万円 |
新築分譲住宅 | 9〜12万円 |
理由は明確で、
建築費・人件費の上昇
土地代込みの総額増加
35年フルローンが多い
といった背景があります。
中古住宅の場合
一方、中古住宅は次のような傾向です。
区分 | 月々返済額の多いゾーン |
中古住宅(リフォームなし) | 6〜8万円 |
中古+リノベ | 7〜9万円 |
ただし注意点もあります。
修繕費が後から発生しやすい
住宅ローン控除条件が変わる
築年数による金融機関の制限
「月々が安い=トータルで安心」ではない点は要注意です。
【プロ視点の補足】
新築か中古かで迷うときは、「ローン額」ではなく「住んでから30年の総支出」で比べてください。
月々1万円の差は、30年で360万円になります。
【第2章まとめ】
全国的には月10〜12万円が最も多い
年収別で見ると「払えているゾーン」は意外と狭い
銀行がOKでも家計がOKとは限らない
新築は高め・中古は低めだが、それぞれ別のリスクがある
住宅ローンの支払額が人によって違う理由
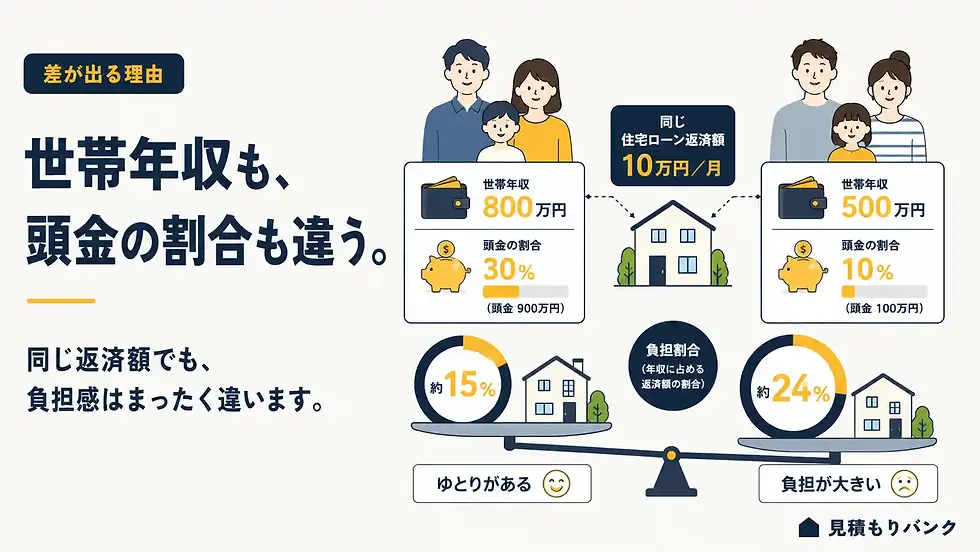
同じような年齢、同じような年収に見えても、住宅ローンの月々返済額は驚くほど差が出ます。
実際の相談現場では、
年収600万円で月8万円の人
年収600万円で月13万円の人
この両方が、同時に存在しています。
ここでは、「なぜそんな差が生まれるのか」を営業トークでは語られにくい内部構造まで含めて解説します。
借入額と返済期間の差
まず最も大きな要因が、「いくら借りて」「何年で返すか」です。
当たり前のようでいて、ここに落とし穴があります。
借入額は「建物代」だけではない
住宅ローンの借入額は、単純に建物価格だけで決まりません。
多くの人が見落としがちなのが、次の項目です。
付帯工事(給排水・電気・仮設工事)
外構工事
地盤改良費
諸費用(登記・ローン手数料・火災保険など)
これらが積み上がると、「最初に聞いていた金額」→ +200〜400万円になるケースは、正直かなり多いです。
その結果、借入額が想定より大きくなり、月々返済も増えるという流れが起きます。
返済期間「35年」が当たり前になった影響
最近の住宅ローンでは、35年返済がほぼ標準になっています。
これは一見、月々を抑えられるメリットがあります。
例)
30年返済:月11.5万円
35年返済:月10.3万円
この「1万円ちょっとの差」が、判断を鈍らせます。
しかし裏側では、
完済年齢が70歳前後になる
金利上昇リスクを長く抱える
老後資金と返済期間が重なる
という長期的な負担を引き受けていることになります。
【プロ視点の警鐘】
「35年で組めば大丈夫」は、今の家計だけを見た判断です。退職後も払う前提になっていないか、必ず確認してください。
金利タイプの違い
次に大きく影響するのが、金利タイプ(変動・固定)の選択です。
ここは「みんないくら払ってる?」という疑問を最も錯覚させやすいポイントでもあります。
変動金利が多い=月々が低く見える
現在、住宅ローン利用者の多くが変動金利を選択しています。
理由はシンプルで、
初期金利が低い
月々返済額が安く見える
営業・銀行から勧められやすい
例えば同じ借入額でも、
金利タイプ | 月々返済額(目安) |
変動金利 | 約10万円 |
固定金利 | 約11.5万円 |
この差を見ると、変動を選びたくなるのは自然です。
「今の返済額」だけで比べる危険性
問題はここからです。
「みんな10万円くらい払ってるよ」と言われている人たちの中には、
変動金利前提
金利上昇を織り込んでいない
将来の返済増額を想定していない
というケースが混ざっています。
つまり、今の返済額=将来も同じとは限らないということです。
【実体験エピソード】
実際に、「最初は月9万円だったのに、じわじわ上がってきて不安」という相談は、ここ数年で確実に増えています。金利は“急にではなく、静かに効いてくる”のが厄介です。
地域・住宅価格の差
最後に見落とされがちなのが、地域差です。
これは、全国平均が当てにならない最大の理由でもあります。
都市部と地方で「同じ家」は建たない
例えば、同じ30坪の家でも、
首都圏
地方都市
郊外・農村部
では、土地代がまったく違います。
結果として、
地域 | 月々返済額の傾向 |
都市部 | 12〜15万円 |
地方都市 | 9〜12万円 |
郊外・地方 | 7〜10万円 |
この差が生まれます。
地方でも安心できない理由
「地方だから大丈夫」と思われがちですが、実務ではこんなケースもあります。
車2台必須
ガソリン代・保険代が高い
教育費が想定以上にかかる
結果として、住宅ローンは安いのに、生活全体では余裕がないという逆転現象が起きることもあります。
【プロ視点のまとめ】
住宅ローンの支払額は、・借入額・返済期間・金利タイプ・地域という「組み合わせ」で決まります。どれか一つだけ見ても意味がありません。
【第3章まとめ】
借入額と返済期間の設定で月々は大きく変わる
金利タイプの違いが「錯覚」を生みやすい
地域差によって平均はほぼ意味を持たない
「みんないくら」という数字の裏には条件差がある
「みんな払えている」ように見える錯覚

ここまで読んで、「それでも周りを見ると、みんな普通に暮らしているように見える…」そう感じた方も多いと思います。
実はこの感覚こそが、住宅ローンで無理をしてしまう最大の落とし穴です。
表に出ない家計の実態
住宅ローンの怖さは、苦しさが外から見えないことにあります。
SNSや日常会話が作る「余裕の錯覚」
例えば、こんな光景。
新築の家に住んでいる
子どももいて、外食や旅行もしている
車もそれなりに新しい
これを見ると、「あの人たち、住宅ローン払えてるんだな」「自分も同じくらいなら大丈夫かも」と思ってしまいます。
ですが、実際に家計の中身を聞くと、こんなケースは珍しくありません。
貯金はほぼできていない
ボーナスが出ないと赤字
突発的な出費はカード頼り
教育費は「その時考える」
見えている生活=余裕がある、ではないのです。
住宅ローンは「耐えられる」設計になりやすい
住宅ローンは、
月々決まった額
自動引き落とし
長期前提
という仕組みのため、多少無理でも“耐えられてしまう”設計になっています。
これが逆に危険です。苦しいけど、破綻はしていない→ だから問題ないと思ってしまう
この状態が、10年・15年と続くケースもあります。
【実体験ベースの話】
相談に来られる方の中には、「正直キツいけど、みんなこんなもんだと思ってました」と話す方が本当に多いです。それが“普通”になってしまうのが、一番怖い。
ボーナス併用の落とし穴
「月々はそんなに高くありませんよ」
そう言われてよく見ると、ボーナス払いが組み込まれているケース。
これも、「みんないくら払ってる?」を分かりにくくしている要因です。
月々が安く見えるカラクリ
例として、こんなローンがあります。
月々返済:9万円
ボーナス払い:年2回 各15万円
一見すると、「月9万円なら、みんなと同じくらい」と思いますが、実際は
年間返済額:9万円×12+30万円=138万円
実質月額:約11.5万円
見た目と実態がズレているのです。
ボーナスは「確定収入」ではない
ボーナス払いが危険なのは、
業績次第で減る・なくなる
転職・育休で途切れる
定年後は前提が崩れる
という性質を持っているからです。
それでも多くの人が選んでしまう理由は、「今は大丈夫だから」「みんな使っているから」という心理です。
【プロ視点の警告】
ボーナス払いは“余裕がある人が調整用に使うもの”であって、月々を下げるための手段ではありません。ここを逆に使うと、家計が一気に不安定になります。
将来負担が見えていないケース
住宅ローンが「払えているように見える」最大の理由。それは、将来の支出をまだ迎えていないからです。
住宅ローンは「前半が一番ラク」
多くの家庭では、
子どもが小さい
教育費がまだ少ない
収入も安定している
というタイミングで住宅ローンを組みます。
この時期は、正直かなり回りやすいです。
しかし数年後、
教育費が一気に増える
習い事・塾・進学
車の買い替え
親の介護
自分たちの老後準備
これらが同時多発的にやってくる可能性があります。
よくある「後悔の言葉」
実際に聞いた声を、そのまま書きます。
「子どもが小さい今は余裕だけど、この先ずっと同じとは思えなくなってきた」
「当時は払えると思ったけど、今考えると、将来まで見えてなかった」
これは特別な人の話ではありません。
【専門家視点の整理】
住宅ローンは「今払えるか」ではなく「一番キツい時期でも耐えられるか」で判断しないと、後から必ずズレが出ます。
【第4章まとめ】
他人の生活は“余裕があるように見える”だけ
住宅ローンは耐えられてしまう設計
ボーナス払いが錯覚を強める
将来支出を迎えていないだけのケースが多い
無理している人に共通するサイン

「住宅ローンはみんないくら払ってるか」よりも、実は100倍大事なのがこの視点です。
そのローン、無理していないか?
無理は、最初から破綻という形では現れません。じわじわ・静かに・気づかないうちに進行します。
ここでは、これまで数多くの家計・見積もり・資金計画を見てきた中で、共通して現れる“危険サイン”を整理します。
返済額を上限ギリギリで組んでいる
最も分かりやすく、そして最も多いサインがこれです。
「借りられる上限」で考えてしまう危険性
住宅ローンの相談で、よくある流れがあります。
年収から借入可能額を算出
「ここまで借りられます」と提示される
その金額を前提に家づくりが進む
一見、自然な流れですが、ここに落とし穴があります。
銀行が見ているのは、
延滞しないか
回収できるか
という金融機関の安全性であって、あなたの生活の余裕ではありません。
実務でよく見るライン感覚
感覚的な話になりますが、現場では次の差がはっきり出ます。
上限の80%前後で組んだ人 → 比較的安定
上限ギリギリで組んだ人 → 数年後に不安が出やすい
特に危険なのは、
「今は共働きだから」
「今は子どもが小さいから」
「今はボーナスが出ているから」
“今”を前提にした上限設定です。
【プロ視点のチェック】
借入額を決めるとき、「これ以上だと審査が通らない」を基準にしていたら要注意です。本来は「これ以上だと生活が不安」が基準になるべきです。
生活費・貯蓄が後回しになっている
次に多いのが、「払えているけど、残らない」状態です。
家計に起きている変化のサイン
無理が出始めると、家計にはこんな変化が出ます。
毎月の貯金額が減った/できなくなった
ボーナスを貯金に回せなくなった
特別費(旅行・家電)が怖くなった
クレジットカードの分割・リボが増えた
これらはすべて、住宅ローンが家計の余白を削っているサインです。
「貯蓄は後から考える」の危険性
よく聞く言葉があります。
「今はローンが重いけど、そのうち収入も上がるし、貯金は後で…」
しかし実際には、
子育て期は出費が増える
昇給は思ったほど伸びない
物価は確実に上がる
貯めやすい時期は、意外と今しかないケースが多いのです。
【実体験コメント】
相談で多いのは、「もっと早く余裕を持たせればよかった」という後悔です。家は建て直せませんが、計画段階なら調整はできます。
教育費・老後資金を考えていない
最後のサインは、まだ見えていない未来を織り込めていないことです。
教育費は「突然重くなる」
子どもが小さいうちは、
食費もそこまで増えない
教育費も少額
生活は比較的安定
ですが、
塾
習い事
高校・大学
下宿・仕送り
これらは、ある日まとめて重くなります。
住宅ローンを組んだ時点で、
教育費はざっくりでも把握していたか
ローン返済と重なる時期を意識していたか
この差は、後でかなり効いてきます。
老後資金は「最後に残る負担」
もう一つ見落とされがちなのが、完済年齢です。
65歳完済
70歳完済
それ以降
この違いは、老後の安心感に直結します。
「定年後もローンがある」「年金から返済する前提」
これは、実際に相談現場でよく出てくる悩みです。
【専門家視点のまとめ】
無理な住宅ローンは、・返済額・貯蓄・将来資金のどこかに必ず歪みを生みます。3つすべてが回っているか、必ず確認してください。
【第5章セルフチェックリスト】
以下に簡易チェックリストを用意しました。
借入額は「審査上限」を基準にした
月々の貯金額がほぼ残らない
ボーナスがないと家計が苦しい
教育費は「その時考える」予定
完済年齢を正確に把握していない
3つ以上当てはまる場合、住宅ローンは「やや無理寄り」の可能性があります。
【第5章まとめ】
無理は静かに進行する
上限ギリギリの借入は要注意
貯蓄ができないのは危険信号
将来資金を後回しにすると後悔しやすい
無理しない住宅ローン額の考え方

ここまでで、
住宅ローンはみんないくら払ってるのか
なぜ人によって差が出るのか
無理している人に共通するサイン
が見えてきたはずです。
では本題です。
結局、自分はいくらまでなら“無理しない”のか?
この章では、営業トークや平均値から一度離れて、「生活を守るための判断軸」を整理します。
月々返済から逆算する
最も大事な考え方が、「借入額から考えない」ことです。
よくある間違った順番
多くの人が、次の順番で考えてしまいます。
年収から借入可能額を見る
借入額を上限に家を探す
月々返済額をあとから確認する
この順番だと、生活の余白が削られやすいのが現実です。
正しい順番は「月々」から
無理しないための順番は、こうです。
月々いくらまでなら安心かを決める
そこから借入額を逆算する
その範囲で家づくりを考える
ポイントは、「払える額」ではなく「安心できる額」で考えること。
実務でよく使う目安
あくまで参考ですが、現場ではこんな感覚があります。
世帯年収 | 安心ライン(月々) |
400万円 | 〜7万円 |
500万円 | 〜8万円 |
600万円 | 〜9万円 |
700万円 | 〜10万円 |
800万円 | 〜11万円 |
※ボーナス払いなし・貯蓄前提
「みんないくら払ってるか」より「この金額なら気持ちが荒れないか」で考える方が、後悔は圧倒的に少なくなります。
【プロ視点のアドバイス】
月々返済を決めるときは、「一番お金がかかる未来」を想定してください。今がラクかどうかは、実はあまり重要ではありません。
「払える額」と「安心額」を分ける
ここは、住宅ローンで後悔する人としない人を分ける決定的な分岐点です。
「払える」と「安心」は別物
例えば、こんな状態。
月12万円でも払える
生活はできている
でも、常に不安がある
これは払えているけど、安心ではない状態です。
一方で、
月9万円なら余裕がある
貯金もできる
将来の話もしやすい
こちらは、安心して払えている状態です。
安心額の見つけ方(具体)
次の質問に答えてみてください。
毎月、いくらなら貯金できる?
急な出費があっても慌てない?
将来の話を避けたくならない?
これらすべてに「YES」と言える金額が、安心額です。
【実体験コメント】
契約前に「もう少し抑えた方が安心かも…」と感じていた人ほど、後から「やっぱり正解だった」と言います。その直感、だいたい合っています。
将来支出を含めた判断
最後に、必ず入れてほしい視点です。
住宅ローンは、単体では存在しない
必ず、将来支出とセットで考える必要があります。
同時に考えるべき支出リスト
最低限、次は織り込んでください。
教育費(進学・塾・習い事)
車(買い替え・維持費)
保険(見直し含む)
老後資金
住宅のメンテナンス費
特に怖いのは、住宅ローン+教育費+老後準備が重なるタイミングです。
ライフプラン視点での判断
実務では、
ローン返済表
家計収支
将来イベント
を同時に並べて判断します。
これをやらずに、「今払えるから大丈夫」で決めてしまうと、後から調整が効きません。
【専門家視点のまとめ】
無理しない住宅ローンとは、・返済・貯蓄・将来が同時に回る設計です。どれか一つを犠牲にするローンは、いずれ必ず苦しくなります。
【第6章まとめ】
借入額ではなく月々から考える
「払える」と「安心」は分けて考える
将来支出を必ず含める
不安が残るなら、それはサイン
まとめ|住宅ローンは「みんな」より「自分基準」で決める

ここまで、「住宅ローン みんないくら払ってる」という疑問を、あらゆる角度から見てきました。
改めて結論を整理します。
「みんないくら?」の答え
全国的には月10〜12万円が多い
ただし前提条件はバラバラ
払えている人と耐えている人が混在
この数字に“正解”はありません。
本当に見るべき判断軸
住宅ローンで後悔しない人は、次の視点で判断しています。
他人と比べない
月々の安心感を優先
将来を含めて考える
不安を放置しない
最後に|プロとして伝えたいこと
住宅ローンは、「どれだけ高い家を建てられるか」ではありません。どれだけ安心して暮らし続けられるかです。
もし今、
みんなはいくら払ってるんだろう
この金額で本当に大丈夫かな
なんとなく不安が消えない
そう感じているなら、それは考えすぎではなく、考えるべきタイミングです。
この記事の執筆者
見積もりバンク 運営者
注文住宅の見積書・資金計画書を、住宅会社とは別の第三者の立場から確認しています。金額の高低だけでなく、費用の抜け漏れ、概算項目、別途工事、二重計上などを整理し、契約前の判断材料を提供しています。
対応内容:契約前見積もり診断/追加変更見積もり診断
運営者情報:見積もりバンク運営者ページ
参考文献
1. 国土交通省 住宅市場動向調査/住宅取得者の実態調査
住宅取得世帯の年収、返済負担、住宅価格の全国データ
新築・中古別の取得傾向
家計負担率の実態把握出典:国土交通省 住宅局 公表資料
2. 住宅金融支援機構 フラット35利用者調査/住宅ローン利用実態調査
月々返済額・借入額・返済期間の分布
ボーナス払い利用率
金利タイプ別の傾向出典:住宅金融支援機構 調査レポート
3. 日本銀行 金融経済統計/長短金利データ
住宅ローン金利の長期推移
変動金利・固定金利を取り巻く金融環境出典:日本銀行 統計データ
4. 総務省 家計調査・全国消費実態調査
世帯別支出構造
住居費・教育費・自動車関連費の実態
住宅ローン返済と生活費の関係性分析出典:総務省統計局
制度・ルール関連(住宅ローン判断の前提)
5. 国税庁 住宅ローン控除制度の公式解説
控除対象・適用条件
年度ごとの制度変更点出典:国税庁 タックスアンサー


