


4000万の家を買える人の年収は?変動なら約550万円、全期間固定なら約770万円
更新日:9月17日
更新日:2026年08月27日
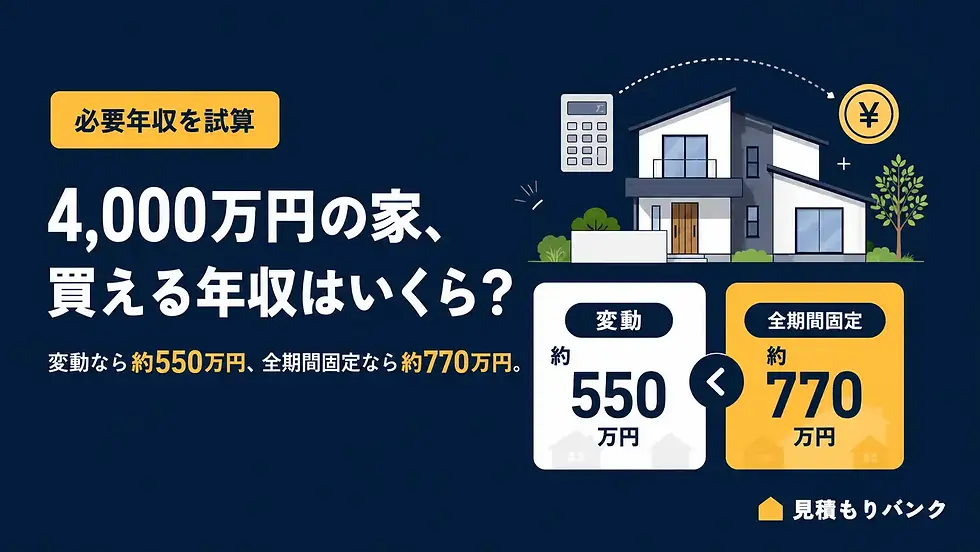
4,000万円を借りて家を買う場合に必要な年収は、金利タイプによって約220万円変わります。
2026年8月時点の金利で、返済期間35年・返済負担率25%で計算すると、変動金利(年1.08%前後)なら約549万円、全期間固定のフラット35(年3.29%)なら約770万円が目安です。同じ4,000万円でも、借り方で必要な年収は大きく変わります。
この記事で分かること
金利タイプ別・頭金別に見た必要年収の目安(2026年8月時点の金利で試算)
「4,000万円の家」が指す3つの意味と、それぞれで変わる資金計画
実際に注文住宅を建てた人の世帯年収(公的統計)
「年収の5〜7倍」という目安を今の金利で使えるか
審査で通る金額と、家計が回る金額の違い
この記事の独自ポイント
多くの記事が変動0.7%前後で計算していますが、本記事は2026年8月時点の実勢金利で計算し直しています。あわせて、住宅金融支援機構の調査から実際の購入者の年収も並べます。
※本記事の金利情報は2026年8月時点のものです。金利は毎月変わるため、最新の水準は各金融機関および住宅金融支援機構の公式サイトでご確認ください。
目次
先に結論|必要年収は金利タイプで約220万円変わる

借入4,000万円・返済期間35年・元利均等返済で計算した必要年収は次のとおりです。
返済負担率 | 変動金利 1.08% | フラット35 3.29% | 差 |
20%(余裕を持たせる) | 686万円 | 963万円 | 277万円 |
25%(無理のない目安) | 549万円 | 770万円 | 221万円 |
30% | 458万円 | 642万円 | 184万円 |
35%(フラット35の申込上限) | 392万円 | 550万円 | 158万円 |
※借入4,000万円・35年・元利均等返済・ボーナス返済なしで、その金利が全期間続いた場合の試算です(2026年8月時点の金利で計算)。返済負担率は年収に対する年間返済額の割合を指します。
この表から見るべきなのは、同じ借入額でも金利タイプで200万円前後の差が出るという点です。
月々の返済額に直すと、変動1.08%で114,412円、フラット35 3.29%で160,486円。その差は月46,074円です。
どちらを選ぶかで必要年収が変わるため、「4,000万円の家に必要な年収は○万円」と一つの数字で答えることはできません。
👇 あわせて読みたい関連記事
「4,000万円の家」には3つの意味がある

「4,000万円の家」という言葉は、どこまでを含んだ金額かで3通りに分かれます。どれを指しているかで、必要な資金はまったく違います。
解釈 | 含まれるもの | 総額の目安 |
① 建物本体が4,000万円 | 建物工事のみ | 土地代・付帯工事・諸費用が別途必要 |
② 建物の総額が4,000万円 | 建物+付帯工事+諸費用 | 土地代が別途必要 |
③ 土地込みの総額が4,000万円 | 土地+建物+諸費用 | これが上限額 |
注文住宅で最も間違いが起きやすいのは①と②の区別です。
建物本体4,000万円という提示を受けても、そこに外構・地盤改良・照明・カーテン・空調が含まれていなければ、総額はさらに上がります。
🔍 見積書ではここを見る
見積書の合計金額の上に「本体工事費」と書かれているか、「工事費合計」と書かれているかを確認してください。「本体工事費」だけの合計であれば、付帯工事と諸費用は別の欄にあります。両方を足した金額が、借入額を決める数字です。
新築一戸建ての諸費用は、物件価格の6〜8%程度が目安とされています。4,000万円なら240万〜320万円です。この分は住宅ローンに含められない場合もあるため、自己資金で用意するか、諸費用ローンを使うかを先に決めておく必要があります。
実際に建てた人の年収|注文住宅の世帯年収は652.5万円

計算上の必要年収に対して、実際にはどれくらいの年収の人が家を建てているのか。
住宅金融支援機構の「2024年度フラット35利用者調査」に、全国平均が公表されています。
区分 | 世帯年収 | 年収倍率 | 費用 | 手持金 |
注文住宅(建物のみ) | 652.5万円 | 6.9倍 | 建設費 3,932.1万円 | 3.9万円 |
土地付注文住宅 | 729.4万円 | 7.5倍 | 建設費3,512.0万円+土地1,495.1万円 | 460.7万円 |
建売住宅 | 626.3万円 | 6.7倍 | 購入価額 3,826.1万円 | 322.8万円 |
※出典:住宅金融支援機構「2024年度フラット35利用者調査」全国平均(2024年度)。年収倍率は所要資金を世帯年収で割った値です。
この表から見るべきなのは、注文住宅の建設費3,932.1万円が「4,000万円の家」にほぼ一致し、その利用者の世帯年収が652.5万円だという点です。
この652.5万円という数字は、冒頭の試算(変動549万円/フラット35 770万円)のちょうど中間にあります。つまり、変動金利を選べば余裕がある水準、全期間固定を選ぶと少し足りない水準という位置関係です。
もうひとつ目を引くのが、注文住宅の手持金3.9万円という数字です。土地をすでに持っている人が多く、建物だけを建てるケースが含まれるためと考えられます。土地から購入する土地付注文住宅では、手持金が460.7万円と大きく変わります。
よくある勘違い
統計の「注文住宅」に土地代が含まれている。 注文住宅の区分は建物の建設費のみで、土地代は含まれません。土地から買う場合は「土地付注文住宅」の数字が実態に近くなります。この誤解が生まれるのは、どちらも「注文住宅」と呼ばれるためです。
👇 あわせて読みたい関連記事
年収別に借りられる額|同じ年収でも金利で1,000万円以上の差

年収から逆算した借入可能額は、金利タイプで大きく変わります。
返済期間35年・返済負担率25%で計算しました。
年収 | 変動金利 1.08% | フラット35 3.29% | 差 |
500万円 | 3,642万円 | 2,596万円 | 1,046万円 |
600万円 | 4,370万円 | 3,116万円 | 1,255万円 |
700万円 | 5,099万円 | 3,635万円 | 1,464万円 |
800万円 | 5,827万円 | 4,154万円 | 1,673万円 |
※返済期間35年・元利均等返済・ボーナス返済なし・返済負担率25%で計算(2026年8月時点の金利)。
この表から見るべきなのは、4,000万円を借りるラインです。
変動金利なら、年収約550万円から届きます
全期間固定なら、年収約770万円が必要になります
年収600万円の世帯を例にすると、変動なら4,370万円まで、フラット35なら3,116万円までが目安です。同じ年収でも、借り方によって1,255万円の差が出ます。
「年収の5〜7倍」という目安を、今の金利で使えるか

住宅予算の目安としてよく使われる「年収の5〜7倍」は、低金利を前提にした経験則です。 金利が上がった局面では、そのまま当てはめると返済負担率が想定より高くなります。
年収600万円・返済負担率25%・35年で借りられる額を、金利ごとに計算すると次のようになります。
金利の前提 | 借入可能額 | 年収倍率 |
0.7%(多くの解説記事が使う前提) | 4,655万円 | 7.8倍 |
1.08%(2026年8月の変動の実勢) | 4,370万円 | 7.3倍 |
3.29%(2026年8月のフラット35) | 3,116万円 | 5.2倍 |
※返済負担率25%・35年・元利均等返済で計算(2026年8月時点)。
同じ「年収の◯倍」でも、金利が変われば返済の重さが変わります。
倍率だけで判断すると、フラット35で7倍を借りた場合に返済負担率が34%前後まで上がる計算になります。年収倍率は金利の情報を含まない指標であることを、押さえておいてください。
💡 プロ視点
資金計画書を見ていると、金利0.5〜0.7%で作られたまま更新されていないものを見かけます。作成日を確認して、半年以上前のものであれば、その時点の金利で引き直してもらってください。借入可能額の判定そのものが変わります。
👇 あわせて読みたい関連記事
審査で通る金額と、家計が回る金額は別

金融機関が審査で使う返済負担率と、生活を続けられる水準は同じではありません。
基準 | 数値 | 位置づけ |
フラット35の申込基準 (年収400万円未満) | 30%以下 | 申込の上限 |
フラット35の申込基準 (年収400万円以上) | 35%以下 | 申込の上限 |
金融機関が示す無理のない目安 | 20〜25%程度(手取り基準) | 推奨される水準 |
※出典:住宅金融支援機構「フラット35」の申込基準および、みずほ銀行の解説(2026年8月時点)。
この表から見るべきなのは、上限と推奨のあいだに10ポイント前後の開きがあることです。
借入4,000万円をフラット35で借りる場合、返済負担率35%なら年収550万円で申込基準を満たす計算になります。しかし同じ借入額で負担率25%に収めるには、年収770万円が必要です。
その差の220万円分が、教育費や修繕費、収入が変わる時期に使える余力にあたります。
なお、返済負担率の計算には車のローンやカードローンなど、他の借入の返済額も含まれます。
💬 金融機関に聞いてみよう
「私の年収と他の借入を含めた場合、返済負担率は何%になりますか。その計算に含まれている借入の内訳を教えてください」
頭金を入れると必要年収はどう変わるか

頭金を入れると借入額が下がり、必要年収も下がります。返済期間35年・返済負担率25%で計算しました。
頭金 | 借入額 | 変動 1.08% | フラット35 3.29% |
0円 | 4,000万円 | 549万円 | 770万円 |
400万円 | 3,600万円 | 494万円 | 693万円 |
800万円 | 3,200万円 | 439万円 | 616万円 |
※4,000万円の物件に対する頭金。諸費用は別途必要です(2026年8月時点の金利で計算)。
頭金400万円で必要年収が55万〜77万円下がる計算になります。
ただし、頭金をすべて入れると手元資金がなくなります。引っ越し費用、家具・家電、火災保険、当面の生活予備費を残したうえで、余った分を頭金に回す順番が現実的です。
✅ 契約前に確認
頭金をいくら入れるかを決める前に、諸費用(物件価格の6〜8%程度)を誰がいつ払うのかを確認してください。契約時・着工時・上棟時・引き渡し時に分けて支払うケースが多く、住宅ローンの実行前に現金が必要になる場面があります。
条件別の結論|自分はどこに当てはまるか

状況 | 4,000万円に対する目安 |
変動金利を選ぶ/年収550万円以上 | 返済負担率25%以内に収まる計算。金利上昇時の余力を別途確認 |
変動金利を選ぶ/年収550万円未満 | 頭金を入れるか、借入額を下げる方向で調整 |
全期間固定を選ぶ/年収770万円以上 | 返済額が完済まで確定する。負担率25%以内に収まる計算 |
全期間固定を選ぶ/年収770万円未満 | 借入額を3,000万円台に抑える、または頭金で調整 |
土地から購入する | 4,000万円は建物だけの金額になりやすい。総額で計算し直す |
共働きで合算する | 収入合算やペアローンで基準は変わる。片方の収入が減る時期を含めて試算 |
判断が割れやすいのは1行目と3行目の境目です。変動金利は今の返済額が低い代わりに、将来の金利水準が確定していません。 全期間固定は返済額が確定する代わりに、今の必要年収が高くなります。どちらを重く見るかで結論が変わります。
住宅会社・金融機関に聞く5つの質問
4,000万円前後で検討している人が、そのまま使える質問です。
💬 聞いてみよう
「この4,000万円には、外構・地盤改良・照明・カーテン・空調が入っていますか」
「土地代と諸費用を含めた総額は、現時点でいくらの見込みですか」
「住宅ローンに含められない費用は、いつ、いくら現金で必要ですか」
「私の返済負担率は何%になりますか。その計算に含まれている借入を教えてください」
「金利が1%上がった場合の返済額も出してもらえますか」
この答えが返ってきたら追加で確認したいこと
「だいたい4,000万円くらいです」と答え、含まれる範囲を項目で示さない
諸費用を「あとで計算します」とし、支払い時期を答えない
金利上昇時の試算を出さない
金額そのものより、含まれる範囲を項目で説明できるかを見てください。
この記事の要点(Q&A)

Q. 4,000万円の家を買える人の年収はいくらですか?
A. 借入4,000万円・35年・返済負担率25%で計算すると、変動金利(年1.08%前後)で約549万円、フラット35(年3.29%)で約770万円が目安です(2026年8月時点の金利)。
Q. 実際に4,000万円前後の家を建てた人の年収はどれくらいですか?
A. 住宅金融支援機構「2024年度フラット35利用者調査」では、注文住宅(建設費3,932.1万円)の世帯年収が全国平均652.5万円、年収倍率6.9倍でした。
Q. 年収600万円だといくら借りられますか?
A. 返済期間35年・返済負担率25%で、変動金利1.08%なら約4,370万円、フラット35 3.29%なら約3,116万円が目安です。
Q. 「年収の5〜7倍」という目安は使えますか?
A. 年収倍率は金利の情報を含まないため、金利水準によって返済の重さが変わります。返済負担率で確認するほうが実態に近くなります。
Q. 4,000万円のほかに、いくら現金が必要ですか?
A. 新築一戸建ての諸費用は物件価格の6〜8%程度が目安とされ、4,000万円なら240万〜320万円です。住宅ローンに含められない場合があります。
よくある質問

Q. 共働きの場合、世帯年収で計算してよいですか。
収入合算やペアローンを使えば世帯年収で判断できますが、契約形態によって団体信用生命保険の扱いや住宅ローン控除の適用が変わります。どちらの名義で借りるかを先に決めてください。
Q. 返済期間を35年より長くすれば年収は足りますか。
返済期間を延ばせば月々の返済額は下がります。ただし完済年齢の上限が設定されているため、年齢によっては選べません。総返済額も増えます。
Q. ボーナス返済を使えば必要年収は下がりますか。
年間の返済総額が変わらなければ、返済負担率も変わりません。月々の負担は軽くなりますが、ボーナスが減る局面での対応を含めて判断してください。
Q. 自営業やフリーランスでも同じ基準ですか。
返済負担率の考え方は同じですが、審査で見る年収の定義が給与所得者と異なります。確定申告の所得額を基準にする金融機関が多いため、事前に確認してください。
Q. 土地をすでに持っている場合はどうなりますか。
土地代が不要なぶん、建物に4,000万円をかけても総額は抑えられます。住宅金融支援機構の調査で注文住宅の手持金が3.9万円と低いのは、こうしたケースが含まれるためと考えられます。
まとめ|必要年収は「金利タイプ」と「4,000万円の範囲」で決まる

確認する順番を整理します。
順番 | 確認すること |
1 | その4,000万円に土地代・付帯工事・諸費用が入っているか |
2 | 変動と全期間固定のどちらで組むか |
3 | 返済負担率25%で計算した必要年収(変動549万円/固定770万円) |
4 | 他の借入を含めた返済負担率 |
5 | 頭金を入れた後に手元へ残す資金 |
必要年収に一つの正解はありません。分かれ目は、4,000万円が何を含んだ金額かと、どの金利で借りるかです。
そして最初に確定させたいのが、1番の範囲です。見積もりの金額が確定したものなのか、まだ動く概算なのかで、借入額は数百万円変わります。判断しづらいときは、金額と内訳だけを第三者の目で確認する方法もあります。見積もりバンクの契約前見積もり診断では、住宅会社とは別の立場で見積書と資金計画書を確認しています。
※本記事は一般的な情報提供を目的としたものであり、個別の融資・返済計画・借入可否についての助言ではありません。住宅ローンの審査結果は金融機関が個別に判断するもので、本記事の試算がそのまま適用されるものではありません。金利・制度・商品内容は変更されるため、最終的な判断は、住宅金融支援機構・各金融機関の最新の公表情報および、ファイナンシャルプランナーなどの専門家への確認のうえで行ってください。
※本記事の金利情報は2026年8月時点のものです。金利は毎月変わります。最新の水準は必ず各金融機関および住宅金融支援機構の公式サイトでご確認ください。

参考情報・出典
一次情報(公的機関・統計)
住宅金融支援機構「2024年度フラット35利用者調査」(PDF):注文住宅 世帯年収652.5万円・年収倍率6.9倍・建設費3,932.1万円・手持金3.9万円/土地付注文住宅 世帯年収729.4万円・年収倍率7.5倍・建設費3,512.0万円・土地取得費1,495.1万円・手持金460.7万円/建売住宅 世帯年収626.3万円・年収倍率6.7倍・購入価額3,826.1万円
住宅金融支援機構【フラット35】最新の金利情報:2026年8月の最頻金利 年3.290%(借入期間21年以上35年以下)
日本銀行「金融市場調節方針の変更について」2026年6月16日(PDF):無担保コールレートを1.0%程度へ
企業公式(一次情報)
みずほ銀行「住宅ローンの返済比率の目安は?」:フラット35の返済比率上限(年収400万円未満30%/400万円以上35%)と無理のない目安20〜25%
相場・傾向(二次情報)
日銀追加利上げで住宅ローンはいつ上がる?|モゲチェック:2026年8月時点の変動金利水準(主要行の低い水準 年1.082%前後)
4000万の家を買える人・ローンを組める人の年収基準|すまいーだ:年収倍率5〜7倍の目安、変動0.7%という計算前提、新築一戸建ての諸費用6〜8%
4000万円の家を買える人の年収はいくら?|オリコン:年収倍率による整理(競合の論点確認)


