年収400万円の住宅ローンはいくらまで?2,000万〜3,500万円を2026年金利で判定
更新日:8月23日
更新日:2026年08月23日
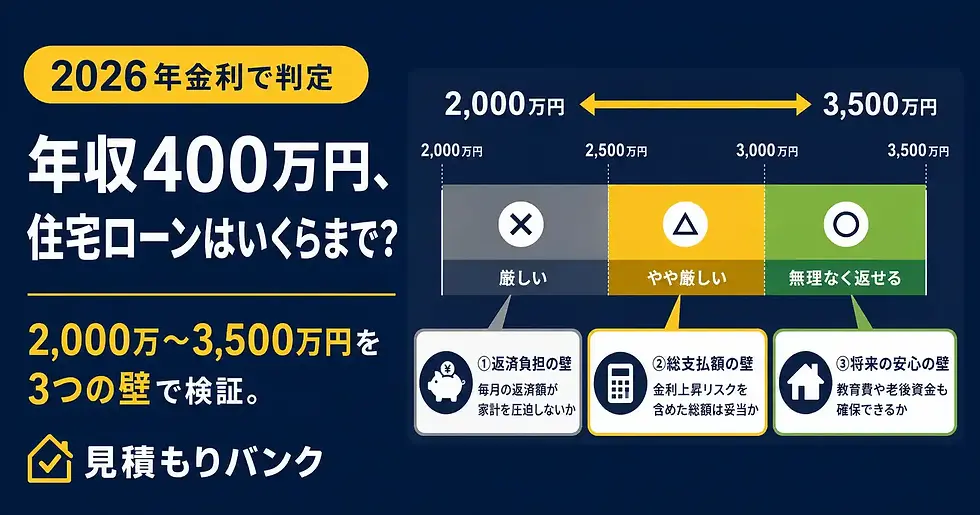
「年収400万円なら住宅ローンはいくらまで?」
この疑問に、3,000万円まで、3,500万円まで、とひとつの数字だけで答えるのは危険です。
住宅ローンには、性質の違う3つの数字があるからです。
銀行が貸してくれる額
今の家計で払える額
金利が上がっても払える額
まず公的な基準から確認します。
フラット35では、年収400万円以上の場合、住宅ローンだけでなく車・教育・カードローンなども含めた総返済負担率35%以下が利用条件のひとつです。
年収400万円なら年間140万円、月に換算して約11万6,700円になります。
ただし、月11万6,700円までなら安全という意味ではありません。
2025年度のフラット35利用者全体の総返済負担率は、平均22.8%でした。注文住宅に限っても23.0%です。
「審査上の上限」と「家計として無理のない返済額」は、分けて考える必要があります。
※以下の返済額は、一般的な条件をもとに作成したモデルケースです。実際の適用金利・借入可能額・返済額は金融機関や審査条件によって異なります。
※住宅会社ではない第三者の立場で、注文住宅の見積書と資金計画書を確認しています。
目次

年収400万円の住宅ローン、最初に知っておきたい答え

まず借入額別の返済イメージを並べます。
35年返済・元利均等・ボーナス払いなしで試算しました。
借入額 | 月々返済額(0.945%/2.0%/3.29%) |
2,000万円 | 約5.6万円/約6.6万円/約8.0万円 |
2,500万円 | 約7.0万円/約8.3万円/約10.0万円 |
3,000万円 | 約8.4万円/約9.9万円/約12.0万円 |
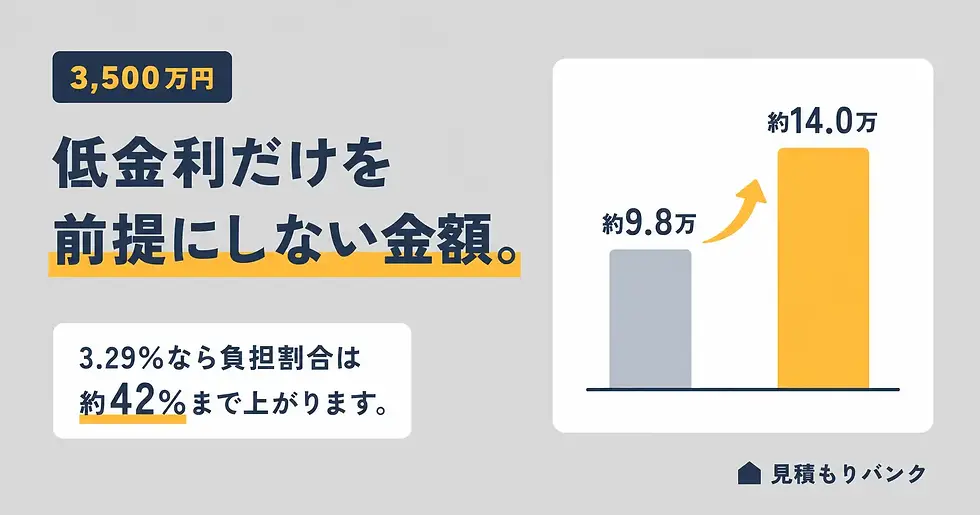
3,500万円 | 約9.8万円/約11.6万円/約14.0万円 |
年収400万円に対する返済負担率にすると、こうなります。
借入額 | 返済負担率(0.945%/2.0%/3.29%) |
2,000万円 | 16.8%/19.9%/24.1% |
2,500万円 | 21.0%/24.8%/30.1% |
3,000万円 | 25.2%/29.8%/36.1% |
3,500万円 | 29.4%/34.8%/42.1% |
金利の前提
金利 | 内容 |
年0.945% | 三菱UFJ銀行「ずーっと一律優遇コース」の変動金利(2026年8月1日現在・優遇後) |
年2.0% | 金利上昇時の家計耐性を見るための仮定 |
年3.29% | フラット35の2026年8月・21年以上35年以下・融資率9割以下の最頻金利 |
見てほしいのは「3,000万円借りられるか」よりも、金利による振れ幅です。
3,000万円なら、0.945%で約8.4万円、2.0%で約9.9万円、3.29%で約12.0万円。同じ借入額で月3.6万円の差が出ます。
低金利時の返済額だけを見て住宅予算を決めると、将来の家計余力を見誤ります。
「年収400万円なら○万円」が一発で決められない理由

住宅ローンを考えるときは、次の3つの壁を順番に確認してください。
壁 | 確認すること |
①審査の壁 | 金融機関が融資できるか |
②家計の壁 | 今の生活を維持して返せるか |
③金利の壁 | 金利上昇後も返せるか |
この3つを全部通過した金額が、初めて住宅予算の候補になります。
多くの記事が答えているのは①だけです。①の数字を住宅予算だと思って進むと、②か③でつまずきます。
①審査の壁|年収400万円はちょうど基準が変わる

フラット35では、総返済負担率について次の基準があります。
年収 | 総返済負担率の基準 |
年収400万円未満 | 30%以下 |
年収400万円以上 | 35%以下 |
年収400万円ちょうどは「400万円以上」に該当します。
年間返済額の基準上限は400万円 × 35% = 140万円。月に換算して約11万6,700円です。
年収1万円の差で、借入可能額が約420万円変わります
ここは意外と知られていません。
年収 | 基準/月々の上限 | 借入額の目安(3.29%・35年) |
399万円 | 30%/約99,750円 | 約2,490万円 |
400万円 | 35%/約116,667円 | 約2,910万円 |
年収がわずか1万円違うだけで、約420万円の差が出ます。
💡 プロ視点
年収が390万円台の方は、この境界線を知っているかどうかで戦略が変わります。
ただしフラット35の年収は「申込年の前年の収入を証する公的証明書に記載する金額」です。今年の見込みではなく、源泉徴収票の支払金額で判定されます。
総返済負担率に含まれるもの
ここには住宅ローンだけでなく、次のものも含まれます。
自動車ローン
教育ローン
カードローン
キャッシング
分割払い
リボ払い
携帯端末の分割払いも借入です。残高が少額でも、延滞履歴があると審査に影響します。
審査で見られているのは年収だけではありません
国土交通省の令和7年度調査によると、金融機関が融資の際に考慮する項目の割合はこうなっています。
審査で考慮する項目 | 割合 |
完済時年齢 | 98.4% |
借入時年齢 | 96.2% |
健康状態 | 96.1% |
年収 | 94.2% |
勤続年数 | 93.9% |
担保評価 | 91.0% |
返済負担率 | 90.9% |
年収より、完済時年齢と健康状態のほうが考慮率が高いという点は覚えておいてください。
年齢が高い方は、返済期間そのものが短くなるため、月々の負担が上がります。
②家計の壁|審査に通る=余裕で払える、ではない

35%はあくまで審査基準のひとつです。
月11万6,700円を住宅ローンに使える世帯でも、次の支出を足すと余裕がなくなります。
子どもの教育費
車の買い替え
保険
帰省・旅行
家電の買い替え
老後資金
固定資産税
住宅の修繕費
実際、フラット35利用者の2025年度の総返済負担率は平均22.8%でした。
融資区分別に見ると、次のようになっています。
融資区分 | 総返済負担率 |
土地付注文住宅 | 26.4% |
建売住宅 | 23.9% |
注文住宅 | 23.0% |
マンション | 21.5% |
中古戸建 | 20.5% |
中古マンション | 19.7% |
最も高い土地付注文住宅でも26.4%です。「35%まで使うのが普通」ではありません。
なおこの調査の総返済負担率は「1か月当たり予定返済額を世帯月収で除した数値」と定義されています。
年収400万円に当てはめると
注文住宅の平均23.0%を年収400万円に当てはめます。
400万円 × 23.0% = 年間92万円 = 月76,667円
金利3.29%・35年で逆算すると、約1,910万円になります。審査上限の約2,910万円とは1,000万円の差です。
⚠️ ここは注意
この調査の平均世帯年収は、注文住宅で719万円です。年収400万円は平均を大きく下回ります。
同じ負担率でも、絶対額は小さくなります。年収719万円なら月13.8万円、年収400万円なら月7.7万円です。
③金利の壁|今の返済額だけで決めない

変動金利では、将来の金利が変わる可能性があります。
住宅金融支援機構が2026年1月に実施した住宅ローン利用予定者調査(2026年2月20日公表)では、62.0%が「今後1年間で住宅ローン金利は現状よりも上昇する」と回答しています。
「ほとんど変わらない」は17.9%、「現状よりも低下する」は9.2%でした。
優遇金利は「基準金利からの引き下げ」です
変動金利の仕組みを、実際の数字で確認します。
項目 | 三菱UFJ銀行(2026年8月1日現在) |
基準金利(店頭表示金利) | 年3.125% |
引き下げ幅 | 年▲2.18% |
適用金利 | 年0.945% |
0.945%という数字は、基準金利3.125%から2.18%引いた結果です。
引き下げ幅は完済まで変わらないと説明されていますが、基準金利そのものが上がれば、適用金利も上がります。
「0.945%だから安い」ではなく、「基準金利3.125%の世界にいる」と考えてください。
だからこそ、現在の金利で払えるかではなく、金利が上がった場合でも家計を維持できるかまで確認しておくほうが安全です。
上の一覧表に年2.0%を入れているのは、この確認のためです。
年収400万円で住宅ローン2,000万円・2,500万円なら?

まず余力を作りやすい金額帯から見ます。
2,000万円の場合
月々の返済は約5.6万円(0.945%)〜約8.0万円(3.29%)。
返済負担率は16.8%〜24.1%です。
3.29%で計算しても、注文住宅の平均23.0%とほぼ同じ水準に収まります。他の借入が少なければ、家計余力を作りやすい金額帯です。
2,500万円の場合
月々は約7.0万円(0.945%)〜約10.0万円(3.29%)。
返済負担率は21.0%〜30.1%です。
この金額帯から、金利による差を無視しにくくなります。
0.945%と3.29%の差は毎月約3万円、年間で約36万円です。
家計を確認するときは、現在の返済額ではなく「毎月あと3万円住宅費が増えても生活できるか」を考えてみてください。
なお「2,000万円借りれば2,000万円の家が建つ」わけではありません。注文住宅では土地・建物・付帯工事・外構・諸費用・オプションまで含めて総額を見る必要があります。
年収400万円で住宅ローン3,000万円は無謀?

「年収400万円で3,000万円は無謀ですか」と検索する人は多いのですが、年収だけでは判断できません。
金利 | 月々返済 | 返済負担率 |
0.945% | 約8.4万円 | 25.2% |
2.0% | 約9.9万円 | 29.8% |
3.29% | 約12.0万円 | 36.1% |
0.945%なら月約8.4万円。これだけを見ると「払えそう」と感じる方もいるはずです。
ところが2.0%では約9.9万円、3.29%では約12.0万円まで増えます。
そして3.29%の場合、返済負担率は36.1%。フラット35の35%基準を超えます。
つまり3,000万円は、借りられるかどうかだけでなく、家計と金利耐性を必ず確認したいラインです。
同じ3,000万円でも負担感はまったく違います
余力を作りやすい世帯 | 慎重に考えたい世帯 |
他の借入なし | 車のローンあり |
共働き | 単独収入 |
十分な貯蓄がある | 貯蓄が少ない |
教育費負担が小さい | 子ども2〜3人・今後増える |
車1台または不要 | 車2台 |
左の列に多く当てはまるほど、3,000万円は現実的になります。
年収は同じでも、家計の中身で答えが変わる。これが「年収だけでは決められない」という意味です。
年収400万円で住宅ローン3,500万円は?

ここはさらに慎重に考えたい金額です。
金利 | 月々返済 | 返済負担率 |
0.945% | 約9.8万円 | 29.4% |
2.0% | 約11.6万円 | 34.8% |
3.29% | 約14.0万円 | 42.1% |
低い変動金利だけを見ると、月10万円を切ります。
しかし年2.0%で約11.6万円、返済負担率は34.8%。基準の35%にほぼ張り付きます。
3.29%なら42.1%で、基準を大きく超えます。
3,500万円は「現在の低い金利なら払える」という理由だけで決めない方がいい金額帯です。
特に単独年収400万円の場合は、教育費・車・固定資産税・修繕・老後資金まで含めたキャッシュフロー確認をおすすめします。
よくある勘違い①|「年収の6倍までなら大丈夫」ではない
住宅ローンの記事では、年収の5倍・6倍・7倍といった「年収倍率」を目安にする説明があります。
参考にはできますが、これだけで判断するのはおすすめしません。
なぜ誤解が起きるのか。住宅金融支援機構のフラット35利用者調査における「年収倍率」は、所要資金÷世帯年収で計算されているからです。
住宅ローンの借入額そのものを年収で割った数字ではありません。
所要資金には自己資金も含まれます。つまり「年収倍率6倍」は、6倍の金額を借りても安全という意味ではありません。
住宅価格を見る指標と、返済できる住宅ローン額は分けて考えてください。
よくある勘違い②|住宅ローン減税があるから多めに借りても大丈夫

これも年収400万円台では成り立ちにくくなっています。
住宅ローン減税は年末残高の0.7%が控除される制度ですが、上限が2つあります。
1つ目は、住宅の性能で決まる借入限度額です。
住宅の区分(新築・令和8年入居) | 借入限度額 |
認定長期優良住宅・認定低炭素住宅 | 4,500万円 |
ZEH水準省エネ住宅 | 3,500万円 |
省エネ基準適合住宅 | 2,000万円 |
省エネ基準を満たさない住宅 | 対象外 |
※子育て世帯・若者夫婦世帯には上乗せがあります。
2つ目は、実際に納めた所得税と、住民税の一部までという上限です。
年収400万円だと、いくらまで使えるのか
※以下はモデルケースです。単身・扶養なし・東京都・協会けんぽ・賞与なし・2026年(令和8年)入居で試算しました。
項目 | 金額 |
給与所得(400万円−給与所得控除124万円) | 276万円 |
社会保険料(試算) | 約60万円 |
基礎控除(令和8年分) | 104万円 |
課税総所得金額 | 約112万円 |
所得税(税率5%) | 約56,000円 |
住民税からの控除限度額 | 約56,000円 |
控除に使える枠の合計 | 約112,000円/年 |
この112,000円を控除率0.7%で割り戻すと、年末残高で約1,600万円になります。
年収400万円・単身のモデルでは、年末残高が約1,600万円を超えた部分は、減税の対象でも控除しきれません。
たとえば年末残高2,900万円なら計算上の控除枠は年約20.3万円ですが、実際に控除できるのは約11.2万円。差の約9万円は使えません。
2026年は、さらに使いにくくなりました
令和7年度・令和8年度の税制改正で、所得税の基礎控除が大きく引き上げられました。
基礎控除が増えれば納める税金が減ります。
家計にはプラスですが、住宅ローン減税にとっては逆に働きます。
基礎控除 | 控除に使える枠 | 年末残高の換算 |
48万円(令和6年分まで) | 約168,000円/年 | 約2,400万円 |
104万円(令和8年分) | 約112,000円/年 | 約1,600万円 |
約800万円分、住宅ローン減税が効く範囲が狭くなりました。
借入額を決めるときは、減税を前提に上乗せしないでください。
控除額が伸びない仕組みは住宅ローン控除の還付金が少なすぎる理由にもまとめています。
他のローンがあると住宅ローンはいくら減る?

年収400万円の場合、総返済負担率35%から計算すると月々の総返済額は約11万6,700円が上限です。
自動車ローンなどがあると、その分だけ住宅ローンに使える枠が減ります。
他ローンの月返済 | 住宅ローンに残る月返済枠 |
0円 | 約11.7万円 |
1万円 | 約10.7万円 |
2万円 | 約9.7万円 |
3万円 | 約8.7万円 |
※年収400万円×35%を12か月で割った単純計算です。実際の審査方法は金融機関によって異なります。
この表から分かるのは、「車のローンは月2万円だけだから大丈夫」とは限らないということです。
月2万円の既存借入があると、3.29%・35年なら借入可能額が約500万円下がる計算になります。
💬 金融機関に聞いてみよう
「現在、自動車ローンが月○万円あります。これを残した場合と完済した場合で、住宅ローンの借入可能額はどれくらい変わりますか」
この聞き方なら比較しやすくなります。
「返せる住宅ローン」は年収ではなく家計から逆算する

ここからが実際の予算決めです。
「年収 → 借入額」だけで決めるのではなく、「家計 → 住宅費 → 借入額」の順でも確認します。
STEP1|毎月実際に入ってくる金額を見る
ネットの記事にある「年収400万円の平均手取り」ではなく、自分の給与口座へ実際に振り込まれている金額を確認します。ボーナスは別で考えるほうが安全です。
STEP2|毎月の生活費を引く
食費・水道光熱費・通信費・保険・車・教育費・小遣い・日用品などです。
STEP3|年払いの支出を12で割る
ここを忘れやすい方が多いです。自動車税・車検・帰省・旅行・家電・冠婚葬祭・年払い保険・学校関連費を年間で計算し、12で割ります。
STEP4|住宅購入後に増える費用を入れる
固定資産税・火災地震保険・修繕費・自治会費・駐車場関連費・太陽光や設備の将来交換費などです。
STEP5|貯蓄額を先に確保する
残ったお金をすべて住宅ローンへ回すのではなく、毎月残したい貯蓄額を先に引きます。
計算式にすると、こうなります。
実際の月収 − 生活費 − 年間特別支出÷12 − 住宅維持費 − 毎月残したい貯蓄 = 住宅ローンに使える月額
この数字と、銀行や住宅会社が提示する返済額を比較してください。
✅ 契約前に確認
STEP3とSTEP4を入れずに計算している方が非常に多いです。この2つを足すと、月2〜3万円変わることも珍しくありません。
住宅ローン3,000万円を考えている人の確認方法

3,000万円を借りたいなら、「銀行から3,000万円借りられますか」だけを確認するのでは足りません。
次の5つを確認してください。
現在の金利で、月々いくらか
金利2%なら、月々いくらか
家計として、その金額を毎月払っても貯蓄できるか
他ローン(車やカード)の返済を足しても問題ないか
住宅維持費(税金や修繕費)を加えても余裕があるか
5つすべて問題がなければ、3,000万円は住宅予算候補として検討しやすくなります。
ひとつでも厳しい場合は、住宅価格を下げる・頭金を調整する・購入時期を見直すといった選択肢を考えてください。
頭金・共働き・返済期間で変わること
借入額を調整する方法は3つあります。それぞれ注意点があります。
頭金を増やす|ただし現金を使い切らない
3,000万円を2,500万円へ減らせれば、月々の返済負担は下がります。
ただし住宅ローンを減らすために貯金をほとんど使ってしまうのは危険です。
住宅購入後には、引っ越し・家具・家電・外構追加・車・出産・教育費など、大きな支出が重なります。
「頭金はいくら入れられるか」より、「購入後に現金をいくら残すか」までセットで考えてください。
頭金の考え方は注文住宅の適正な頭金にまとめています。
共働きなら借入可能額を増やせる場合がある

配偶者にも収入があるなら、収入合算やペアローンを使えるケースがあります。
ただし借入額を増やせるからといって、最大まで借りる必要はありません。
出産・育児休業・時短勤務・転職・介護などで一時的に世帯収入が下がる可能性があるなら、一人の収入になった期間でもどこまで耐えられるかを確認しておくと安心です。
40年・50年ローンなら月々は減る。ただし

返済期間を長くすれば、同じ借入額でも月々の返済額は下がります。
ただし完済年齢が上がり、利息負担が増え、老後まで返済が残ります。住宅の修繕費と返済が重なる時期も来ます。
月々の返済額だけでなく、何歳で完済するかも必ず確認してください。
何歳完済が現実的かは住宅ローン完済年齢は何歳が現実的かに、長期ローンのリスクは35年ローンの恐ろしさを数字で見るにまとめました。
注文住宅なら「住宅ローン3,000万円=家3,000万円」ではない

注文住宅では、ここが特に重要です。
住宅会社から「建物は予算内です」と言われても、最終総額が予算内とは限りません。
総予算に含まれるものを並べます。
建物本体
付帯工事
土地
外構
地盤改良
照明・カーテン・エアコン
登記費用
ローン費用
火災保険
各種諸費用
住宅ローンを決める前に、資金計画書の総額を確認してください。
予算オーバーが起きる仕組みは注文住宅の予算オーバーに、費用の全体像は家を建てる費用の完全ガイドにまとめています。
💡 第三者視点|住宅営業の「借りられます」だけで決めない
住宅会社の営業担当者が「この年収なら3,500万円くらい大丈夫です」と言ったとしても、その数字だけで住宅予算を決める必要はありません。
営業担当者は住宅のプロですが、その家庭の将来支出をすべて把握しているわけではありません。
確認したいのは次の5つです。
確認する項目 | 見るポイント |
借入可能額 | 審査上の上限 |
月々返済額 | 金利は何%で計算されているか |
住宅総額 | 土地・外構・諸費用まで入っているか |
購入後の維持費 | 固定資産税・保険・修繕 |
将来支出 | 教育費・車の買い替え |
この5つを同じ表に並べると判断しやすくなります。
銀行・住宅営業にそのまま聞ける質問6つ

「年収400万円・現在の借入◯円の場合、審査上の借入可能額はいくらですか」
「借入可能額ではなく、希望している◯◯万円を借りた場合の月々返済額を教えてください」
「現在の適用金利だけでなく、金利が1%・2%になった場合の返済額も見せてもらえますか」
「車のローンを残す場合と完済する場合で、住宅ローン審査はどれくらい変わりますか」
「この資金計画書で、まだ金額が確定していない項目と別途費用をすべて教えてください」
「この住宅ローン以外に、入居後に毎年必要になる住宅費はいくらくらいありますか」
住宅ローンと住宅見積もりを同時に確認できる質問にするのがポイントです。
3番に答えられない担当者はいません。断られたら、その時点で相談先を増やすことを考えてください。
年収400万円の住宅ローン最終チェック7項目
契約前に、次の7項目を確認してみてください。
[ ] 借入可能額ではなく月々返済額を見た
[ ] 車・カードなど他のローンを含めた
[ ] ボーナス返済なしでも払える
[ ] 金利が上がった場合も試算した
[ ] 固定資産税・修繕費を入れた
[ ] 購入後も毎月貯蓄できる
[ ] 建物価格ではなく住宅総額で判断した
7つすべて確認してから住宅予算を決めるほうが、単純な「年収倍率」より実生活に近い判断ができます。
年収400万円なら住宅ローンはいくらが安全?

ここまで読んでも「結局、いくらなら安全なのか」と思われるかもしれません。
しかし年収400万円だけを理由に、2,500万円なら安全・3,000万円なら危険と一律には決められません。
生活費・家族構成・子どもの人数・車・貯蓄・配偶者収入・年齢が違うからです。
そのため本記事では、次のように整理します。
借入額 | 見積もりバンクでの判断 |
2,000万円 | 比較的余力を作りやすい。家計確認は必要 |
2,500万円 | 家計と将来支出を確認したい |
3,000万円 | 金利上昇まで含めた確認が必須 |
3,500万円 | 低金利だけを前提に決めない。詳細な家計確認を推奨 |
これは「借りられる・借りられない」の判定ではありません。家計確認の必要度です。
見積もりバンクでは、住宅会社ではない第三者の立場で見積書と資金計画書を確認しています。「この借入額で大丈夫か」を判断したい方は、お手元の書類をお送りください。
よくある質問

Q. 年収400万円で住宅ローン3,000万円は組めますか。
条件によっては可能です。金融機関の審査では年収だけでなく、他の借入・返済期間・年齢・信用情報も確認されます。
ただしフラット35の場合、3.29%で計算すると返済負担率36.1%となり、基準の35%を超えます。
「組めるか」と「無理なく返せるか」は別です。
Q. 年収400万円で3,500万円は借りすぎですか。
一律に借りすぎとは言えません。
ただし35年返済で、0.945%なら月約9.8万円、2.0%なら約11.6万円まで増えます。金利と家計の両方を確認したほうがいい金額帯です。
Q. 頭金なしでも住宅ローンは組めますか。
頭金なしで借りられる商品はあります。
ただし借入額が増えるため、月々返済・総支払額・購入後の現金残高をセットで比較してください。なおフラット35では、融資率9割以下のほうが金利が低くなります。
Q. 車のローンがあると不利になりますか。
フラット35では、自動車ローンや教育ローン、カードローンなども総返済負担率の対象です。
月2万円の返済があれば、住宅ローンに使える枠は約9.7万円に下がります。
Q. 変動金利と固定金利、年収400万円ならどちらがいいですか。
年収だけでは決められません。
変動金利を選ぶなら「金利上昇時でも返せるか」、固定金利なら「現在の返済額を無理なく負担できるか」を比べてください。
返済負担率に余裕がない人ほど、変動金利のリスクは大きくなります。
Q. 転職したばかりでも借りられますか。
勤続年数を審査で考慮する金融機関は93.9%あります。ただし基準は金融機関ごとに違います。
フラット35は勤続年数の要件を設けていません。選択肢として押さえておいてください。
Q. 事前審査に通れば安心ですか。
事前審査に通っても本審査で結果が変わることがあります。理由は住宅ローン本審査に落ちる理由にまとめました。
事前審査の前に、他の借入をすべて書き出して、可能なものは完済しておいてください。
まとめ|年収400万円は「借入上限」より3つの壁で判断する
年収400万円の場合、フラット35では総返済負担率35%以下が利用条件のひとつです。
単純計算なら月約11万6,700円ですが、これは安全な返済額を示したものではありません。
住宅ローンを決めるときは、次の3段階で判断してください。
審査に通るか(フラット35の基準は35%。年収399万円なら30%)
家計で返せるか(実際の利用者平均は22.8%。注文住宅は23.0%)
金利が上がっても返せるか(0.945%は基準金利3.125%からの引き下げ後の数字)
加えて、住宅ローン減税を使い切れるのは年末残高で約1,600万円まで(単身モデル)。減税を前提に借入額を上乗せしないでください。
注文住宅の場合は、住宅ローンだけでなく土地・建物・外構・諸費用まで含めた総額の確認が欠かせません。
住宅会社から出された資金計画を見て「この金額まで本当に大丈夫なのか分からない」という場合は、住宅会社とは別の第三者に確認してもらう方法もあります。
借りられる最大額ではなく、家を建てたあとも無理なく暮らせる金額から住宅予算を決める。
年収400万円で住宅ローンを考えるときに、最も大切にしたい考え方です。
見積書の確認手順は注文住宅の見積もりチェックリスト、他の人の返済額は住宅ローンはみんないくら払ってる?をご覧ください。
※本記事の情報は2026年8月22日時点の公表情報に基づきます。金利は毎月改定されます。返済額および税額は「モデルケース」「試算」と記載したものであり、実際の適用金利・借入可能額・返済額・税額は、金融機関の審査条件、扶養親族、居住地、保険料等によって異なります。実際のご契約前に、金融機関および税務署・自治体にご確認ください。本記事は特定の金融商品の勧誘を目的としたものではありません。
参考情報・出典
住宅金融支援機構(一次情報)
【フラット35】ご利用条件(総返済負担率の基準) ─ flat35.com
【フラット35】金利情報(2026年8月適用分) ─ simulation.jhf.go.jp
【フラット35】借入金利の推移 ─ flat35.com
2025年度【フラット35】利用者調査 調査結果(PDF) ─ jhf.go.jp
同 記者発表資料(PDF) ─ jhf.go.jp
住宅ローン利用予定者調査(2026年1月調査・2026年2月20日公表)─ jhf.go.jp
同 調査結果(PDF) ─ jhf.go.jp
金融機関(金利の実例)
三菱UFJ銀行 住宅ローン金利(2026年8月1日現在) ─ bk.mufg.jp
税制(一次情報)
公的統計
国土交通省 令和7年度 民間住宅ローンの実態に関する調査 結果報告書(PDF) ─ mlit.go.jp
総務省 家計調査報告(家計収支編)2025年平均結果の概要(PDF) ─ stat.go.jp
社会保険料(試算の根拠)
協会けんぽ 令和8年度の保険料率 ─ kyoukaikenpo.or.jp
厚生労働省 令和8年度の雇用保険料率(PDF) ─ mhlw.go.jp