住宅価格高騰はどこまで進んだか|公的統計を再集計した9年の実数と、2026年の判断材料
2026年08月31日

注文住宅の坪あたり建設費は、9年で40.6%上がりました。2016年度の84.6万円が、2025年度は118.9万円です。総額の上昇率は28.8%ですが、この差は住宅面積が129.3㎡から118.4㎡へ縮んだことで生じています。
さらに金利も同時に上がりました。2020年度の平均的な家と、2025年度の平均を、それぞれ当時の金利で組んで比べます。
毎月返済額は約8.1万円から約13.9万円へ、71.6%増えます。情報の基準日は2026年8月27日です。
この記事で分かること
注文住宅の建設費・面積・坪単価が、9年でどれだけ動いたかの実数
価格の上昇に世帯年収が追いついているかどうか
「住宅価格高騰」が指標によって上昇率が5倍違う理由
価格上昇と金利上昇の、どちらが家計に効いているか
2026年度の建設費・坪単価を3つの前提で推計した数値
価格が動く局面で、見積書のどこを見るか
この記事の情報源と作成方法 数値は住宅金融支援機構「フラット35利用者調査」の年度別報告書、国土交通省の統計、公表済みの労務単価を使いました。坪単価と上昇率は、公表値から本記事が算出したもので、計算式を本文に記載しています。
目次

総額の上昇率は、実態より小さく見えている

先に数字を示します。下表は住宅金融支援機構「フラット35利用者調査」の注文住宅(全国)から、本記事が坪単価を算出したものです。
項目 | 2016年度 | 2025年度 | 変化 |
建設費 | 3,308.2万円 | 4,259.8万円 | +28.8% |
住宅面積 | 129.3㎡ | 118.4㎡ | −8.4% |
坪単価 | 84.6万円 | 118.9万円 | +40.6% |
(出典:住宅金融支援機構「フラット35利用者調査」各年度版。坪単価は建設費÷(住宅面積÷3.30579)で本記事が算出。確認日:2026年8月27日)
総額が28.8%しか上がっていないように見えるのは、家が小さくなっているからです。1坪あたりの単価で見ると、上昇幅は40.6%になります。
仮に2016年度と同じ39.11坪の家を2025年度の坪単価で建てると、建設費は約4,652万円です。実際の2025年度平均より約392万円高い金額になります。
注文住宅の建設費・面積・坪単価の推移

年度ごとに並べると、いつ何が起きたかが見えます。
年度 | 建設費 | 住宅面積 | 坪単価 |
2016 | 3,308.2万円 | 129.3㎡ | 84.6万円 |
2019 | 3,452.4万円 | 125.8㎡ | 90.7万円 |
2020 | 3,532.5万円 | 124.4㎡ | 93.9万円 |
2023 | 3,861.1万円 | 119.5㎡ | 106.8万円 |
2024 | 3,932.1万円 | 118.5㎡ | 109.7万円 |
2025 | 4,259.8万円 | 118.4㎡ | 118.9万円 |
2026(推計) | 4,474.3万円 | 118.4㎡ | 124.9万円 |
2026年度の行だけは実績ではありません。実績値の公表は2027年7月ごろです。直近2年の年平均上昇率5.04%を延長し、面積を据え置いた推計値を入れています。低位・高位を含むレンジは後述の推計章にまとめました。
算出方法と対象範囲
元データ:住宅金融支援機構「フラット35利用者調査」各年度版の「注文住宅(全国)」。2026年度のみ本記事による推計
計算式:坪単価 = 建設費 ÷(住宅面積 ÷ 3.30579)
対象範囲:フラット35(買取型・保証型)の利用者。2025年度の集計対象は35,553件(借換えを除く)で、うち注文住宅は3,889件
確認日:2026年8月27日
この調査はフラット35の利用者に限った集計です。全国の注文住宅すべての平均ではありません。メーカー別の坪単価の動きは、ハウスメーカー坪単価の推移で扱っています。
読み取り方
実績のある2016年度から2025年度で見ると、坪単価の年平均上昇率は3.86%、建設費は2.85%です。差の約1ポイントが、面積縮小によって隠れている分にあたります。
面積の縮小は2016年から一貫しています。ただし2024年度から2025年度は、118.5㎡から118.4㎡とほぼ横ばいでした。縮小による吸収は限界に近づいており、以降は総額に転嫁されやすくなります。
2026年度の建設費・坪単価を3つの前提で出す
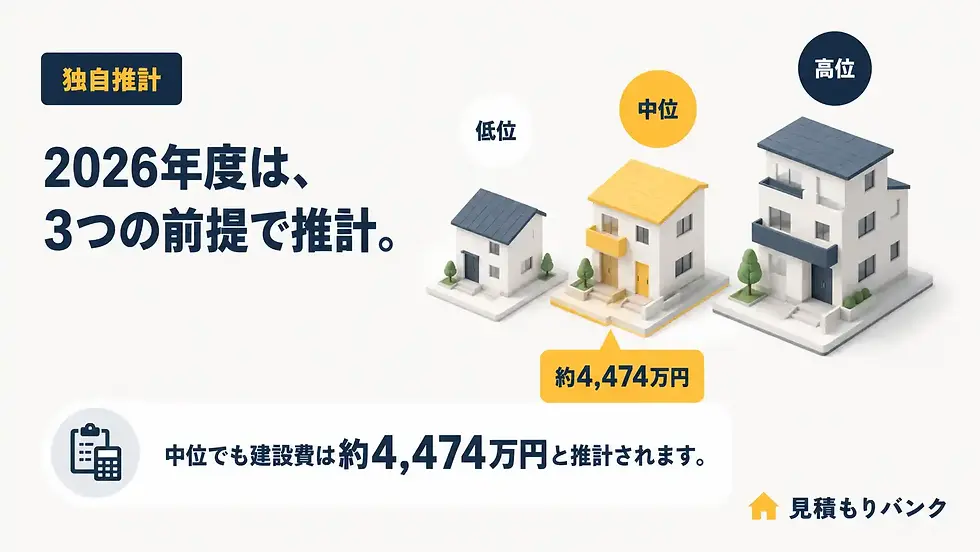
2026年度の実績値は、2027年7月ごろの公表まで出ません。ここでは過去の上昇率を延長した推計を示します。予測ではなく、前提を置いた外挿です。
推計の前提
住宅面積は2025年度と同じ118.4㎡(35.82坪)で据え置き
上昇率は3通り。過去9年の年平均/直近2年の年平均/直近1年と同じ
計算式:2026年度の建設費 = 4,259.8万円 ×(1+上昇率)
年平均上昇率は、フラット35利用者調査の建設費から算出しました。過去9年は2.85%、直近2年は5.04%、直近1年は8.33%です。
推計結果
前提 | 建設費 | 坪単価 | 2025年度比 |
低位(過去9年の平均) | 4,381.2万円 | 122.3万円 | +121.4万円 |
中位(直近2年の平均) | 4,474.3万円 | 124.9万円 | +214.5万円 |
高位(直近1年と同じ) | 4,614.8万円 | 128.8万円 | +355.0万円 |
※以下は一般的な条件をもとにした試算例であり、実際の金額を示すものではありません。過去の上昇率が続くと仮定した機械的な計算で、市場の実勢価格を予測するものではありません。
返済額に直すと
自己資金800万円・35年・金利3.29%が続く前提で計算しました。
前提 | 毎月返済額 | 2025年度比 |
2025年度の平均 | 約13.88万円 | — |
低位 | 約14.37万円 | +0.49万円 |
中位 | 約14.74万円 | +0.86万円 |
高位 | 約15.31万円 | +1.42万円 |
※試算の前提は上記のとおりです。金利は2026年8月の【フラット35】最頻金利で固定した仮定であり、将来の金利を示すものではありません。
この推計をどう使うか
1年待った場合、低位でも建設費は約121万円、高位なら約355万円上がる計算になります。同じ家を1年後に建てる場合の上振れ幅として、資金計画の余裕枠に反映してください。
前提が外れる条件も明確です。着工戸数がさらに落ち込んで各社が受注確保に動けば上昇は鈍り、資材や労務単価が想定を超えて上がれば高位を上回ります。
なお世帯年収を同じ方法で延長すると、過去9年の年平均2.10%から2026年度は約734.0万円です。建設費の伸びが年収の伸びを上回る構図は、どの前提でも変わりません。

価格の上昇に、年収は追いついているか

同じ調査には世帯年収も載っています。価格と並べます。
項目 | 2016年度 | 2025年度 | 変化 |
坪単価 | 84.6万円 | 118.9万円 | +40.6% |
世帯年収 | 596.5万円 | 718.9万円 | +20.5% |
年収倍率 | 6.3倍 | 6.9倍 | +0.6倍 |
総返済負担率 | 20.2% | 23.0% | +2.8pt |
(出典:同上。年収倍率と総返済負担率は調査の公表値)
坪単価の上昇率が世帯年収の上昇率を20.1ポイント上回っています。総額ベースでも8.2ポイントの差があります。
家計への影響は、年間返済額に表れます。世帯年収×総返済負担率で計算すると、2016年度は約120.5万円、2025年度は約165.3万円でした。
37.2%の増加です。年収が20.5%しか増えていないため、可処分所得への圧力は数字以上になります。
「住宅価格高騰」は、指標によって上昇率が5倍違う

同じ「住宅価格」でも、どの統計を見るかで結論が変わります。国土交通省の不動産価格指数(南関東・2025年9月時点、2010年平均=100)は次のとおりです。
区分 | 指数 | 2010年比 |
マンション | 218.1 | +118.1% |
住宅地 | 135.6 | +35.6% |
戸建住宅 | 123.2 | +23.2% |
(出典:長谷工総合研究所『CRI』2026年2月号「不動産価格指数 17年間の推移」。原データは国土交通省の不動産価格指数、2025年12月26日公表分。確認日:2026年8月27日)
マンションの上昇率は戸建住宅の約5倍です。「住宅価格高騰」というニュースの多くは、このマンション価格を指しています。
一方で本記事が扱っている注文住宅の建設費は、別の指標です。不動産価格指数は既存を含む取引価格、フラット35利用者調査は新築の建設費で、基準年も対象も違います。
数字が食い違う理由
上位の解説記事どうしで数字が合わないことがあります。原因は主に3つです。
対象が違う:マンション/建売/注文住宅/土地
指標が違う:取引価格指数/建設費/坪単価/分譲価格
基準年が違う:2010年比/2016年比/前年比
注文住宅を検討している人が、東京23区の新築マンション価格の上昇率を基準に判断すると、実態から離れます。自分が建てる種別の数字を見てください。 戸建ての価格推移は戸建て価格の推移にまとめています。
建築費が上がった要因を、数字が確認できるものだけで整理

要因の列挙はどの記事にもあります。
ここでは公表データで裏づけの取れるものだけを挙げます。
要因 | 確認できる数字 | 時点 |
労務単価の上昇 | 全国全職種の加重平均25,834円(前年度比+4.5%) | 2026年3月適用 |
省エネ基準の引き上げ | 新築住宅への省エネ基準適合義務化 | 2025年4月施行 |
着工戸数の減少 | 71万1,171戸(前年度比−12.9%) | 2025年度 |
住宅ローン金利の上昇 | 【フラット35】最頻金利3.290% | 2026年8月 |
労務単価は14年連続で上昇し、2012年度比では約94%増とほぼ倍増しています(出典:総合資格navi「公共工事設計労務単価が14年連続上昇」2026年3月16日、確認日:2026年8月27日)。公共工事向けの単価ですが、民間住宅の職人手配にも影響します。
着工戸数は2025年度に71万1,171戸、持家は19万5,111戸(前年度比−12.6%)でした(出典:国土交通省の発表(2026年4月30日)にもとづく報道、確認日:2026年8月27日)。棟数が減ると、1棟あたりの固定費負担は増えます。
確認できなかったこと
住宅用木材や建材の価格について、住宅向けに限定した継続的な公表統計は確認できませんでした。「木材が1.5倍」といった数値が記事によって幅を持つのは、参照している指数や時点が異なるためです。資材ごとの内訳は注文住宅の材料費で扱っています。
価格上昇と金利上昇、どちらが家計に効いているか
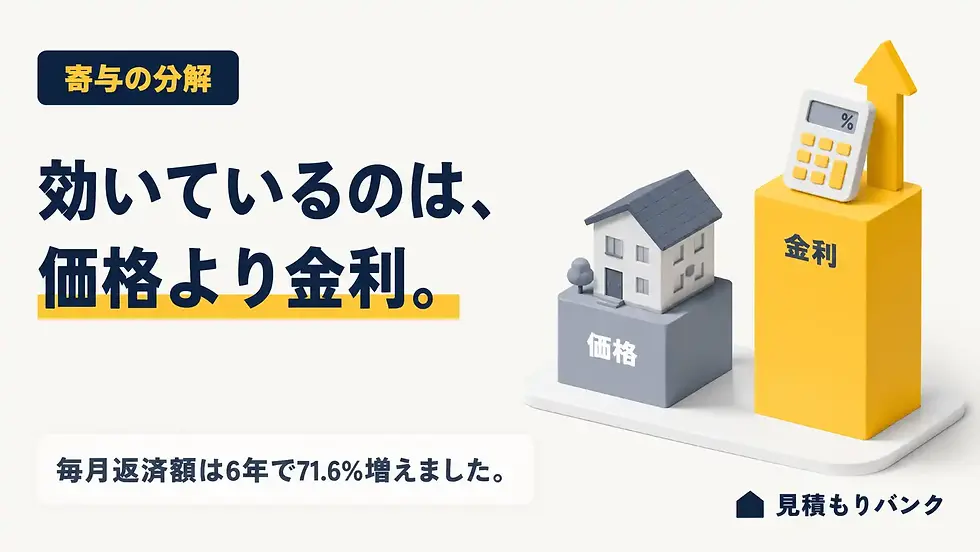
価格だけを見ていると、判断を誤ります。この期間は金利も上がりました。
【フラット35】の金利は、2020年6月が1.29%、2026年8月が3.29%でした。2ポイントの上昇です(返済期間21年以上35年以下・団信込み)。
試算:2020年度の平均 vs 2025年度の平均
自己資金800万円・35年・元利均等返済で計算します。
条件 | 毎月返済額 | 総返済額 |
2020年度の平均×金利1.29% | 約8.09万円 | 約3,397万円 |
2025年度の平均×金利3.29% | 約13.88万円 | 約5,830万円 |
※以下は一般的な条件をもとにした試算例であり、実際の金額を示すものではありません。建設費は2020年度3,532.5万円、2025年度4,259.8万円。金利は住宅金融支援機構の公表値にもとづく水準です。
毎月返済額は71.6%増え、総返済額の差は約2,433万円になります。
寄与を分解する
同じ条件で、価格と金利のどちらか一方だけを動かして計算しました。
価格だけ上がった場合(金利1.29%のまま):月+2.15万円
金利だけ上がった場合(価格は2020年度のまま):月+2.87万円
金利上昇の寄与のほうが大きいという結果です。残りの約0.77万円は、両方が同時に効いた分です。
価格が下がるのを待つ判断は、その間に金利がさらに上がると相殺されます。逆に、価格が横ばいでも金利が下がれば負担は軽くなります。待つかどうかは、価格ではなく価格と金利の合計で考えてください。
価格が動く局面で、見積書のどこを見るか
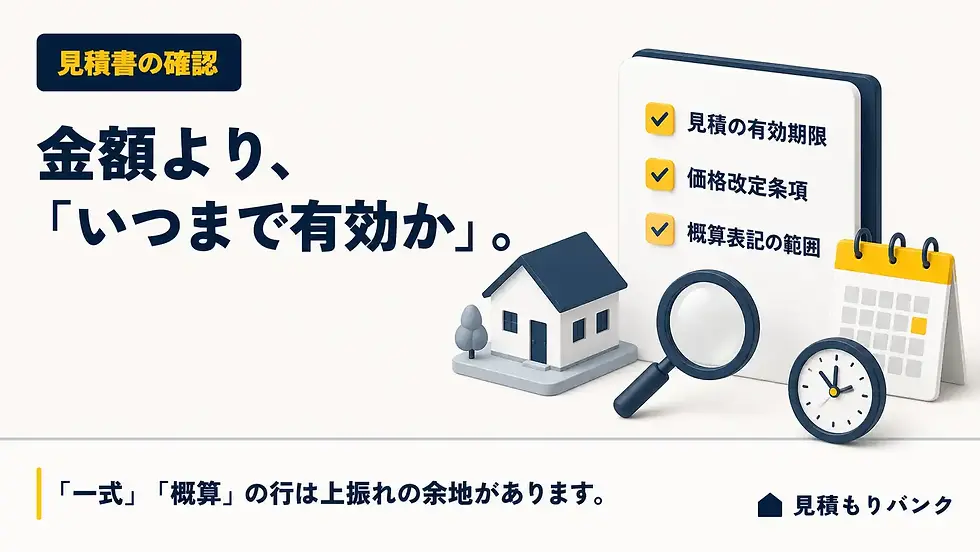
価格上昇局面では、金額そのものより「その金額がいつまで有効か」が効いてきます。契約前に確認する4点です。
見積書の有効期限。 期限を過ぎた再見積もりで金額が上がることがあります。日付と期間を確認してください。
契約書の価格改定条項。 資材価格の変動を理由に金額を改定できる条項があるか、あるなら発動条件と上限は何かを見ます。
着工予定日と、補助金の期限。 みらいエコ住宅2026事業のように、着工日と申請期限の要件がある制度があります。
概算表記の残り方。 「一式」「概算」の行は、確定時に上振れする余地があります。行ごとに確定額が出る時期を確認します。
条件別:いま建てるか、待つか
「待てば下がる」とは言い切れません。条件ごとに整理します。
待つと有利になりやすい条件
自己資金をこれから大きく積み増せる場合です。借入額を減らせば、金利上昇の影響を直接小さくできます。
待っても効果が出にくい条件
自己資金の積み増し余地が小さい場合です。価格が横ばいでも、金利が上がれば総返済額は増えます。
土地をこれから買う場合
土地代は地域差が大きく、全国平均の推移が当てはまりません。検討エリアの成約事例で判断してください。
補助金の要件に当てはまる場合
子育て世帯・若者夫婦世帯は、みらいエコ住宅2026事業などの対象になります。年度で制度が変わるため、着工時期が判断に直結します。
建替えで、いまの家に住み続けられる場合
急ぐ理由が小さい分、金利の動きを見る余地があります。ただし解体費・仮住まい費も上昇しています。
総額を抑えるために、実際に効く順番
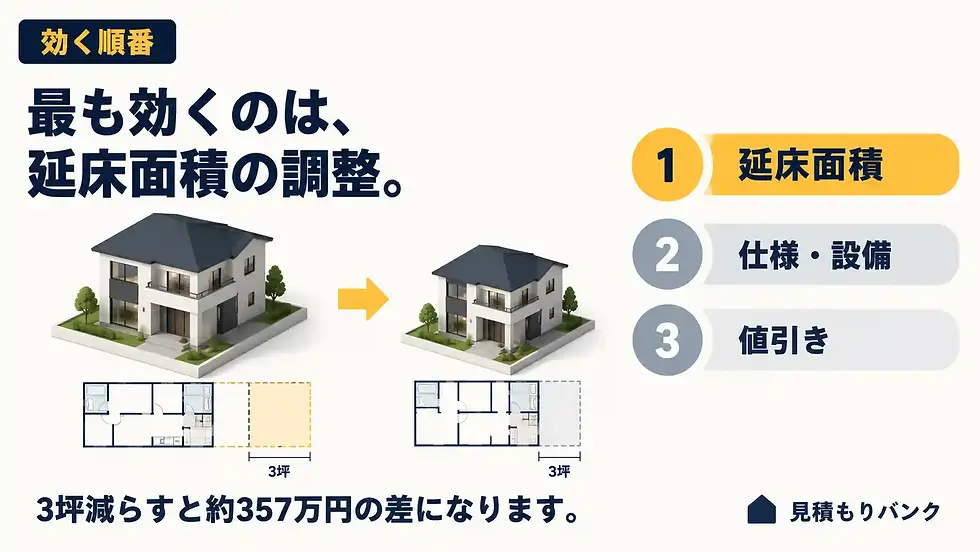
削れる金額の大きい順に並べます。
延床面積:坪単価118.9万円(2025年度平均)で計算すると、3坪減らすと約357万円変わります。面積は総額への影響が最も大きい変数です。
土地の予算:エリアや駅距離を1段階変えると、数百万円単位で動きます。
仕様のグレード:住宅設備、外装材、サッシ。ただし断熱・耐震は下げると光熱費や保険料に跳ね返ります。
補助金:みらいエコ住宅2026事業の長期優良住宅枠で75万〜80万円(子育て世帯・若者夫婦世帯が対象)。
金利タイプ:変動と固定で総返済額が大きく変わります。
※坪単価による試算は、本記事の集計値をもとにした計算例であり、実際の金額を示すものではありません。
面積と土地で調整するほうが、設備を削るより金額への効きが大きくなります。設備の削減から入ると、満足度だけ下げて総額が動かないことがあります。
よくある質問
Q. 住宅価格高騰はいつまで続きますか。
時期は予測できません。判断材料は、労務単価が14年連続で上昇していること、着工戸数が減っていること、金利が上昇局面にあることの3点です。本記事では、過去の上昇率を延長した2026年度の推計を掲載しています。
Q. 建築費が下がるとしたら、どんな条件ですか。
労務単価と資材価格が下がり、着工戸数が回復して1棟あたりの固定費負担が下がる、という条件がそろう必要があります。現時点でその兆候を示す公表データは確認できていません。
Q. マンション価格が2倍以上というニュースを見ましたが、注文住宅も同じですか。
違います。不動産価格指数(南関東)でマンションは2010年比+118.1%ですが、戸建住宅は+23.2%です。注文住宅の建設費は本記事のとおり2016年度比+28.8%で、指標も基準年も異なります。
Q. 家が小さくなっているというのは本当ですか。
フラット35利用者調査の注文住宅(全国)の住宅面積は、8.4%縮んでいます。2016年度の129.3㎡が、2025年度は118.4㎡です。この調査の利用者に限った数字ですが、9年間で一貫した傾向です。
Q. 金利が下がるまで待つべきですか。
金利の先行きは断定できません。待つ場合は、その間に価格がどれだけ上がるかも同時に見てください。本記事の試算では、2020年から2026年にかけて金利上昇の寄与のほうが価格上昇より大きくなりました。
まとめ

最も重要な結論は、注文住宅の価格上昇は総額で見ると実態より小さく見える、ということです。坪単価では9年で40.6%上がっており、差は住宅面積が8.4%縮んだことで吸収されています。そして家計への影響は、価格上昇より金利上昇のほうが大きく出ています。
確認すべき項目は3つです。
①自分が見ている数字が「注文住宅の建設費」か「マンションの取引価格」か
②手元の資金計画書の金利が何%で計算されているか
③見積書の有効期限と価格改定条項
次に取る行動は、資金計画書の毎月返済額×12を税込世帯年収で割り、返済負担率を出すことです。2025年度の平均は23.0%でした。この水準と自分の数字を比べてください。
価格が動く局面では、見積書の金額そのものより、概算・別途・未計上の範囲が総額を左右します。自分だけで判断しにくい場合は、住宅会社とは別の第三者へ確認を依頼する方法もあります。見積もりバンクでは、契約前の見積書と資金計画書を確認し、金額だけでなく、含まれる項目や確認が必要な項目を整理しています。
この記事の執筆者
見積もりバンク 運営者
注文住宅の見積書・資金計画書を、住宅会社とは別の第三者の立場から確認しています。金額の高低だけでなく、費用の抜け漏れ、概算項目、別途工事、二重計上などを整理し、契約前の判断材料を提供しています。
対応内容:契約前見積もり診断/追加変更見積もり診断
運営者情報:見積もりバンク運営者ページ
※本記事は一般的な情報提供を目的としています。掲載した試算・推計は前提条件を明示した計算例であり、将来の価格・金利を予測または保証するものではありません。個別の融資、税務、契約に関する判断は、金融機関および各分野の専門家へご確認ください。金利・補助制度は2026年8月時点の内容です。
参考情報・出典
すべて確認日:2026年8月27日