


店舗併用住宅とは?兼用住宅との違い・建てられる用途地域・住宅ローン・費用のすべて【2026年版】
更新日:9月7日
更新日:2026年09月07日
「1階を自分の店にして、2階に住みたい」
通勤時間はゼロ。家賃も要らない。子どもの様子を見ながら働ける。店舗併用住宅には、独立開業を考える人にとって大きな魅力があります。
ただ、調べ始めるとすぐに壁にぶつかります。「兼用住宅」と「併用住宅」という似た言葉が出てきて、どちらの説明を読んでいるのか分からなくなる。用途地域の話が出てきて、自分の土地に建てられるのかが判断できない。
この2つを混同したまま土地を買うと、家が建てられません。 そして、住宅ローンも、住宅ローン控除も、固定資産税も、経費計上も、すべて**住宅と店舗の「面積の按分」**で決まります。
この記事は、ハウスメーカーからも不動産会社からも紹介料を受け取らない第三者の立場で書いています。
この記事の結論(先に4つだけ)
「併用」と「兼用」は別物です。 第一種低層住居専用地域では、建てられるかどうかが逆になります。
住宅ローンを使うなら、住宅部分が延床面積の1/2以上。 これが最初の分かれ目です。
建築費は坪60万〜120万円。 幅が出るのは、店舗部分の設備によるものです。
税金と控除は、すべて「按分」で決まります。 そして按分の根拠は、見積書と図面にあります。
目次
店舗併用住宅と店舗兼用住宅の違い|混同すると土地選びを間違える
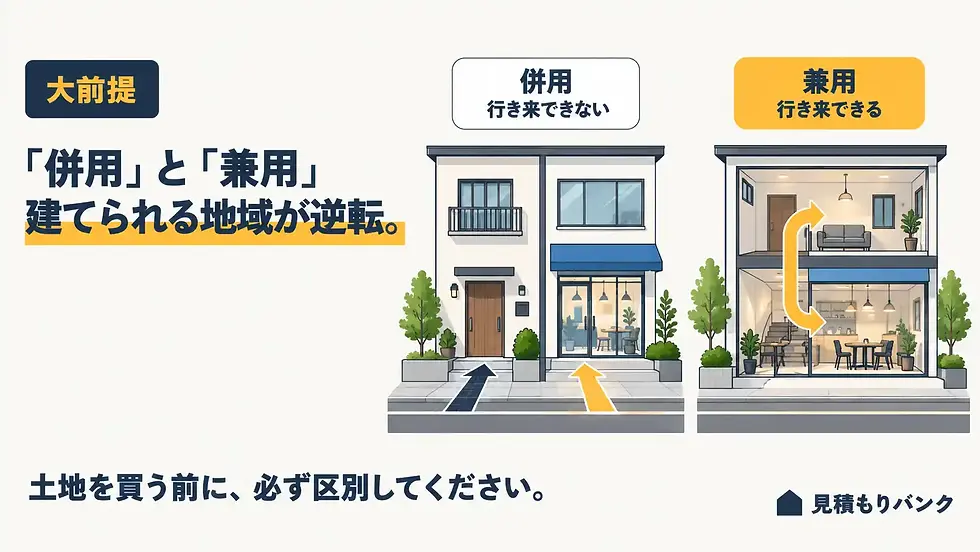
結論:この2つは建築基準法上、まったく別の扱いです。ここを取り違えると、土地を買ってから建てられないと分かります。
項目 | 店舗併用住宅 | 店舗兼用住宅 |
室内の動線 | 行き来できない(分離) | 行き来できる(つながっている) |
店舗部分の貸し出し | 可能 | 不可(自分で使う前提) |
店舗部分の床面積 | 用途地域の制限による | 延床面積の1/2未満 |
第一種低層住居専用地域 | 建てられない | 条件付きで建てられる |
併用住宅 ― 店舗と住宅が独立している |
店舗と住居が構造上つながっていても、室内で行き来できない建物です。店舗に入るには一度外に出る必要があります。
独立しているため、将来その部分を人に貸せます。 廃業しても賃料収入に切り替えられるのが最大の利点です。
兼用住宅 ― 室内でつながっている |
住居から直接、店舗へ行ける建物です。「1階の一室を店にする」という形がこれにあたります。
代わりに制約があります。店舗部分は延床面積の1/2未満でなければならず、人に貸すこともできません。
決定的な違いは「第一種低層住居専用地域」 |
住宅地として最も規制が厳しいこの地域では、店舗併用住宅は建てられません。
一方、店舗兼用住宅なら建てられる可能性があります。 ただし条件が3つあります。
店舗部分の床面積が50㎡以下
かつ、延床面積の1/2未満
かつ、認められた業種であること
「静かな住宅街で小さなお店を開きたい」なら、選ぶべきは兼用住宅です。 ここを取り違えたまま土地を買うと、計画そのものが成立しません。
どちらを選ぶべきか|3つの質問で判定できる |
将来、店舗部分を人に貸す可能性はありますか。 はい → 併用住宅
土地は第一種低層住居専用地域ですか。 はい → 兼用住宅(併用は建てられません)
店舗部分は延床面積の半分を超えますか。 はい → 併用住宅(兼用は1/2未満という制限があります)
この3問で、ほとんどのケースは判定できます。 迷う場合は、土地の用途地域を先に確認してください。用途地域が決まれば、選べる形は自動的に絞られます。
建てられる用途地域|自分の土地で開業できるか
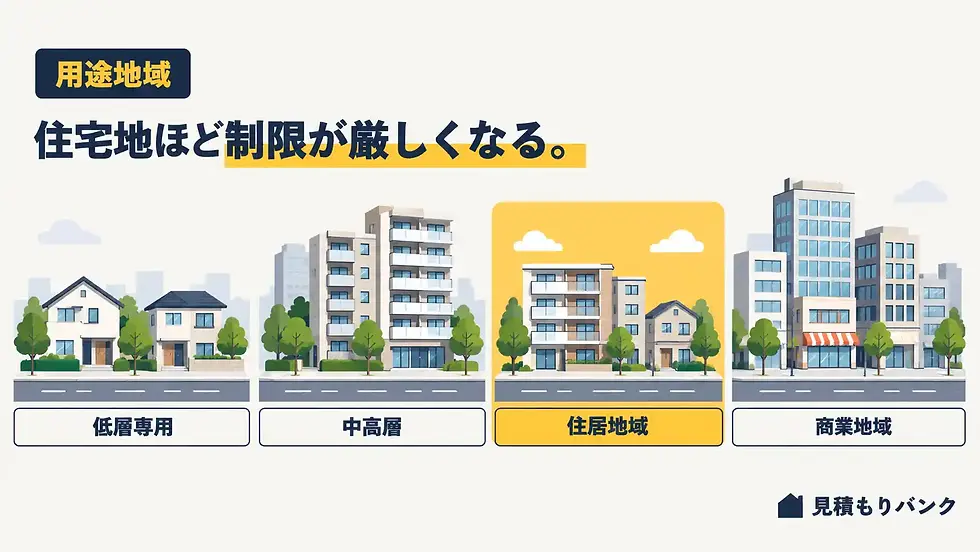
結論:用途地域によって、店舗の面積上限も階数の制限も変わります。土地を買う前に必ず確認してください。
用途地域 | 店舗部分の制限 |
第一種低層住居専用地域 | 併用は不可。兼用なら50㎡以下かつ延床1/2未満・業種限定 |
第二種低層住居専用地域 | 150㎡以下かつ2階以下 |
第一種中高層住居専用地域 | 500㎡以下かつ2階以下 |
第二種中高層住居専用地域 | 1,500㎡以下かつ2階以下 |
第一種住居地域 | 3,000㎡以下 |
第二種住居地域 | 10,000㎡以下 |
準住居・近隣商業・商業・準工業 | 原則として制限は緩やか |
工業専用地域 | 住宅そのものが建てられない |
※業種によって別途制限がかかる場合があります。詳細は自治体の建築指導課でご確認ください。
第一種低層住居専用地域で認められる業種 |
兼用住宅の特例で認められるのは、建築基準法施行令130条の3に定められた業種です。
主なものは次のとおりです。
事務所
日用品の販売を主とする店舗、食堂、喫茶店
理髪店、美容院、クリーニング取次店、質屋、貸本屋などのサービス店舗
洋服店、畳屋、建具屋、自転車店など(作業場50㎡以下)
自家販売のための食品製造業(パン屋、米屋、豆腐屋、菓子屋など。作業場50㎡以下)
学習塾、華道教室、囲碁教室など
美術品・工芸品のアトリエ、工房(50㎡以下)
カフェ、美容室、学習塾、士業事務所は、この特例で開業できる可能性があります。 一方、バーやコンビニ、規模の大きい物販は対象外です。
準住居地域より緩い地域は、ほぼ自由に建てられる |
準住居地域、近隣商業地域、商業地域、準工業地域では、一般的な店舗であれば面積の制限をほとんど気にせず建てられます。
駅前や商店街の土地なら、用途地域が問題になることはまずありません。 逆に、静かな住宅街の土地ほど制限が厳しくなります。
なお、工業専用地域には住宅そのものが建てられません。 土地が安いからと飛びつかないよう注意してください。
用途地域を調べる3つの方法 |
自治体のウェブサイトの都市計画図 ― 多くの市町村がマップを公開しています
建築指導課・都市計画課の窓口 ― 業種を伝えれば可否まで教えてもらえます
重要事項説明書 ― 「都市計画法に基づく制限」の欄に記載があります
特殊建築物になると規制が増える |
飲食店や物販店は、規模によって建築基準法上の特殊建築物に該当します。この場合、避難経路・排煙・防火区画などの規定が追加されます。
内装制限がかかると、仕上げ材の選択肢が狭まり、費用も上がります。 設計段階で建築士に確認してください。
住宅ローンは使えるのか|条件と組み方
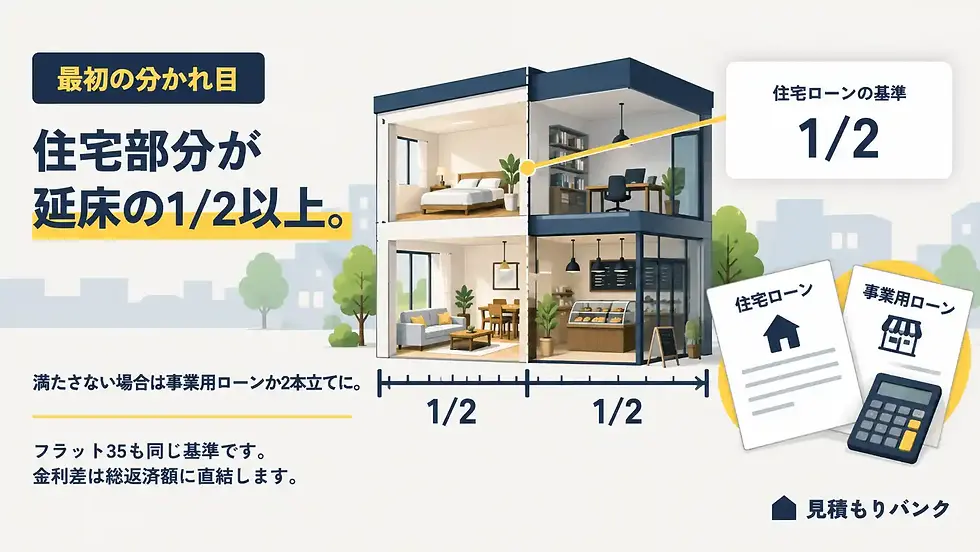
結論:住宅部分が延床面積の1/2以上であれば、住宅ローンが使えます。これが最初の分かれ目です。
基本条件は「住宅部分1/2以上」 |
住宅ローンは、あくまで住むための家に対する融資です。そのため、建物全体の床面積のうち住宅部分が1/2以上であることが条件になります。
フラット35も同じ基準です。金融機関によって細かい運用は違いますが、この1/2ラインはほぼ共通しています。
1/2を満たさない場合の選択肢 |
方法 | 内容 | 注意点 |
事業用ローン | 建物全体を事業用ローンで借りる | 金利が高く、返済期間も短め |
2本立て | 住宅部分は住宅ローン、店舗部分は事業用ローン | 手続きが煩雑。取り扱わない金融機関もある |
設計変更 | 住宅部分を増やして1/2以上にする | 事業計画との調整が必要 |
金利差は総返済額に直結します。 住宅ローンと事業用ローンでは、返済総額が数百万円単位で変わることもあります。設計段階で1/2ラインを意識しておいてください。
2本立てを検討する場合の注意点 |
住宅部分と店舗部分でローンを分ける方法は、金利面では合理的です。ただし実務上のハードルがあります。
取り扱う金融機関が限られる ― 同一建物への2本融資に対応しない銀行があります
担保設定が複雑になる ― 抵当権の順位や共同担保の調整が必要です
審査が2回になる ― 事業用ローンでは事業計画の提出を求められます
土地探しと並行して、金融機関に早い段階で相談しておくのが安全です。 建物のプランが固まってから断られると、設計のやり直しになります。
審査で見られること |
店舗併用住宅の場合、通常の住宅ローン審査に加えて事業の見通しが問われることがあります。開業前であれば、事業計画書の提出を求められるケースもあります。
見積書に店舗設備が混ざっていると危険 |
ここは見落とされがちですが重要です。
見積書の中で住宅部分と店舗部分が区分されていないと、金融機関が「どこまでが住宅ローンの対象か」を判断できません。 審査が止まる、あるいは融資額が絞られる原因になります。
契約前に、住宅部分と店舗部分を分けた見積書を依頼してください。
▶ 関連:住宅ローンの本審査に落ちる理由
【重要】税金と控除は、すべて「按分」で決まる

結論:この記事で最もお伝えしたい部分です。4つの制度が、すべて同じ数字を見ています。
住宅ローン、住宅ローン控除、固定資産税、経費計上。この4つはすべて「住宅と店舗の面積の按分」で決まります。
① 住宅ローン控除は居住用割合で按分される |
住宅ローン控除は、居住用部分の割合に応じて按分されます。店舗部分に対応する借入金は、控除の対象外です。
そして、多くの住宅系サイトが書いていない重要な取扱いがあります。
租税特別措置法関係通達41-29 居住用割合がおおむね90%以上であれば、その全部を居住用部分として住宅ローン控除を適用することができます。
つまり、店舗部分を延床の10%以内に収めれば、控除を満額で使える可能性があります。 店舗面積を決めるとき、この90%ラインは判断材料になります。
※適用の可否は個別事情によります。必ず税理士にご確認ください。
② 固定資産税は「住宅用地の特例」の適用率が変わる |
土地の固定資産税には、住宅が建っていると課税標準が軽減される住宅用地の特例があります。
小規模住宅用地(200㎡以下の部分)― 課税標準が6分の1
一般住宅用地(200㎡超の部分)― 課税標準が3分の1
併用住宅の場合、居住部分が建物全体に占める割合によって、敷地のうち住宅用地とみなされる率が変わります。 一般的な低層の併用住宅では、居住部分が1/2以上なら敷地全部が住宅用地扱い、1/4以上1/2未満なら半分、という考え方です。
ここでも「1/2」が効いてきます。
③ 経費にできるのは按分した分だけ |
店舗部分については、減価償却費・水道光熱費・火災保険料・ローン金利などを経費に計上できます。ただし、経費にできるのは按分した割合の分だけです。
そして、住宅ローン控除を受けている部分の金利は経費にできません。 二重取りはできない、と覚えてください。
按分の対象になる主な費用は次のとおりです。
費用 | 按分の考え方 |
建物の減価償却費 | 床面積の割合 |
水道光熱費 | 使用実態または床面積 |
火災保険料 | 床面積の割合 |
固定資産税 | 床面積の割合 |
ローン金利 | 店舗部分に対応する分のみ |
「使用実態」で按分する場合は、その根拠を説明できるようにしておいてください。 営業時間や使用面積の記録が求められることがあります。
④ 按分の根拠は、見積書と図面にある |
ここが実務上、最も重要な点です。
住宅と店舗の面積が図面と見積書で明確に区分されていなければ、按分の根拠を示せません。 金融機関にも、税務署にも、説明できなくなります。
契約前に、次の3点を確認してください。
住宅部分と店舗部分の床面積が、図面と見積書で区分されているか
店舗専用の設備(厨房・シャッター・看板・専用空調・専用給排水)が別項目で計上されているか
店舗部分の内装工事が本体工事に含まれるか、別途か
3番目は特に注意してください。 「スケルトン渡し」の場合、内装費が丸ごと別途になります。
「スケルトン渡し」とは、店舗部分を床・壁・天井の下地だけの状態で引き渡す方式です。ハウスメーカーによっては、これが標準になっています。
この場合、店舗の内装・厨房・什器はすべて別業者への発注になります。総額を把握するには、建物の見積書と内装業者の見積書を足す必要があります。建物の見積書だけを見て「予算内だ」と判断すると、後で数百万円が乗ってきます。
建築費はいくらか|住宅より高くなる理由の分解
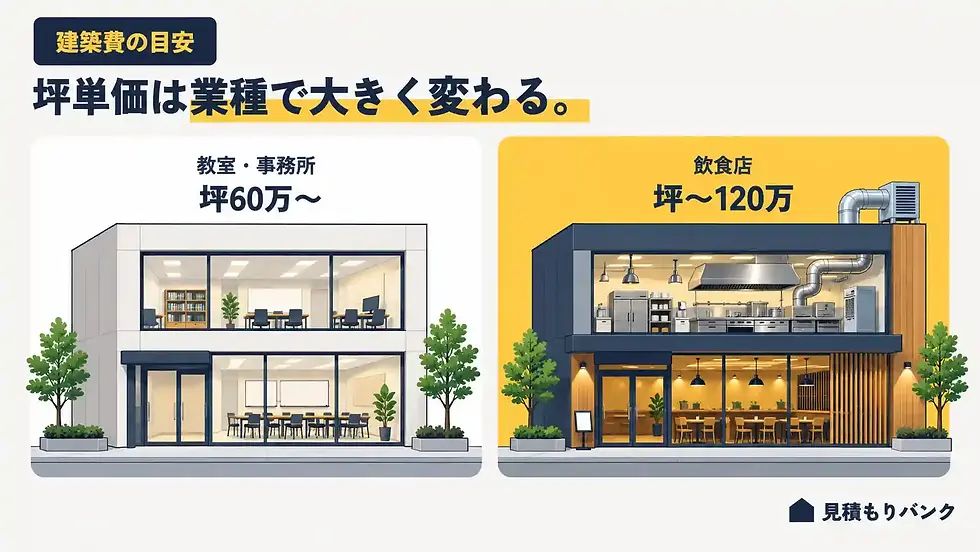
結論:坪60万〜120万円が目安です。幅が出るのは、店舗部分の設備によります。
一般的な相場は次のとおりです。
規模 | 建築費の目安 |
坪単価 | 60万〜120万円 |
40坪 | 2,400万〜4,800万円 |
50坪 | 3,000万〜6,000万円 |
参考までに、当社が集計した一般的な注文住宅の資金計画書100件では、坪単価の中央値は81.2万円でした。店舗併用住宅の相場と重なっていますが、上振れも下振れもすることが分かります。
なぜ幅が出るのか |
差を生むのは、業種ごとの設備です。
業種 | 増えやすい費用 |
飲食店 | 厨房設備、ダクト、グリストラップ、専用給排水、換気 |
美容室 | シャンプー台、給湯能力、専用配管 |
物販店 | シャッター、什器、照明計画 |
教室・事務所 | 比較的少ない(住宅に近い) |
教室や士業事務所なら住宅とほぼ同じ、飲食店なら大きく上振れる。 これが幅の正体です。
住宅では発生しない費用 |
店舗専用の給排水・電気容量の増設
店舗用の空調(住宅用より能力が必要)
看板・サイン工事
店舗用の外構、駐車場の舗装
特殊建築物に該当する場合の防火・避難関連工事
設計料と申請費用も上がる |
用途が2つある建物は、設計も確認申請も複雑になります。設計料と申請関連費用は、一般的な住宅より高くなると考えておいてください。
▶ 関連:工務店の坪単価 完全ガイド
間取りのポイント|暮らしと商売を両立させる

結論:店舗の間取りから先に決めてください。住宅を先に決めると、店舗が使いにくくなります。
基本は「店舗は1階、住居は2階以上」 |
集客のためにも、住居のプライバシーのためにも、この配置が基本です。
動線を分ける |
玄関・トイレ・階段は、店舗用と住宅用を分けてください。 お客様と家族の動線が交わると、双方にとってストレスになります。
特にトイレは、共用にすると生活感が出てしまい、店舗の印象を下げます。
駐車場・駐輪場 |
見落とされやすいのがここです。お客様用と家族用の両方が必要になります。
自治体によっては、店舗の規模に応じた駐車場の付置義務があります。設計前に確認してください。
音・におい・振動への対策 |
飲食店なら換気とにおい、美容室なら給排水音、教室なら話し声。店舗の稼働時間と、家族の生活時間は重なります。
床・壁の遮音、換気ダクトの出口位置、営業時間の設定。この3つを設計段階で詰めておくと、後悔が減ります。
店舗から決める理由 |
住宅の間取りを先に決めると、残った面積に店舗を押し込むことになります。その結果、カウンターが置けない、動線が交差する、必要な設備が入らない、といった問題が起きます。
順番は「事業計画 → 必要な店舗面積 → 残りを住宅に配分」です。住宅は多少狭くなっても住めますが、店舗は使いにくいと売上に直結します。
業種別に押さえること |
飲食店 ― 厨房の排気位置。近隣クレームの最大要因です
美容室 ― 給湯能力とシャンプー台の配管
物販店 ― 荷受け動線と在庫スペース
教室・事務所 ― 待合スペースと駐車場の台数
▶ 関連:注文住宅を建てるまでの流れ
見落とされがちな3つの落とし穴
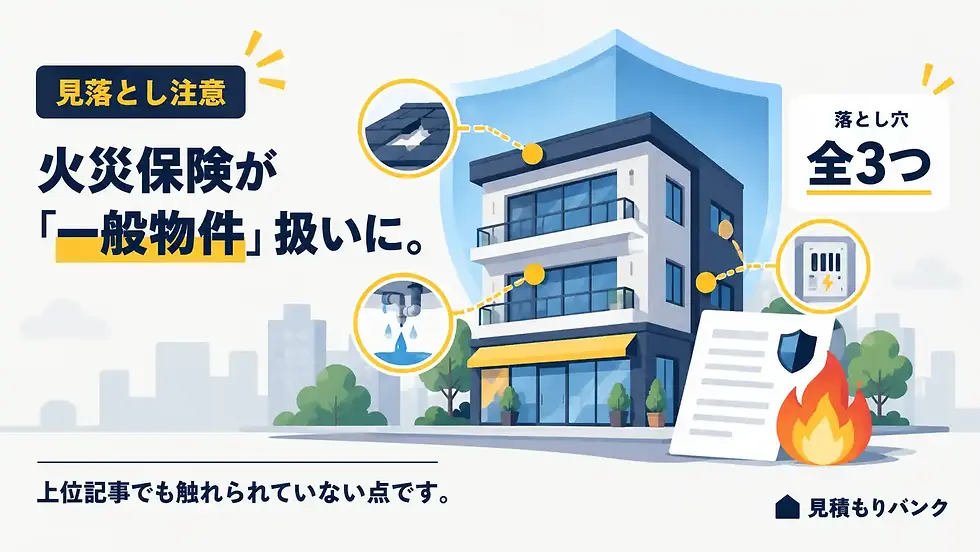
結論:この3つは、上位の解説記事でもほとんど触れられていません。
① 火災保険が「住宅物件」ではなくなる |
店舗部分がある建物は、火災保険で住宅物件ではなく、一般物件または併用住宅物件として扱われます。
その結果、保険料が住宅専用より高くなります。 また、店舗の在庫や什器は建物の保険では補償されないため、**別途の保険(動産・什器の保険)**が必要になります。
資金計画に、この差額を入れておいてください。
② 近隣への配慮が、営業の前提になる |
住宅地で商売をする以上、近隣との関係は事業の継続に直結します。
着工前の挨拶に加えて、営業時間・看板の照明・駐車場の使い方を先に伝えておく。 これだけでトラブルの多くは防げます。
自治体によっては、看板の大きさや照明に条例上の制限があります。
③ 後から店舗にする場合は「用途変更」が必要なことがある |
すでに建っている住宅の一部を店舗にする場合、用途変更の確認申請が必要になるケースがあります。
規模や用途によって要否が変わるため、「とりあえず住宅で建てて、後から店舗にする」という計画は、事前に建築士へ相談してください。
10年後・20年後を考える|出口の設計
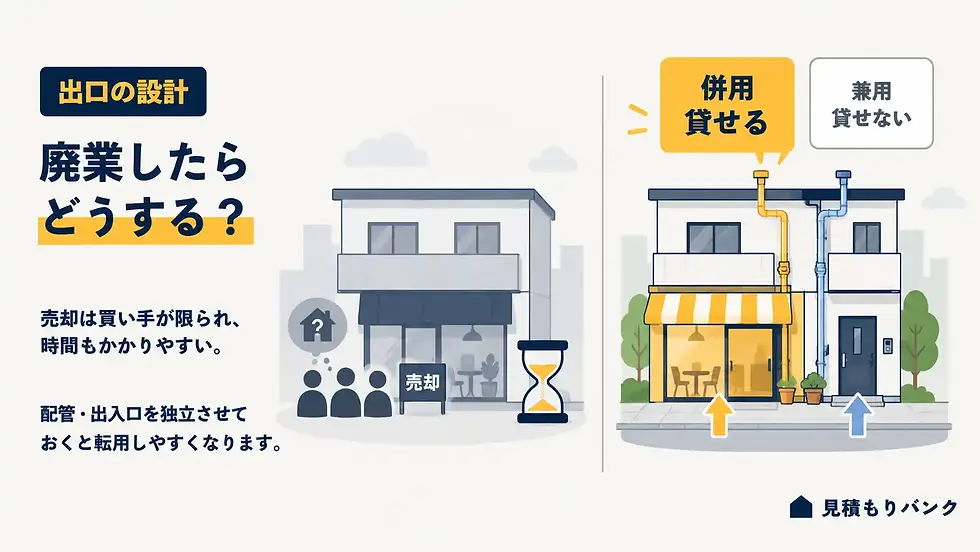
結論:廃業したときにどうするかを、建てる前に決めておいてください。
廃業したら、店舗部分はどうなるか |
事業をやめる可能性は、誰にでもあります。そのとき選べる道は3つです。
選択肢 | 併用住宅 | 兼用住宅 |
人に貸す | 可能 | 不可 |
住居に転用する | 工事が必要 | 比較的容易 |
そのまま使わない | 固定資産税だけかかる | 同左 |
「貸せるかどうか」が、併用と兼用の最大の実務的な差です。 将来の収入源として残したいなら、併用住宅を選ぶ意味があります。
売却するときの現実 |
店舗併用住宅は、買い手が限られます。 同じ業種で開業したい人、あるいは住居として使いたい人しか候補になりません。
そのため、一般的な住宅より売却に時間がかかり、価格も下がりやすい傾向があります。
最初から「変えられる」設計にしておく |
対策はシンプルです。
店舗部分に水回りの配管を通しておく(後から住居やテナントに転用しやすい)
出入口を独立させておく
大きな一室にしておく(間仕切りは後から足せる)
この3点を設計に入れておくだけで、20年後の選択肢が増えます。
追加費用はそれほど大きくありません。配管を先に通しておくコストと、後から壁を壊して配管し直すコストでは、後者のほうが何倍も高くつきます。
相続のときに何が起きるか |
店舗併用住宅は、相続時にも扱いが複雑になります。建物の一部が事業用のため、小規模宅地等の特例の適用範囲が居住用と事業用で分かれることがあります。
子どもが事業を継がない場合、その部分をどうするか。建てる段階で家族と話しておくと、後の負担が減ります。
よくある質問(FAQ)
Q. 店舗併用住宅と店舗兼用住宅の違いは?
A. 併用住宅は室内で行き来できず、店舗部分を人に貸せます。兼用住宅は室内で行き来でき、店舗部分は延床面積の1/2未満で、貸し出しはできません。 そして第一種低層住居専用地域では、併用住宅は建てられませんが、兼用住宅なら条件付きで建てられます。
Q. 第一種低層住居専用地域に建てられますか?
A. 店舗併用住宅は建てられません。店舗兼用住宅なら、①店舗部分が50㎡以下、②延床面積の1/2未満、③認められた業種(食堂・喫茶店・理髪店・美容院・学習塾など)という3条件を満たせば建てられます。
Q. 住宅ローンは使えますか?
A. 住宅部分が延床面積の1/2以上であれば使えます。 フラット35も同じ基準です。1/2を満たさない場合は、事業用ローンか、住宅ローンと事業用ローンの2本立てになります。
Q. 住宅ローン控除は受けられますか?
A. 受けられます。ただし居住用割合で按分されます。なお、租税特別措置法関係通達41-29により、居住用割合がおおむね90%以上であれば全部を居住用として扱える取扱いがあります。適用の可否は税理士にご確認ください。
Q. 建築費はいくらですか?
A. 坪60万〜120万円が目安で、50坪なら3,000万〜6,000万円です。幅が出るのは業種による設備差で、飲食店は厨房・ダクト・給排水で大きく上振れし、教室や事務所は住宅に近くなります。
Q. 店舗部分を人に貸せますか?
A. 店舗併用住宅なら貸せます。店舗兼用住宅は貸せません。 将来テナントとして貸す可能性があるなら、併用住宅を選んでください。
Q. 固定資産税は高くなりますか?
A. 建物部分は住宅と店舗で評価が分かれます。土地については、居住部分の割合によって住宅用地の特例の適用率が変わります。 一般的な低層の併用住宅では、居住部分が1/2以上なら敷地全体が住宅用地として扱われます。
Q. 店舗部分の内装費は建物の見積もりに入っていますか?
A. 入っていないことがあります。 ハウスメーカーによっては「スケルトン渡し」が標準で、店舗の内装・厨房・什器は別業者への発注になります。総額を把握するには、建物と内装の見積書を合算してください。
Q. 後から住宅を店舗に変えられますか?
A. 用途や規模によっては用途変更の確認申請が必要になります。可能かどうかは用途地域と建物の条件によるため、建築士に事前相談してください。
まとめ|契約前の12項目チェックリスト

[ ] 自分の計画は「併用」か「兼用」か、はっきりさせたか
[ ] 土地の用途地域を確認したか
[ ] その用途地域で、その業種が開業できるか確認したか
[ ] 店舗部分の面積上限・階数制限を確認したか
[ ] 特殊建築物に該当するか確認したか
[ ] 住宅部分が延床面積の1/2以上あるか
[ ] 居住用割合90%以上を狙うかどうか検討したか
[ ] 図面と見積書で住宅部分と店舗部分が区分されているか
[ ] 店舗専用設備が別項目で計上されているか
[ ] 店舗の内装が本体工事か別途かを確認したか
[ ] 火災保険が一般物件扱いになる分を資金計画に入れたか
[ ] 廃業したときの出口(貸す・転用する)を設計に反映したか
最後に |
店舗併用住宅は、暮らしと仕事を1つの建物にまとめる、合理的な選択です。通勤時間ゼロ、家賃ゼロという効果は、長い目で見れば大きな金額になります。
ただし、その合理性を成立させているのは「面積の線引き」です。1/2、90%、50㎡。この数字の周りに、ローンも税金も出口も集まっています。
そして、その線引きの根拠になるのは見積書と図面です。ここが曖昧なまま契約すると、後から金融機関にも税務署にも説明できません。
この記事を書いた人
見積もりバンク 運営者
注文住宅の見積書・資金計画書を、住宅会社とは別の第三者の立場から確認しています。金額の高低だけでなく、費用の抜け漏れ、概算項目、別途工事、二重計上などを整理し、契約前の判断材料を提供しています。
対応内容:契約前見積もり診断/追加変更見積もり診断
参考文献・出典
法令
→ 第48条・別表第2(用途地域ごとの建築制限)
→ 第130条の3(兼用住宅で認められる業種)
→ 第349条の3の2(住宅用地の課税標準の特例)
税制
→ 第4章の住宅ローン控除の按分
租税特別措置法関係通達41-29 → 居住用割合がおおむね90%以上の場合の取扱い
自社の一次データ
見積もりバンク独自集計「注文住宅 資金計画書 100件分析」(2020年〜2026年/19都府県) → 第5章の坪単価中央値81.2万円(一般的な注文住宅との比較用) ※店舗併用住宅のサンプルではありません。比較の参考値としてご覧ください。
免責事項 本記事は一般的な情報提供を目的としたものです。建築の可否は用途地域・自治体の条例・建物の条件により異なり、税務の取扱いは個別の事情により変わります。 建築可否は自治体の建築指導課および建築士に、税務は税理士に必ずご確認ください。金額は目安であり、業種・規模・地域により変動します。


