


固定金利住宅ローンの推移|フラット35は1年で約1.45ポイント上昇し3.29%へ
更新日:2026年08月27日

固定金利住宅ローンの代表であるフラット35(借入期間21年以上35年以下・最頻金利)は、2026年8月に年3.290%となりました。1年前の2025年7月は1.84%で、約1.45ポイントの上昇です。
同じ期間に政策金利は0.5%程度から1.0%へ0.5ポイント上がっており、固定金利は変動金利のおよそ3倍のペースで動いています。
この記事で分かること
2026年の月別推移と、直近1年でどれだけ上がったか
固定金利と変動金利が、それぞれ別の指標に連動している理由
推移グラフを長期で見るときに押さえておきたい、2017年10月の制度変更
翌月の金利を前月20日ごろに読む方法(機構債の表面利率)
金利0.1%の差が、返済額でいくらになるか
この記事の独自ポイント
推移の数字を並べるだけでなく、グラフの断層(団信制度の変更)と翌月を読む手がかりまで扱います。金利差を返済額に換算し、推移を判断材料に変える構成です。
※本記事の金利情報は2026年8月時点のものです。金利は毎月変わるため、最新の水準は住宅金融支援機構および各金融機関の公式サイトでご確認ください。
目次

現在地|2026年のフラット35は8か月で1.2ポイント上がった

フラット35の金利は2026年に入ってから継続して上昇しています。借入期間21年以上35年以下・融資率9割以下の最頻金利の推移は次のとおりです。
年月 | フラット35(21〜35年) | 前月比 |
2025年7月 | 1.84% | ― |
2025年12月 | 1.97% | ― |
2026年1月 | 2.08% | +0.11 |
2026年3月 | 2.25% | ― |
2026年4月 | 2.49% | +0.24 |
2026年5月 | 2.71% | +0.22 |
2026年6月 | 3.21% | +0.50 |
2026年7月 | 3.14% | −0.07 |
2026年8月 | 3.29% | +0.15 |
※出典:住宅金融支援機構の公表値および各月の金利発表をもとに整理(2026年8月時点)。融資率が9割を超える場合は上記より高い金利が適用されます。
この表から見るべきなのは、2026年6月に0.50ポイントという大きな動きがあった点です。
2026年1月の2.08%から8月の3.29%まで、8か月で1.21ポイント上がりました。7月にわずかに下がった月もありますが、全体としては上昇が続いています。
なお、借入期間20年以下のフラット20は2026年8月で2.97%です。期間が短いほど金利は低くなります。
👇 あわせて読みたい関連記事
直近1年の動き|固定金利は変動金利の約3倍のペースで上がった

固定金利と変動金利は、連動する指標が違います。そのため推移を並べると、動き方の差がはっきり出ます。
種類 | 連動する指標 | 2025年7月ごろ | 2026年8月 | 上昇幅 |
固定(フラット35) | 長期金利(10年国債利回り) | 1.84% | 3.29% | +1.45pt |
変動(主要行の適用金利) | 政策金利・短期プライムレート | 0.6%前後 | 1.08%前後 | +0.5pt程度 |
※変動金利は民間調査による主要行の低い水準(2026年8月時点)。政策金利は2025年12月に0.75%、2026年6月に1.0%へ引き上げられています。
この表から見るべきなのは、同じ「金利上昇」でも固定と変動では幅が3倍近く違うという点です。
理由は連動先にあります。
固定金利は10年国債利回りなどの長期金利に連動します。長期金利は将来の政策金利の見通しを先に織り込むため、実際の利上げより早く動きます
変動金利は政策金利と短期プライムレートに連動します。日本銀行が実際に動かした分しか上がりません
よくある勘違い
日銀が利上げすると、固定も変動も同じだけ上がる。 固定金利は「これから何回利上げがありそうか」を先に織り込みます。利上げが実際に行われる前から上がり、行われた後は落ち着くこともあります。この誤解が生まれるのは、どちらも「住宅ローン金利」とひとくくりに語られるためです。
長期の推移|過去に最も低かったのは2016年8月の0.90%

フラット35が過去に最も低かった水準は、2016年8月の0.90%(借入期間21年以上35年以下)です。日本銀行がマイナス金利政策を導入した年にあたります。
長期の節目を整理します。
時期 | フラット35 | 背景 |
2016年8月 | 0.90% | 過去最も低い水準(旧団信制度) |
2019年9月 | 1.05% | 現行の団信制度になってから最も低い水準 |
2022年11月ごろ | 上昇に転じる | 長期金利の変動許容幅が拡大 |
2025年12月 | 1.97% | 政策金利0.75%へ |
2026年8月 | 3.29% | 現行制度下で最も高い水準 |
※出典:住宅金融支援機構の公表値および各種金利推移データ(2026年8月時点)。
この表から見るべきなのは、0.90%と3.29%を単純に引き算してはいけないという点です。
理由を次の章で説明します。
推移グラフを長期で見るときの注意|2017年10月に団信の扱いが変わっている

2016年の0.90%と2026年の3.29%は、同じ条件の数字ではありません。 2017年10月に、団体信用生命保険(団信)の費用の扱いが変わったためです。
団体信用生命保険とは、返済中に契約者が亡くなった場合などに残債が完済される保険のことです。
時期 | 団信の扱い |
2017年9月30日申込分まで(旧制度) | 団信の特約料を金利とは別に支払う |
2017年10月1日申込分から(新制度) | 団信の費用が金利に含まれる |
住宅金融支援機構の公式説明では、新機構団信に加入しない場合の金利は「新機構団信付きフラット35の借入金利 − 0.2%」とされています。つまり、団信の費用はおおむね金利0.2%相当です。
この0.2%を調整すると、比較はこうなります。
比較 | 表面の数字 | 団信込みでそろえた場合 |
2016年8月 → 2026年8月 | 0.90% → 3.29%(差2.39pt) | 約1.10% → 3.29%(差約2.19pt) |
⚠️ ここは注意
2017年より前の数字を含む推移グラフを見るときは、グラフのどこかに制度変更の断層があります。注記のないグラフで長期の上昇幅を語ると、0.2ポイント分だけ大きく見積もることになります。同じ制度どうしで比べるなら、2019年9月の1.05%が起点として扱いやすい数字です。
翌月の金利は前月20日ごろに読める|機構債の表面利率という手がかり

フラット35の翌月の金利は、前月20日前後に発表される「住宅金融支援機構債券(機構債)」の表面利率から、おおよその見当がつきます。
住宅金融支援機構は、フラット35の貸付原資を市場から調達しています。その調達コストが機構債の表面利率であり、翌月のフラット35金利とほぼ同じ水準で動きます。
直近の対応を見ると、次のようになっています。
機構債 | 条件決定日 | 表面利率 | 翌月のフラット35 |
第230回 | 2026年6月19日 | 3.21% | 7月:3.14% |
第231回 | 2026年7月17日 | 3.32% | 8月:3.29% |
※出典:各月の機構債条件決定の公表内容および住宅金融支援機構の金利発表(2026年8月時点)。表面利率とフラット35金利は必ず一致するわけではありません。
この表から見るべきなのは、機構債の表面利率とフラット35金利の差が0.03〜0.07ポイント程度に収まっている点です。
つまり、月末に資金を受け取る予定がある人は、前月20日ごろの機構債の利率を見れば、翌月の水準をおおよそ把握できます。
💬 金融機関に聞いてみよう
「今月の機構債の表面利率は何%でしたか。来月の実行になった場合、適用金利はどのくらいになる見込みですか」
確定的な回答は返ってきませんが、この質問に機構債の話で応じられる担当者かどうかは、フラット35の実務に慣れているかの目安になります。
適用されるのは申込時ではなく「資金受取時」の金利

フラット35で適用されるのは、申し込んだ月の金利ではなく、資金を受け取る月(融資実行月)の金利です。推移を見るうえで、この点が実務に直結します。
家づくりの時系列に当てはめると、次のようになります。
段階 | 金利との関係 |
事前審査・申込 | この時点の金利は適用されない |
建築工事請負契約 | 金利は未確定のまま |
着工 | 同上 |
引き渡し・資金受取 | この月の金利が適用される |
注文住宅は契約から引き渡しまで半年以上かかることが珍しくありません。その間に金利が動けば、返済額も変わります。
2026年の推移で言えば、1月に契約して8月に引き渡しを受けた場合、2.08%ではなく3.29%が適用される計算になります。
💡 プロ視点
資金計画書を見ていると、契約時点の金利で作られたまま更新されていないことがあります。工期が長い場合は、着工前と上棟時に一度ずつ、その時点の金利で返済額を引き直してもらってください。金額が変わるかどうかではなく、変わったときに気づける状態を作ることが目的です。
金利0.1%の差は、返済額でいくらになるか
推移の数字を判断材料に変えるには、返済額に置き換えるのが早道です。
借入3,000万円・返済期間35年・元利均等返済で計算しました。
金利 | 月々の返済額 | 総返済額 |
0.90%(2016年8月の水準) | 83,295円 | 約3,498万円 |
1.05%(2019年9月の水準) | 85,387円 | 約3,586万円 |
1.84%(2025年7月の水準) | 96,933円 | 約4,071万円 |
2.08%(2026年1月の水準) | 100,615円 | 約4,226万円 |
3.29%(2026年8月の水準) | 120,365円 | 約5,055万円 |
※借入3,000万円・35年・元利均等返済・ボーナス返済なしで、その金利が全期間続いた場合の試算です(2026年8月時点の計算)。
差を整理すると、こうなります。
1年前(1.84%)と比べて:月+23,432円、総返済額+約984万円
2019年9月(1.05%)と比べて:月+34,978円、総返済額+約1,469万円
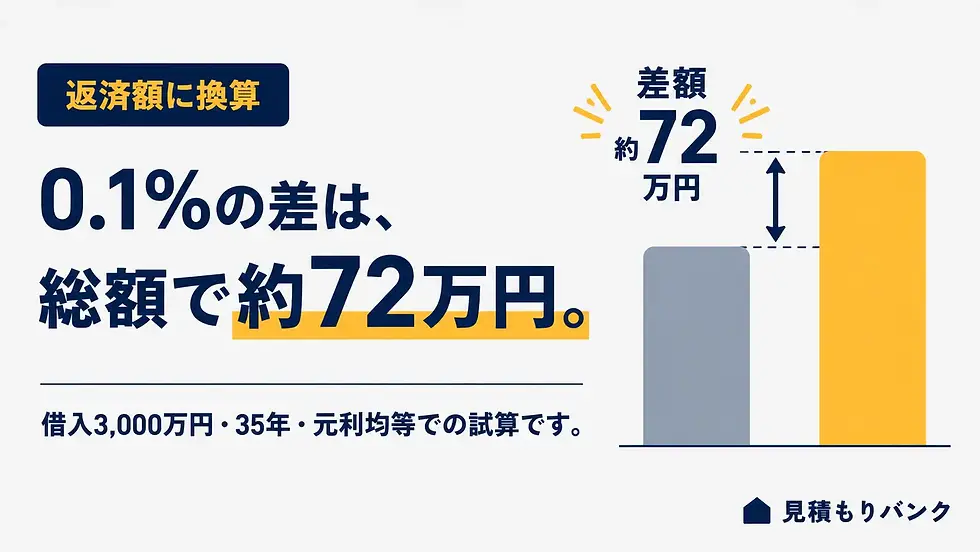
そして3%台の水準では、金利0.1%の差が月1,705円、総返済額で約72万円に相当します。
推移表の「+0.15」という小さな数字が、100万円前後の差につながる計算です。ここまで換算しておくと、月ごとの動きを追う意味がはっきりします。
👇 あわせて読みたい関連記事
条件別の結論|今の推移をどう受け取るか

推移の受け取り方は、置かれた状況で変わります。
今の状況 | 推移から読み取ること |
これから借りる(工期が長い) | 契約時の金利は適用されない。資金受取月の水準で資金計画を組み直す |
これから借りる(実行が近い) | 前月20日ごろの機構債で翌月の見当をつけ、実行月を検討する |
変動と固定で迷っている | 直近1年の上昇幅(固定+1.45pt/変動+0.5pt)を、それぞれの返済額に換算して比べる |
すでに固定で借りている | 完済まで金利は確定している。推移を追う必要は薄い |
借り換えを検討している | 現在の金利と借換先の金利を、諸費用を含めた総額で比較する |
判断が割れやすいのは3行目です。固定は先に織り込む分だけ高く、変動は実際に上がった分だけ低いという関係にあります。今の水準だけで比べると固定が不利に見えますが、固定は完済までの金額が確定するという性質があります。どちらを重く見るかで結論が変わります。
金融機関に聞く5つの質問

固定金利で検討している人が、そのまま使える質問です。
💬 金融機関に聞いてみよう
「適用金利が決まるのは、申込時と資金受取時のどちらですか」
「引き渡し予定月が変わった場合、金利はどう扱われますか」
「今月の機構債の表面利率は何%でしたか」
「団信を付けた場合と付けない場合で、金利は何%変わりますか」
「融資率が9割を超えた場合、金利は何%上がりますか」
この答えが返ってきたら追加で確認したいこと
「金利は変わりません」とだけ答え、資金受取時の扱いに触れない
融資率による金利差を即答できない
団信の金利換算を説明できない
金利の話は月単位で動きます。その月の数字を出せるかどうかを見てください。
この記事の要点(Q&A)

Q. 固定金利住宅ローンの推移は今どうなっていますか?
A. フラット35(借入期間21年以上35年以下・最頻金利)は2026年8月に年3.290%です。1年前の2025年7月は1.84%で、約1.45ポイント上昇しました。
Q. フラット35の過去最も低い水準はいつですか?
A. 2016年8月の0.90%です。ただし当時は団信の特約料が金利と別だったため、現在の制度に換算すると約1.10%相当になります。
Q. 固定金利と変動金利の推移が違うのはなぜですか?
A. 固定金利は長期金利(10年国債利回り)に、変動金利は政策金利と短期プライムレートに連動するためです。長期金利は将来の利上げ見通しを先に織り込むため、実際の利上げより早く動きます。
Q. 翌月のフラット35の金利は予想できますか?
A. 前月20日前後に発表される住宅金融支援機構債券の表面利率が、翌月の金利とほぼ同水準で動きます。直近では差が0.03〜0.07ポイント程度でした。
Q. 金利0.1%の差は返済額でいくらですか?
A. 借入3,000万円・35年・元利均等返済で、3%台の水準なら月約1,705円、総返済額で約72万円の差になります。
よくある質問
Q. フラット20とフラット35では金利がどれくらい違いますか。
2026年8月時点で、フラット20(借入期間20年以下)は2.97%、フラット35(21年以上35年以下)は3.29%です。期間が短いほど金利は低く設定されています。
Q. 融資率とは何ですか。金利に影響しますか。
融資率とは、住宅の建設費や購入価額に対する借入額の割合です。フラット35では融資率9割以下と9割超で金利が分かれ、9割を超えると高い金利が適用されます。
Q. 推移が上がっているうちは待ったほうがよいですか。
待つ間に金利が下がる保証はなく、建築費や土地代が動く可能性もあります。判断するなら、待つ期間の家賃や仮住まい費用と、金利差による返済額の差を同じ表で比べてください。
Q. 10年固定の推移はフラット35と同じ動きですか。
どちらも長期金利の影響を受けますが、10年固定は各金融機関が独自に優遇幅を設定するため、水準も動き方も金融機関ごとに差が出ます。フラット35の推移をそのまま当てはめることはできません。
Q. 過去の金利推移はどこで確認できますか。
住宅金融支援機構の公式サイトで、フラット35の金利情報が毎月公表されています。長期の推移を掲載している民間サイトもありますが、2017年10月の制度変更の注記があるかを確認してください。
まとめ|推移は「連動先」と「制度の断層」を押さえて読む

推移を読むときの確認点を整理します。
確認すること | 内容 |
現在地 | フラット35は2026年8月に年3.290% |
直近1年の動き | 固定+1.45pt、変動+0.5pt程度。連動先が違う |
長期の断層 | 2017年10月に団信の扱いが変更。0.2%相当の差 |
翌月の手がかり | 前月20日ごろの機構債の表面利率 |
適用のタイミング | 申込時ではなく資金受取時 |
金額への換算 | 3%台では0.1%=月1,705円・総額約72万円 |
推移そのものは動かせません。動かせるのは、借入額と実行の時期です。
そして借入額を決めているのは、建物と土地の総額です。見積もりが確定した金額なのか、まだ動く概算なのかで、借入額は数百万円変わります。判断しづらいときは、金額と内訳だけを第三者の目で確認する方法もあります。見積もりバンクの契約前見積もり診断では、住宅会社とは別の立場で見積書と資金計画書を確認しています。
※本記事は一般的な情報提供を目的としたものであり、個別の融資・返済計画・金利タイプの選択についての助言ではありません。将来の金利水準を予測・保証するものでもありません。金利・制度・商品内容は変更されるため、最終的な判断は、住宅金融支援機構・各金融機関の最新の公表情報および、ファイナンシャルプランナーなどの専門家への確認のうえで行ってください。
※本記事の金利情報は2026年8月時点のものです。フラット35の金利は毎月変わります。最新の水準は必ず住宅金融支援機構の公式サイトでご確認ください。
参考情報・出典
一次情報(公的機関)
住宅金融支援機構【フラット35】最新の金利情報:2026年8月の最頻金利 年3.290%(借入期間21年以上35年以下)/フラット20 年2.970%
フラット35 よくある質問「新機構団信制度に加入しない(できない)場合の金利」:新機構団信付きの借入金利−0.2%
日本銀行「金融市場調節方針の変更について」2026年6月16日(PDF):無担保コールレートを1.0%程度へ
財務省 国債金利情報:長期金利の確認先
推移データ・制度変更(二次情報)
2026年8月更新【フラット35】金利推移と最新動向|はじめての住宅ローン(リクルート):2025年7月1.84%、2025年12月1.97%、2026年1月2.08%、2026年8月3.29%、2019年9月1.05%
フラット35の金利推移|楽天銀行:2017年10月からの団信込み制度に関する記載
フラット35の金利推移(旧団信制度)|楽天銀行:2016年8月に0.90%を記録/2017年9月30日までの申込分が旧制度
【フラット35】2026年8月の金利発表|エフアンドエス・エキスパート:8月3.29%(前月比+0.15)、7月3.14%、フラット20 2.97%、第231回機構債(7月17日条件決定)3.32%、第230回3.21%
フラット35・フラット20の金利推移|お金の教科書:2026年3月2.25%、6月3.21%、7月3.14%/資金受取時の金利が適用される旨
フラット35の制度が10月から変わる|ダイヤモンド・オンライン:2017年10月の機構団信の制度変更
日銀0.75%へ利上げ決定、30年ぶり水準|日本経済新聞:2025年12月の政策金利
日銀追加利上げで住宅ローンはいつ上がる?|モゲチェック:2026年8月時点の変動金利水準

