


住宅購入で親からの支援はバレる?銀行や税務署に知られるケースと対策
更新日:8月10日
更新日:2026年08月10日

「親から住宅資金を援助してもらうけれど、これって税務署にバレるの?」。住宅購入で親の支援を受ける人の多くが、一度は気にする点です。申告が必要と聞いて、不安になる方もいるでしょう。
先に結論をお伝えします。親からの支援を申告せずに隠すのは、税務署に把握される可能性が高く、しかも脱税にあたります。ですが、心配は不要です。住宅資金には贈与税の非課税制度があり、正しく使えば、まとまった金額を非課税で、堂々と受け取れます。
この記事では、親の支援が税務署に知られる仕組みと、隠すのではなく非課税制度で正しく受ける方法を、注意点とともに解説します。
この記事の結論
親からの支援を隠しても、登記や税務署の「お尋ね」で把握される可能性が高い
申告せずに贈与を受けると、贈与税+加算税・延滞税がかかる恐れがある
正しい対応は、隠すことではなく、非課税制度を使って申告すること
住宅資金は、住宅取得等資金の非課税制度で最大1,000万円※が非課税(2026年時点)
ほかに、暦年贈与(年110万円)や相続時精算課税も使える
非課税でも「申告」は必要。申告しないと非課税にならない
※省エネ等住宅の場合。金額・要件は改正されるため、必ず最新の情報を確認してください。

親からの支援は「バレる」?まず結論

親からの住宅資金の支援を隠しても、税務署に把握される可能性が高いです。隠すより、非課税制度を使って正しく申告するのが賢明です。
「少額なら分からないのでは」と考える人もいますが、住宅購入は金額が大きく、税務署が把握しやすい取引です。隠して見つかれば、本来より重い税金がかかります。
一方で、住宅資金には手厚い非課税制度があります。隠す必要も、税金を恐れる必要もないというのが、正しい理解です。
⚠️ ここは注意
「バレなければいい」という考えは、リスクが高すぎます。 贈与を申告せずに見つかると、贈与税に加えて加算税・延滞税がかかります。悪質と判断されれば、さらに重い重加算税の対象になることもあります。隠すより、非課税制度を正しく使いましょう。
なぜ親からの支援は税務署に知られるのか

主な理由は、不動産の登記、購入後の「お尋ね」、資金の流れの記録です。これらから、資金の出どころが把握されやすくなります。
税務署が親の支援を把握する、代表的な仕組みです。
仕組み | 内容 |
不動産の登記 | 購入すると登記され、税務署が取得を把握 |
購入後の「お尋ね」 | 購入資金の内訳を尋ねる書類が届くことがある |
資金の流れ | 親から子への送金は記録に残る |
相続時の税務調査 | 親の相続時に、過去の資金移動が確認される |
不動産の登記から把握される
不動産を購入すると、法務局で登記されます。この情報は税務署が把握できるため、「収入に見合わない購入」があると、資金の出どころに関心が向きます。
購入後の「お尋ね」が届く
住宅を購入すると、税務署から「お尋ね」という書類が届くことがあります。購入資金をどうまかなったか(自己資金・ローン・贈与など)を記入するもので、ここで資金の内訳が確認されます。
資金の流れは記録に残る
親から子への送金は、銀行の記録として残ります。相続が発生したときの税務調査などで、過去の大きな資金移動が確認されることもあります。
💡 プロ視点
「現金で手渡しすれば分からない」も危険です。 手渡しでも、購入資金の帳尻が合わなければ、お尋ねや税務調査で説明を求められます。資金の出どころは、いずれ確認される前提で考えるのが安全です。
申告せずにバレたらどうなる?

贈与を申告せずに見つかると、本来の贈与税に加えて、加算税や延滞税がかかります。悪質な場合はさらに重くなります。
申告漏れが発覚した場合にかかる可能性のある税金です。
種類 | 内容 |
贈与税 | 本来納めるべき税額 |
無申告加算税 | 申告しなかったことへのペナルティ |
延滞税 | 納付が遅れた期間に応じてかかる |
重加算税 | 意図的に隠したと判断された場合の重いペナルティ |
つまり、隠して見つかると、正しく申告した場合より大きな負担になります。非課税制度を使えば税金がかからなかったのに、隠したせいで余計に払う——これは避けたい事態です。
隠すのではなく「非課税制度」で正しく受ける
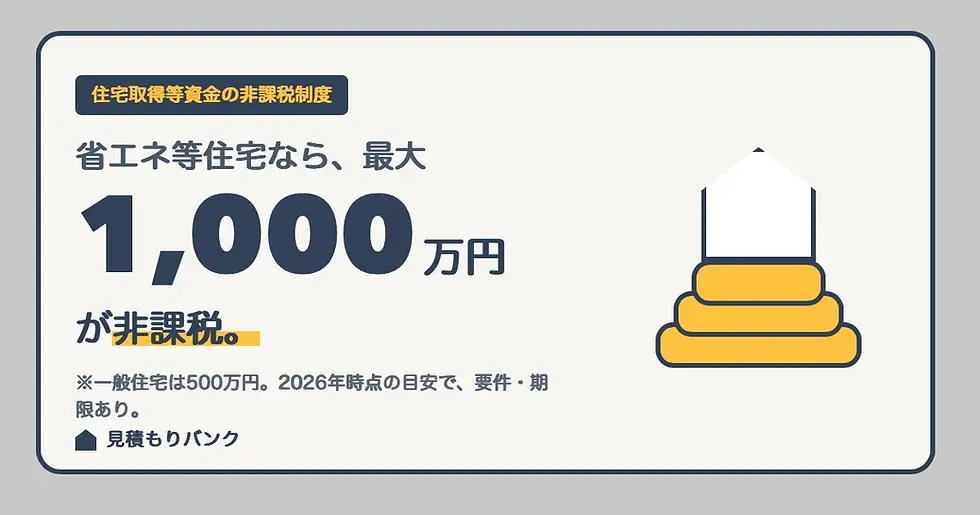
住宅資金には贈与税の非課税制度があり、正しく使えばまとまった金額を非課税で受け取れます。隠すのではなく、制度を活用しましょう。
親からの住宅資金の支援に使える、主な制度です。
制度 | 概要(2026年時点の目安) |
住宅取得等資金の贈与税非課税 | 省エネ等住宅で最大1,000万円、一般住宅で500万円が非課税 |
暦年贈与の基礎控除 | 年間110万円までは贈与税がかからない |
相続時精算課税 | 累計2,500万円まで贈与税がかからない(相続時に精算) |
これらは併用できる場合もあります。たとえば「住宅取得等資金の非課税+暦年110万円」を組み合わせると、非課税で受けられる額はさらに増えます。
※金額・要件・期限は改正されます。上表は2026年時点の一般的な目安です。必ず国税庁の最新情報や税理士に確認してください。
✅ 契約前に確認
非課税制度には、細かい要件があります。 住宅の性能(省エネ基準など)、床面積、受贈者の年齢や所得、取得・入居の期限などの条件があります。「うちのケースで使えるか」を、資金計画の段階で確認しておきましょう。
3つの制度の使い分け

住宅資金の贈与には主に3つの制度があります。金額や状況に応じて、単独または組み合わせて使います。
それぞれの特徴と、向いているケースです。
制度 | 向いているケース | 注意点 |
住宅取得等資金の非課税 | まとまった住宅資金の援助 | 住宅の要件・期限がある。申告必須 |
暦年贈与(年110万円) | 少額を毎年もらう | 年110万円を超えると課税 |
相続時精算課税 | 大きな額を早く渡したい | 相続時に精算。選ぶと暦年課税に戻せない |
多くのケースでは、「住宅取得等資金の非課税」を軸に、暦年贈与の110万円を組み合わせる形が使われます。相続時精算課税は、相続対策も含めた大きな判断になるため、税理士への相談がとくに重要です。
💡 プロ視点
どの制度を使うかは、「今回の援助額」と「将来の相続」まで見て決めるのが理想です。 目先の非課税だけで選ぶと、相続時に思わぬ影響が出ることもあります。金額が大きいほど、税理士に全体を見てもらうと安心です。
税務署から「お尋ね」が届いたら

「お尋ね」は、購入資金の内訳を確認する書類です。慌てず、事実を正確に記入することが大切です。
住宅購入後、税務署から「お買いになった資産の買入れ価額などについてのお尋ね」といった書類が届くことがあります。これは調査ではなく、資金の内訳を確認するものです。
記入する主な内容は、次の通りです。
購入した住宅の価格
自己資金の額と、その内訳
住宅ローンの借入額
親などからの贈与の有無と金額
ここで大切なのは、事実を正確に書くことです。贈与を受けているなら、非課税制度で正しく申告していれば、何も恐れる必要はありません。逆に、事実と違う記入は、後で問題になります。
⚠️ ここは注意
「お尋ね」に事実と異なる内容を書くのは避けましょう。 資金の内訳は、登記や資金の流れと照らし合わせて確認されます。正しく非課税制度を使っていれば、ありのままを記入すれば済みます。
共有名義にするときの持分と贈与

親がお金を出した場合、出資割合と登記の持分をそろえないと、差額が贈与とみなされることがあります。
住宅を親子や夫婦の共有名義にするとき、注意したいのが「持分」です。原則として、出資した割合=登記の持分にする必要があります。
たとえば、次のようなケースに注意です。
親が資金の一部を出したのに、登記は子だけの名義
→ 親の出資分が子への贈与とみなされることがある
夫婦で出資割合が違うのに、持分を50:50にした
→ 差額が贈与とみなされることがある
親の援助を受ける場合は、「非課税制度で処理する」か「出資割合に応じて持分を登記する」かを、事前に整理しておきましょう。
【重要】非課税でも「申告」は必要

非課税制度を使う場合でも、贈与税の申告は必要です。申告しないと、非課税の適用が受けられません。
ここは最も誤解が多いポイントです。「非課税だから何もしなくていい」ではありません。
非課税制度の適用を受けるには、贈与税の申告が必須
申告の期限は、贈与を受けた翌年の申告期間(例年2〜3月)
申告しないと、非課税枠を使えず、贈与税がかかることがある
つまり、「非課税=申告不要」ではなく、「申告して初めて非課税になる」のです。ここを見落とすと、使えたはずの制度が使えなくなります。
🔍 見積書ではここを見る
資金計画書に「親からの援助」をどう反映するかも確認しましょう。 住宅会社の資金計画書に、親の支援を自己資金として組み込む場合、その金額が非課税制度の範囲内か、申告が必要かまで整理しておくと安心です。税務の扱いは、税理士や税務署に確認しましょう。
モデルケース|親からの援助を、非課税制度で正しく受けたケース

30代の夫婦。注文住宅(省エネ基準を満たす住宅)の購入にあたり、夫の親から800万円の援助を受けることになりました。
当初、夫は「贈与税がかかるのでは」「申告したら損では」と不安に感じていました。しかし調べると、住宅取得等資金の非課税制度を使えば、この800万円は非課税の範囲内でした。
夫婦は税理士に相談し、要件(住宅の性能・床面積・期限など)を確認。贈与を受けた翌年に、必要書類をそろえて贈与税の申告を行いました。結果、800万円は非課税で、堂々と資金に充てられました。
もし申告せずに隠していたら、非課税制度が使えず、贈与税や加算税がかかっていた可能性があります。
このケースから分かること
住宅資金の援助は、非課税制度で正しく受けられる
「隠す」より「申告して非課税にする」ほうが得
非課税でも申告は必要(申告して初めて非課税になる)
要件が複雑なため、税理士への相談が安心
💬 専門家に聞いてみよう(税理士・税務署)
「うちの住宅は、住宅取得等資金の非課税制度の要件を満たしますか?」
「非課税にするために、いつ・どんな書類で申告すればいいですか?」
モデルケース|申告せず、後から指摘を受けたケース

30代の会社員。住宅購入時に親から500万円の援助を受けましたが、「少額だし大丈夫だろう」と考え、贈与税の申告をしませんでした。
しばらくして、税務署から「お尋ね」が届きます。購入資金の内訳を記入する中で、自己資金の額と収入・貯蓄が見合わないことが問われました。結果として、親からの援助が贈与と確認されます。
本来、住宅取得等資金の非課税制度を使って申告していれば、非課税で済んだ可能性がありました。しかし申告をしていなかったため、贈与税に加えて加算税・延滞税がかかる事態になりました。
このケースから分かること
申告しなければ、非課税制度は使えない
「少額だから」「バレないだろう」は通用しにくい
正しく申告していれば、非課税で済んだケースは多い
迷ったら、早めに税理士や税務署に相談する
親からの支援を受けるときの進め方

支援を受けるときは、①制度の要件確認→②贈与のタイミング調整→③申告、の順で進めると安心です。
トラブルなく支援を受けるための流れです。
非課税制度の要件を確認する:住宅性能・床面積・期限・所得など
贈与のタイミングを合わせる:取得・入居の期限に注意
資金の流れを記録に残す:振込などで明確にする
翌年に贈与税を申告する:非課税でも申告は必須
書類を保管する:契約書・登記・申告書の控えなど
とくに①と④が重要です。要件を満たさない時期に贈与を受けたり、申告を忘れたりすると、非課税が使えなくなります。
親からの支援でよくある誤解

「少額ならバレない」「非課税なら申告不要」といった誤解は危険です。正しい理解に整理しておきましょう。
よくある誤解 | 実際は |
少額の援助ならバレない | 購入資金の帳尻で把握されることがある |
現金手渡しなら分からない | 資金の出どころは確認される前提 |
非課税だから申告は不要 | 申告して初めて非課税になる |
名義を分ければ大丈夫 | 出資割合と登記が違うと別の贈与とみなされることも |
借りたことにすればいい | 返済実態がないと贈与とみなされることがある |
これらの「抜け道」に見える方法は、かえってリスクを高めます。正攻法である非課税制度の活用が、最も安全で得な選択です。
⚠️ ここは注意
「出資した割合」と「登記の持分」を一致させることも大切です。 親がお金を出したのに、登記が子だけの名義だと、その分が贈与とみなされることがあります。出資割合と登記の持分をそろえるか、非課税制度で処理するかを、事前に確認しましょう。
よくある質問(FAQ)

Q. 親からの住宅資金援助は税務署にバレますか?
A. 把握される可能性が高いです。不動産の登記や購入後の「お尋ね」、資金の流れから、資金の出どころが確認されやすくなります。
Q. 隠して申告しないとどうなりますか?
A. 見つかると、贈与税に加えて無申告加算税や延滞税がかかります。悪質と判断されれば重加算税の対象になることもあります。
Q. 親からいくらまで非課税で援助を受けられますか?
A. 住宅取得等資金の非課税制度で、省エネ等住宅は最大1,000万円、一般住宅は500万円が目安です(2026年時点)。暦年110万円との併用も可能です。金額・要件は改正されるため要確認です。
Q. 非課税なら申告しなくていいですか?
A. いいえ。非課税制度の適用を受けるには、贈与税の申告が必要です。申告しないと非課税になりません。
Q. 現金で手渡しすればバレませんか?
A. 安全ではありません。購入資金の帳尻が合わなければ、お尋ねや税務調査で説明を求められます。正しく制度を使いましょう。
Q. 誰に相談すればいいですか?
A. 税務の扱いは、税務署か税理士に相談するのが確実です。住宅の資金計画全体は、住宅会社やファイナンシャルプランナーにも相談できます。
まとめ|隠すのではなく「非課税制度」で正しく受ける

親からの住宅資金の支援について、要点を整理します。
支援を隠しても、登記や「お尋ね」で把握される可能性が高い
申告せずに見つかると、贈与税+加算税・延滞税がかかる
正しい対応は、非課税制度を使って申告すること
住宅資金は最大1,000万円※が非課税(2026年時点・省エネ等住宅)
非課税でも申告は必要(申告して初めて非課税になる)
親の支援は、隠すものでも、恐れるものでもありません。正しく非課税制度を使えば、まとまった額を堂々と受け取れます。制度の要件は複雑なため、まずは税務署や税理士に相談し、資金計画に反映させましょう。
【参考】 親の支援を含めた資金計画が無理のない内容か不安な場合は、住宅会社とは別の第三者に見積書・資金計画書を確認してもらう方法もあります。ただし、贈与税など税務の判断は、税務署や税理士へご相談ください。
参考情報・出典
※贈与税の非課税枠・要件・期限は、税制改正で変わります。本文の数値は2026年時点の一般的な目安であり、モデルケースは架空です。実際の手続き前に、必ず国税庁の最新情報や税理士・税務署にご確認ください。


